













美國CPI超預期支撐美元,美元兑日元反彈測試關鍵阻力
2026-11-11 10:46:51
週三亞洲時段,美元兑日元延續第二個交易日漲勢,交投於158.90附近。該貨幣對的上行,源於美元在最新通脹報告後獲得的堅實支撐 —— 這份報告鞏固了市場對美聯儲 12 月加息的預期。據芝商所 FedWatch 工具顯示,市場目前定價下月加息的可能性約為91%。
美國 10 月消費者價格指數(CPI)環比上漲0.4%,超出0.3%的預期,儘管較9月的0.6%漲幅有所放緩。剔除食品與能源價格的核心 CPI 環比上漲0.3%,與9月持平,並高於0.2 的預期。由於去年的政府停擺,勞工統計局省略了 10 月的年度數據。
儘管通脹數據偏向鷹派,美元可能因避險需求減弱而面臨阻力,隨着美伊衝突外交解決的希望升温。美國總統特朗普暗示,對伊朗的進一步軍事打擊可能已不再必要;美國國務卿馬爾科?魯比奧在七國集團會議上指出,大規模衝突已不再需要。與此同時,國會民主黨人正在權衡利用即將到來的政府資金截止期限,推動特朗普政府走向和平解決。
美聯儲古爾斯比的講話基調明顯更為鷹派,其 FXS 講話追蹤評分為8/10,遠高於 6.8/10 的歷史均值,凸顯對頑固價格壓力的擔憂上升。他強調最新 CPI 數據 “接近令人不安”,服務業通脹 “沒有下降”,並警告存在美聯儲 “將不得不處理” 的 “真實的通脹問題”—— 這暗示額外緊縮的門檻降低,或限制性政策將持續更長時間,這類組合通常支撐美元、不利於風險敏感貨幣。其反覆提及價格過熱以及通脹預期可能根植的風險,進一步強化了 “除非後續數據呈現明確的反通脹趨勢,否則政策寬鬆可能被推遲” 的信號。
在日本央行方面,據其 10 月會議意見摘要,政策制定者在基礎通脹觸及央行 2% 目標後表達了支持加快加息的意願。其中一位成員明確敦促央行 “不要過度謹慎” 地執行下一次加息,這增強了市場對 12 月會議加息的預期。然而,摘要也突出顯示政策制定者之間仍存在分歧,幾位成員警告不要過快行動,理由是國內消費疲軟以及人工智能驅動需求的可持續性存在不確定性。
法國興業銀行(Societe Generale)分析師指出,利率差背景已略有軟化,稱 “10 年期美債與日債利差收窄至216 個基點(-5 個基點),未能站穩 220 個基點上方”。該行認為,利差動能的喪失有助於解釋美元兑日元在關鍵美國數據公佈前、於近期水平附近整固時更為收斂的基調。
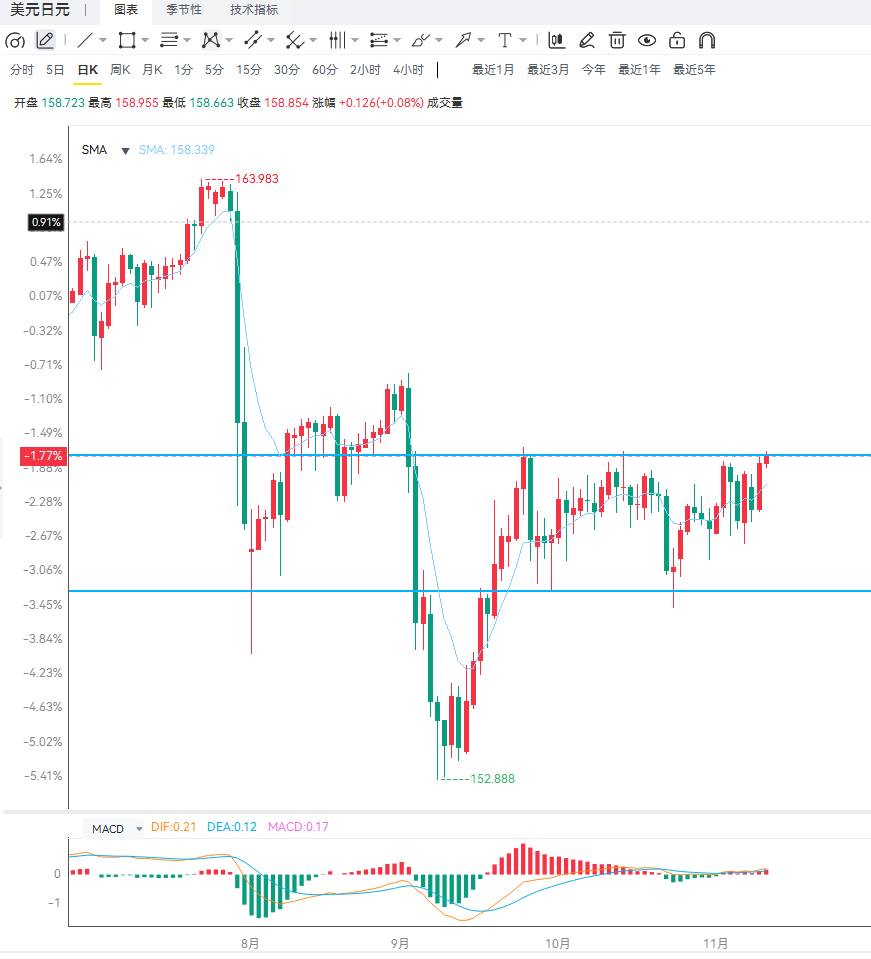
技術面看,日線級別美元兑日元已上行至158.90一線的關鍵壓制區 ,該位置對應 20 日布林上軌,其上方159.00為 100 日簡單均線,兩者構成此前反覆壓制匯價的158.90-159.00 密集阻力帶,併疊加 200 日簡單均線約 158.70 的疲勞區。價格此刻正測試該阻力帶,能否日線收於其上方,是判斷修正基調是否緩解、以及是否重新打開上行空間的關鍵。下方支撐依次為布林中軌約157.95、布林下軌約156.95,日線收於下軌下方將打開更深的回調。4 小時級別上,匯價逼近 158.90 阻力後動能有所放緩,與法國興業銀行所觀察到的 “美日利差未能站穩 220 個基點” 相互印證 —— 缺乏利差擴大的支撐,匯價突破 159.00 的難度較大。若 CPI 後的美元強勢能推動匯價收於 159.00 上方,則有望打開向 160 方向的空間;若在 158.90-159.00 受阻回落,則重回 157.95-159.00 的區間震盪,並可能回測 157.95 中軌。
編輯總結
美國10月 CPI 環比 0.4%、核心 0.3% 雙雙超預期,把12月加息概率從80%級推升至約91%,這構成了美元最強的短期支撐;而古爾斯比 “接近令人不安”、“真實的通脹問題” 的表態,進一步壓低了進一步緊縮的門檻。158.90-159.00 的密集阻力帶是當前多空的分水嶺,其上方的 200 日簡單均線 158.70 代表市場不願上破的疲勞區,其下方是 157.95-156.95 的支撐。中期看,若美日利差持續無法站穩 220 個基點,匯價突破 159.00 後也難有大幅延伸,更可能在區間內反覆;若利差重新走闊、日本央行 12 月加息預期反而落空,則匯價有望站上 159.00。應重點關注美日利差的演變、日本央行 12 月會議前的表態分歧,以及美伊和平進展對避險需求的進一步削弱。
美國 10 月消費者價格指數(CPI)環比上漲0.4%,超出0.3%的預期,儘管較9月的0.6%漲幅有所放緩。剔除食品與能源價格的核心 CPI 環比上漲0.3%,與9月持平,並高於0.2 的預期。由於去年的政府停擺,勞工統計局省略了 10 月的年度數據。
儘管通脹數據偏向鷹派,美元可能因避險需求減弱而面臨阻力,隨着美伊衝突外交解決的希望升温。美國總統特朗普暗示,對伊朗的進一步軍事打擊可能已不再必要;美國國務卿馬爾科?魯比奧在七國集團會議上指出,大規模衝突已不再需要。與此同時,國會民主黨人正在權衡利用即將到來的政府資金截止期限,推動特朗普政府走向和平解決。
美聯儲古爾斯比的講話基調明顯更為鷹派,其 FXS 講話追蹤評分為8/10,遠高於 6.8/10 的歷史均值,凸顯對頑固價格壓力的擔憂上升。他強調最新 CPI 數據 “接近令人不安”,服務業通脹 “沒有下降”,並警告存在美聯儲 “將不得不處理” 的 “真實的通脹問題”—— 這暗示額外緊縮的門檻降低,或限制性政策將持續更長時間,這類組合通常支撐美元、不利於風險敏感貨幣。其反覆提及價格過熱以及通脹預期可能根植的風險,進一步強化了 “除非後續數據呈現明確的反通脹趨勢,否則政策寬鬆可能被推遲” 的信號。
在日本央行方面,據其 10 月會議意見摘要,政策制定者在基礎通脹觸及央行 2% 目標後表達了支持加快加息的意願。其中一位成員明確敦促央行 “不要過度謹慎” 地執行下一次加息,這增強了市場對 12 月會議加息的預期。然而,摘要也突出顯示政策制定者之間仍存在分歧,幾位成員警告不要過快行動,理由是國內消費疲軟以及人工智能驅動需求的可持續性存在不確定性。
法國興業銀行(Societe Generale)分析師指出,利率差背景已略有軟化,稱 “10 年期美債與日債利差收窄至216 個基點(-5 個基點),未能站穩 220 個基點上方”。該行認為,利差動能的喪失有助於解釋美元兑日元在關鍵美國數據公佈前、於近期水平附近整固時更為收斂的基調。
技術面看,日線級別美元兑日元已上行至158.90一線的關鍵壓制區 ,該位置對應 20 日布林上軌,其上方159.00為 100 日簡單均線,兩者構成此前反覆壓制匯價的158.90-159.00 密集阻力帶,併疊加 200 日簡單均線約 158.70 的疲勞區。價格此刻正測試該阻力帶,能否日線收於其上方,是判斷修正基調是否緩解、以及是否重新打開上行空間的關鍵。下方支撐依次為布林中軌約157.95、布林下軌約156.95,日線收於下軌下方將打開更深的回調。4 小時級別上,匯價逼近 158.90 阻力後動能有所放緩,與法國興業銀行所觀察到的 “美日利差未能站穩 220 個基點” 相互印證 —— 缺乏利差擴大的支撐,匯價突破 159.00 的難度較大。若 CPI 後的美元強勢能推動匯價收於 159.00 上方,則有望打開向 160 方向的空間;若在 158.90-159.00 受阻回落,則重回 157.95-159.00 的區間震盪,並可能回測 157.95 中軌。
編輯總結
美國10月 CPI 環比 0.4%、核心 0.3% 雙雙超預期,把12月加息概率從80%級推升至約91%,這構成了美元最強的短期支撐;而古爾斯比 “接近令人不安”、“真實的通脹問題” 的表態,進一步壓低了進一步緊縮的門檻。158.90-159.00 的密集阻力帶是當前多空的分水嶺,其上方的 200 日簡單均線 158.70 代表市場不願上破的疲勞區,其下方是 157.95-156.95 的支撐。中期看,若美日利差持續無法站穩 220 個基點,匯價突破 159.00 後也難有大幅延伸,更可能在區間內反覆;若利差重新走闊、日本央行 12 月加息預期反而落空,則匯價有望站上 159.00。應重點關注美日利差的演變、日本央行 12 月會議前的表態分歧,以及美伊和平進展對避險需求的進一步削弱。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

