美三航母集結加大威懾,原油避險溢價回落但尾部風險存在
2026-11-11 19:39:17
截至2026年11月中旬,中東地緣局勢進入明確的有限封鎖、規避全面開戰的僵持階段。前期市場充分計價的戰爭避險溢價持續消化,油價顯著回調。但實物端結構性約束並未消除,偶發摩擦擾動的風險敞口始終存在。
地緣主線:兵力部署以威懾為核心,大規模衝突概率偏低
羅斯福號航母打擊羣已經穿越馬六甲海峽,駛入美軍中央司令部責任轄區,將與已部署在阿拉伯海的喬治·華盛頓號、喬治·布什號形成短期三航母疊加部署態勢。編隊配置包含完整艦載機聯隊、肖辛號巡洋艦、多艘宙斯盾驅逐艦及配套陸戰隊兵力,核心職能為對霍爾木茲海峽及周邊航道實施常態化監視、海上威懾,保障對伊朗海上封鎖的落地執行。
與此同時,美方正式啓動“鐵門行動”,由中央司令部組建專項工作組,在海上封鎖之外,同步從陸路邊界、裏海通道實施攔截,阻斷伊朗武器、軍民兩用技術、受制裁物資以及非法原油收入的流轉渠道。依據披露信息,美方評估這套海陸協同封鎖機制,已限制伊朗規模超過250億美元的原油對外出口。
綜合特朗普、盧比奧近期公開表態,疊加多重現實約束判斷,美國主動發起大規模空襲、推動全面戰爭的概率處於較低區間。美國過往在中東軍事行動形成的國內政治成本約束較強,國內輿論對新一輪大規模海外軍事行動接受度有限;以色列深陷本土衝突泥潭,難以配合美方實施新一輪高強度軍事打擊。中期選舉落地之後,美國國內政治博弈加劇,擴大軍事行動的政治基礎顯著弱化。
當前美方策略框架清晰:以持續性封鎖和經濟施壓為主要手段,依託卡塔爾等海灣國家斡旋開展外交接觸,走消耗施壓路線,倒逼伊朗內部調整,既不主動挑起戰事,也不急於達成妥協協議。特朗普11月9日至10日明確表態,伊朗在軍事層面“事實上已經被削弱”,短期內實施大規模打擊的可能性極低,同時確認美軍處於戰備待命狀態,外交途徑優先。主流媒體解讀為,局勢已經從衝突升級預期,轉向長期極限威懾與消耗戰。
需要注意的一點是,三航母前置部署本身是應急作戰兜底力量。高層層面雖均有規避全面戰爭的訴求,但該前提無法排除航道油輪遇襲、無人機對抗、零星導彈交火等局部摩擦事件。一旦發生此類突發事件,當前已經消退的避險溢價將快速修復。美伊談判目前處於實質性僵局:伊朗要求先行解除封鎖、取消軍事威懾後再啓動磋商,美方堅持核核查、濃縮鈾管控作為前置條件,僵局短期難以化解,整體維持不戰不和的脆弱均衡。
供需基本面:原油流通修復驅動溢價出清,結構性實物約束形成底部支撐
布倫特原油自10月底118美元/桶上方高點回調幅度超20%,11月中旬一度跌破90美元/桶,WTI同步走弱。本輪價格下行的核心驅動,是市場重新定價大規模衝突的下行概率。
霍爾木茲海峽原油通行流量已恢復至戰前的絕大多數水平,日均通行規模約1030萬桶,疊加替代管道輸送路線,原油實物流轉基本修復。沙特、科威特等OPEC成員國適度釋放產能,疊加亞洲主要經濟體需求預期偏弱,共同構成空頭基本面支撐。現貨端信號同樣明確:沙特下調原油官方售價,中東基準升水走弱,反映現貨市場階段性寬鬆。
KCM Trade首席分析師Tim Waterer指出,本輪油價回調本質是前期市場提前計價選舉後衝突升級的預期,在美方釋放緩和信號後,前期累積的戰爭溢價集中出清。Eurasia Group同步下調霍爾木茲海峽長期斷供的情景概率,推動資金減持原油多頭頭寸。
但實物市場修復存在明顯結構性失衡:原油流通恢復速度更快,成品油出口修復嚴重滯後,僅恢復至戰前35%-40%。自衝突爆發以來,全球原油累計去庫規模超過5億桶,IEA持續警示,當前全球商業庫存緩衝處於低位,後續存在剛性補庫需求。海運環節風險成本居高不下,海灣航線戰爭保險、遠期運費溢價持續抬升,推高全鏈條貿易成本。
即便長期維持封鎖僵持、無大規模戰事的基準情景,區域能源貿易成本的抬升,也將對油價底部形成支撐,價格難以直接回落至衝突前水平。
機構觀點分歧與情景研判
市場機構預期分化清晰,分歧核心不在於簡單多空,而在於對封鎖格局的可適應性、供給擾動的價格敏感度判斷存在差異。
偏空陣營以高盛Daan Struyven領銜的原油研究組為代表。其基準假設為霍爾木茲海峽不會出現長時間全面停擺,封鎖模式逐步被市場消化,地緣溢價持續收斂,定價重心迴歸傳統供需平衡框架。高盛基準展望中,2027年布倫特原油均價中樞將下移至偏低區間。團隊配套情景測算:若海峽原油流量減半並持續一個月,布倫特僅上行約4美元/桶;只有通道完全封鎖、替代產能用盡,油價才會一次性上行15美元/桶。測算結果表明,在僅封鎖、不爆發大規模衝突的基準假設下,地緣溢價上行空間本身有限。高盛同時提示,若浮倉滯留原油集中釋放,將帶來階段性供給增量,進一步壓制價格。
Rapidan Energy等屬於風險謹慎陣營,也是當前需要重點關注的視角。其核心判斷是,當前脆弱均衡具備極高不穩定性。伊朗在持續封鎖帶來的經濟壓力下,存在主動升級博弈、襲擊航運設施抬高談判籌碼的動機;疊加低庫存、成品油供給瓶頸,原油市場對供給擾動的價格彈性顯著放大,小幅流量衝擊即可觸發明顯反彈。市場容易在連續平穩階段,逐步抹去尾部風險定價,一旦突發航運襲擊,風險溢價將快速重估,即所謂“粗暴覺醒”。
PVM石油協會分析師Tamas Varga補充,海峽零星襲擊事件並未完全中斷,緩和格局根基薄弱,單純依託緩和敍事做空,風險收益比並不佔優。
綜合基本面判斷:基準情景下,當前油價內含的風險溢價仍偏高,價格存在進一步下行空間。但單邊空頭策略面臨顯著反向風險。中期選舉帶來的美國國內政治不確定性、航道突發襲擊、談判破裂均屬於黑天鵝變量,能夠快速觸發油價脈衝上行。
後續跟蹤框架
行情定價邏輯已經脱離單純的兵力部署新聞驅動,需要持續跟蹤高頻實物與政策變量:
一是航運高頻數據,依託Kpler、Vortex監測霍爾木茲海峽原油、成品油日度流量及浮倉變動;
二是供給端變量,OPEC+產量政策、沙特官方售價調整、伊朗原油出口動態;
三是需求端變量,中國、印度等亞洲核心採購國煉廠開工、現貨採購節奏;
四是地緣變量,美伊談判細節、卡塔爾斡旋進展、海峽航運安全事件;
五是輔助定價指標,海灣航線保險費率、遠期合約升貼水結構,用於觀測市場隱性風險溢價變動。
周線技術分析
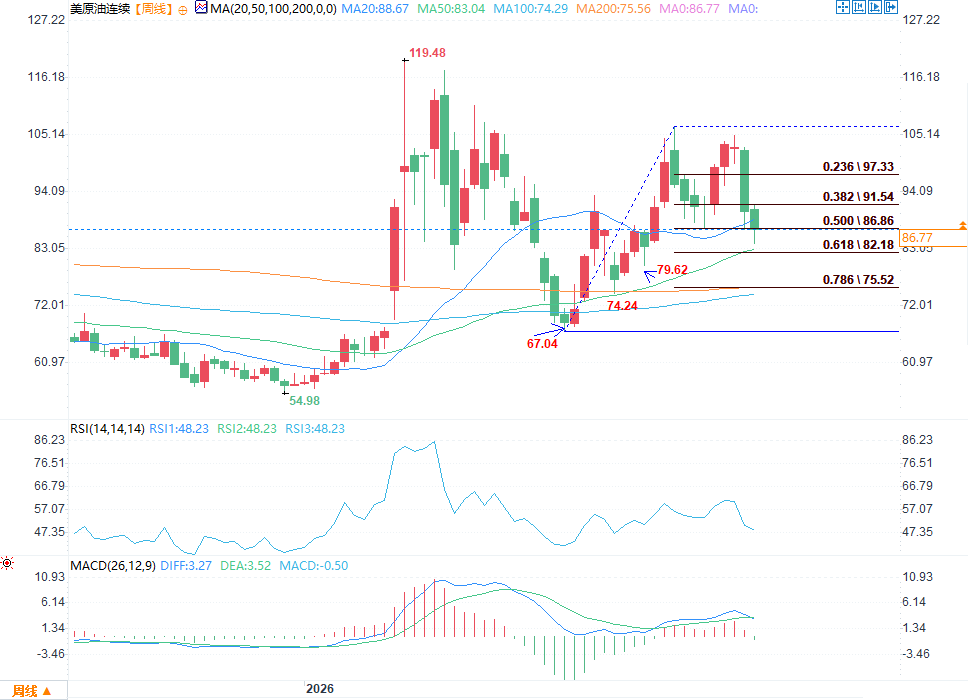
(WTI原油周線圖 )
美原油連續周線處於67.04–105.14上漲波段後的回撤階段。斐波那契關鍵位置:上方壓力91.54、97.33;多空分水嶺86.86;核心支撐82.18,深度防守75.52。價格運行在MA20與MA50之間,MA20拐頭向下形成短期壓制;RSI處於中性區間,多空力量均衡;MACD剛翻出微弱綠柱,屬於多頭衰竭初期信號,尚未走成深度空頭。
基準情景重點觀察82.18共振支撐,守住則維持寬幅震盪,仍有反攻機會;周線有效跌破該位置,本輪反彈結構破壞,下行看向75.52。若地緣刺激推動價格站穩86.86,多頭結構修復,方能重新挑戰上方壓力。技術面當前為上漲後的震盪休整,方向選擇依賴基本面,僅提供攻防價位參考。
整體來看,地緣主線已經從衝突升級預期,轉向長期消耗對峙。油價波動率中樞維持高位,尾部風險需要持續納入風控體系。
地緣主線:兵力部署以威懾為核心,大規模衝突概率偏低
羅斯福號航母打擊羣已經穿越馬六甲海峽,駛入美軍中央司令部責任轄區,將與已部署在阿拉伯海的喬治·華盛頓號、喬治·布什號形成短期三航母疊加部署態勢。編隊配置包含完整艦載機聯隊、肖辛號巡洋艦、多艘宙斯盾驅逐艦及配套陸戰隊兵力,核心職能為對霍爾木茲海峽及周邊航道實施常態化監視、海上威懾,保障對伊朗海上封鎖的落地執行。
與此同時,美方正式啓動“鐵門行動”,由中央司令部組建專項工作組,在海上封鎖之外,同步從陸路邊界、裏海通道實施攔截,阻斷伊朗武器、軍民兩用技術、受制裁物資以及非法原油收入的流轉渠道。依據披露信息,美方評估這套海陸協同封鎖機制,已限制伊朗規模超過250億美元的原油對外出口。
綜合特朗普、盧比奧近期公開表態,疊加多重現實約束判斷,美國主動發起大規模空襲、推動全面戰爭的概率處於較低區間。美國過往在中東軍事行動形成的國內政治成本約束較強,國內輿論對新一輪大規模海外軍事行動接受度有限;以色列深陷本土衝突泥潭,難以配合美方實施新一輪高強度軍事打擊。中期選舉落地之後,美國國內政治博弈加劇,擴大軍事行動的政治基礎顯著弱化。
當前美方策略框架清晰:以持續性封鎖和經濟施壓為主要手段,依託卡塔爾等海灣國家斡旋開展外交接觸,走消耗施壓路線,倒逼伊朗內部調整,既不主動挑起戰事,也不急於達成妥協協議。特朗普11月9日至10日明確表態,伊朗在軍事層面“事實上已經被削弱”,短期內實施大規模打擊的可能性極低,同時確認美軍處於戰備待命狀態,外交途徑優先。主流媒體解讀為,局勢已經從衝突升級預期,轉向長期極限威懾與消耗戰。
需要注意的一點是,三航母前置部署本身是應急作戰兜底力量。高層層面雖均有規避全面戰爭的訴求,但該前提無法排除航道油輪遇襲、無人機對抗、零星導彈交火等局部摩擦事件。一旦發生此類突發事件,當前已經消退的避險溢價將快速修復。美伊談判目前處於實質性僵局:伊朗要求先行解除封鎖、取消軍事威懾後再啓動磋商,美方堅持核核查、濃縮鈾管控作為前置條件,僵局短期難以化解,整體維持不戰不和的脆弱均衡。
供需基本面:原油流通修復驅動溢價出清,結構性實物約束形成底部支撐
布倫特原油自10月底118美元/桶上方高點回調幅度超20%,11月中旬一度跌破90美元/桶,WTI同步走弱。本輪價格下行的核心驅動,是市場重新定價大規模衝突的下行概率。
霍爾木茲海峽原油通行流量已恢復至戰前的絕大多數水平,日均通行規模約1030萬桶,疊加替代管道輸送路線,原油實物流轉基本修復。沙特、科威特等OPEC成員國適度釋放產能,疊加亞洲主要經濟體需求預期偏弱,共同構成空頭基本面支撐。現貨端信號同樣明確:沙特下調原油官方售價,中東基準升水走弱,反映現貨市場階段性寬鬆。
KCM Trade首席分析師Tim Waterer指出,本輪油價回調本質是前期市場提前計價選舉後衝突升級的預期,在美方釋放緩和信號後,前期累積的戰爭溢價集中出清。Eurasia Group同步下調霍爾木茲海峽長期斷供的情景概率,推動資金減持原油多頭頭寸。
但實物市場修復存在明顯結構性失衡:原油流通恢復速度更快,成品油出口修復嚴重滯後,僅恢復至戰前35%-40%。自衝突爆發以來,全球原油累計去庫規模超過5億桶,IEA持續警示,當前全球商業庫存緩衝處於低位,後續存在剛性補庫需求。海運環節風險成本居高不下,海灣航線戰爭保險、遠期運費溢價持續抬升,推高全鏈條貿易成本。
即便長期維持封鎖僵持、無大規模戰事的基準情景,區域能源貿易成本的抬升,也將對油價底部形成支撐,價格難以直接回落至衝突前水平。
機構觀點分歧與情景研判
市場機構預期分化清晰,分歧核心不在於簡單多空,而在於對封鎖格局的可適應性、供給擾動的價格敏感度判斷存在差異。
偏空陣營以高盛Daan Struyven領銜的原油研究組為代表。其基準假設為霍爾木茲海峽不會出現長時間全面停擺,封鎖模式逐步被市場消化,地緣溢價持續收斂,定價重心迴歸傳統供需平衡框架。高盛基準展望中,2027年布倫特原油均價中樞將下移至偏低區間。團隊配套情景測算:若海峽原油流量減半並持續一個月,布倫特僅上行約4美元/桶;只有通道完全封鎖、替代產能用盡,油價才會一次性上行15美元/桶。測算結果表明,在僅封鎖、不爆發大規模衝突的基準假設下,地緣溢價上行空間本身有限。高盛同時提示,若浮倉滯留原油集中釋放,將帶來階段性供給增量,進一步壓制價格。
Rapidan Energy等屬於風險謹慎陣營,也是當前需要重點關注的視角。其核心判斷是,當前脆弱均衡具備極高不穩定性。伊朗在持續封鎖帶來的經濟壓力下,存在主動升級博弈、襲擊航運設施抬高談判籌碼的動機;疊加低庫存、成品油供給瓶頸,原油市場對供給擾動的價格彈性顯著放大,小幅流量衝擊即可觸發明顯反彈。市場容易在連續平穩階段,逐步抹去尾部風險定價,一旦突發航運襲擊,風險溢價將快速重估,即所謂“粗暴覺醒”。
PVM石油協會分析師Tamas Varga補充,海峽零星襲擊事件並未完全中斷,緩和格局根基薄弱,單純依託緩和敍事做空,風險收益比並不佔優。
綜合基本面判斷:基準情景下,當前油價內含的風險溢價仍偏高,價格存在進一步下行空間。但單邊空頭策略面臨顯著反向風險。中期選舉帶來的美國國內政治不確定性、航道突發襲擊、談判破裂均屬於黑天鵝變量,能夠快速觸發油價脈衝上行。
後續跟蹤框架
行情定價邏輯已經脱離單純的兵力部署新聞驅動,需要持續跟蹤高頻實物與政策變量:
一是航運高頻數據,依託Kpler、Vortex監測霍爾木茲海峽原油、成品油日度流量及浮倉變動;
二是供給端變量,OPEC+產量政策、沙特官方售價調整、伊朗原油出口動態;
三是需求端變量,中國、印度等亞洲核心採購國煉廠開工、現貨採購節奏;
四是地緣變量,美伊談判細節、卡塔爾斡旋進展、海峽航運安全事件;
五是輔助定價指標,海灣航線保險費率、遠期合約升貼水結構,用於觀測市場隱性風險溢價變動。
周線技術分析
(WTI原油周線圖 )
美原油連續周線處於67.04–105.14上漲波段後的回撤階段。斐波那契關鍵位置:上方壓力91.54、97.33;多空分水嶺86.86;核心支撐82.18,深度防守75.52。價格運行在MA20與MA50之間,MA20拐頭向下形成短期壓制;RSI處於中性區間,多空力量均衡;MACD剛翻出微弱綠柱,屬於多頭衰竭初期信號,尚未走成深度空頭。
基準情景重點觀察82.18共振支撐,守住則維持寬幅震盪,仍有反攻機會;周線有效跌破該位置,本輪反彈結構破壞,下行看向75.52。若地緣刺激推動價格站穩86.86,多頭結構修復,方能重新挑戰上方壓力。技術面當前為上漲後的震盪休整,方向選擇依賴基本面,僅提供攻防價位參考。
整體來看,地緣主線已經從衝突升級預期,轉向長期消耗對峙。油價波動率中樞維持高位,尾部風險需要持續納入風控體系。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。