加息共識迅速成型,美元上漲資產承壓
2026-11-11 21:03:51
隨着中期選舉結束,美國通脹數據接連超預期,市場對於美聯儲的加息預期顯著強化並逐步形成一致預期,美元指數走強,這一變化正在影響前大類資產的走勢。
10月美國通脹數據再度超出市場預期,已經是連續第三個月通脹上行超預期,多家外資投行紛紛調整美聯儲利率路徑預測,同時美聯儲官員釋放鷹派信號,市場開始重新定價加息風險。
高盛推翻了此前加息週期將在12月結束的判斷,新增預測美聯儲在次年3月將再加息25個基點。
德銀的預測更為鷹派,除12月、次年3月加息外,還預計明年1月同樣有一次25個基點的加息。
通脹上行主要由伊朗局勢推升油價、美國進口關税、居民消費韌性以及AI相關投資旺盛共同帶動。
高盛首席美國經濟學家David Mericle認為,相比1月,3月再度加息的可能性更高,年底通脹有望小幅回落,而年初新的價格壓力會再度推高通脹。
該行同時推遲降息時間表,降息起點延後至2027年12月,之後在2028年3月、6月、9月接續降息。
美銀、渣打、花旗均指出,沃勒的鷹派講話疊加近期通脹數據,打開了12月加息50個基點的可能性,但現有數據尚不充分,不足以把50bp作為基準預期。
渣打經濟學家團隊表示,12月加息50bp的理由比之前更強,但尚未形成定論。
CME FedWatch數據顯示,通脹數據出爐後,12月加息50bp的概率從接近0升至13.5%;
花旗則維持基準判斷為12月加息25bp,同時提示,如果後續市場波動、金融條件收緊的情況企穩,50bp加息的上行風險會進一步抬升。
近期布倫特原油價格已經從高點118美元大幅回落至90美元附近,在此背景下,美聯儲理事沃勒釋放可能加息50bp的鷹派轉向信號,疊加偏熱通脹數據,令市場猝不及防。
美債遭到大幅拋售,2年期美債收益率錄得單日最大漲幅,幅度僅次於2025年4月關税政策衝擊時期,美元同步全線走強。
達拉斯聯儲主席洛根也表態,今年冬季存在加快加息節奏的可能。
市場也產生疑問:為何美聯儲在10月議息會議沒有加息。
綜合來看,12月落地50bp加息的門檻依舊很高,但市場不會無視這一風險。
美元整體維持偏強格局,不過後續數據會帶來雙向波動。
荷蘭國際集團Chris Turner在最新觀點中也看好美元短期走勢,他提到美國勞動力市場或加速回暖、核心通脹距離目標仍偏高,美聯儲加息預期支撐美元,未來幾周美元有望繼續走強,
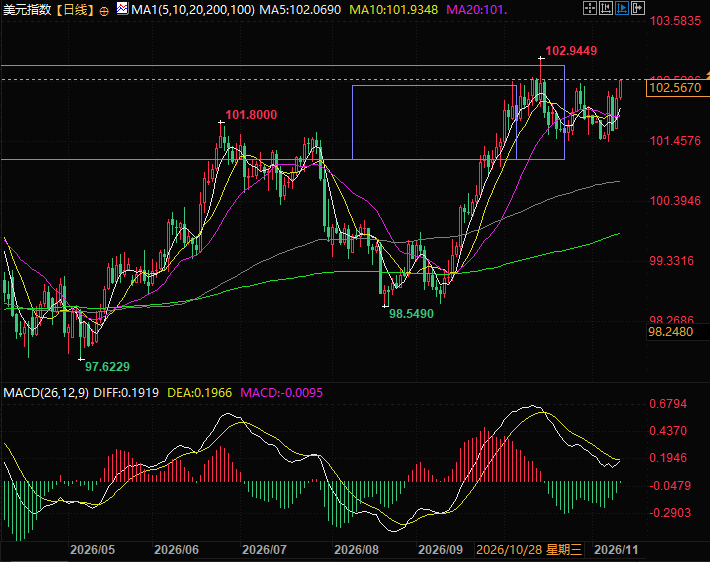
近期加息預期迅速升温並且達到了共識,短期將影響金價以及權益資產走勢。
下一個核心觀察指標為本週五公佈的PPI數據,倘若PPI同樣強於預期,會進一步強化價格壓力的證據,繼續支撐美元,同時市場會進一步上調50bp加息的定價,當前市場給出該情景概率約12%。
此前美聯儲在9月已經將基準利率上調至3.75%-4.00%區間,為三年來首次加息,市場已經完全計價12月25bp加息。
多家投行上調加息路徑預期,降息時點延後
10月美國通脹數據再度超出市場預期,已經是連續第三個月通脹上行超預期,多家外資投行紛紛調整美聯儲利率路徑預測,同時美聯儲官員釋放鷹派信號,市場開始重新定價加息風險。
高盛推翻了此前加息週期將在12月結束的判斷,新增預測美聯儲在次年3月將再加息25個基點。
德銀的預測更為鷹派,除12月、次年3月加息外,還預計明年1月同樣有一次25個基點的加息。
通脹上行主要由伊朗局勢推升油價、美國進口關税、居民消費韌性以及AI相關投資旺盛共同帶動。
高盛首席美國經濟學家David Mericle認為,相比1月,3月再度加息的可能性更高,年底通脹有望小幅回落,而年初新的價格壓力會再度推高通脹。
該行同時推遲降息時間表,降息起點延後至2027年12月,之後在2028年3月、6月、9月接續降息。
12月50bp加息可能性抬升,但尚不構成基準情景
美銀、渣打、花旗均指出,沃勒的鷹派講話疊加近期通脹數據,打開了12月加息50個基點的可能性,但現有數據尚不充分,不足以把50bp作為基準預期。
渣打經濟學家團隊表示,12月加息50bp的理由比之前更強,但尚未形成定論。
CME FedWatch數據顯示,通脹數據出爐後,12月加息50bp的概率從接近0升至13.5%;
花旗則維持基準判斷為12月加息25bp,同時提示,如果後續市場波動、金融條件收緊的情況企穩,50bp加息的上行風險會進一步抬升。
官員鷹派表態衝擊債市,美元同步走強
近期布倫特原油價格已經從高點118美元大幅回落至90美元附近,在此背景下,美聯儲理事沃勒釋放可能加息50bp的鷹派轉向信號,疊加偏熱通脹數據,令市場猝不及防。
美債遭到大幅拋售,2年期美債收益率錄得單日最大漲幅,幅度僅次於2025年4月關税政策衝擊時期,美元同步全線走強。
達拉斯聯儲主席洛根也表態,今年冬季存在加快加息節奏的可能。
市場也產生疑問:為何美聯儲在10月議息會議沒有加息。
綜合來看,12月落地50bp加息的門檻依舊很高,但市場不會無視這一風險。
美元整體維持偏強格局,不過後續數據會帶來雙向波動。
荷蘭國際集團Chris Turner在最新觀點中也看好美元短期走勢,他提到美國勞動力市場或加速回暖、核心通脹距離目標仍偏高,美聯儲加息預期支撐美元,未來幾周美元有望繼續走強,
總結:
近期加息預期迅速升温並且達到了共識,短期將影響金價以及權益資產走勢。
下一個核心觀察指標為本週五公佈的PPI數據,倘若PPI同樣強於預期,會進一步強化價格壓力的證據,繼續支撐美元,同時市場會進一步上調50bp加息的定價,當前市場給出該情景概率約12%。
此前美聯儲在9月已經將基準利率上調至3.75%-4.00%區間,為三年來首次加息,市場已經完全計價12月25bp加息。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。