瑞銀:儘管美國10月CPI偏熱,美聯儲12月加息50個基點的支持有限
2026-11-12 08:15:35
週四(11月12日)亞洲時段,美元指數一度觸及102.95創2005年4月中旬以來的新高,當前交投於102.80附近。
週二,一份高於預期的美國通脹報告給美聯儲提出了一個不尋常的問題:下一次加息是否應是雙倍幅度。瑞銀認為答案仍是否定的。但該行表示,10月數據強化了至少再加兩次25個基點的理由,並提高了它們更快到來的風險。
10月整體消費者價格上漲0.4%,高於0.3%的預期;剔除食品與能源的核心價格上漲0.3%,高於0.2%的預期。價格漲幅廣泛,涵蓋食品、住房、娛樂、醫療、電力、機票與快遞服務。10年期美債收益率跳漲11個基點至近5%,標普500週二跌0.4%。
50個基點的想法來自美聯儲理事沃勒。在數據發佈前,他表示核心讀數在0.3%或以上可能為12月考慮50個基點提供理由。
另外,達拉斯聯儲主席洛根表示她傾向於至少再加兩次25個基點,並暗示美聯儲今冬可能行動更快。聯邦基金期貨目前定價12月約28個基點的緊縮,這意味着一次完整的25個基點加息、以及更大幅度的小概率。
50個基點的討論由沃勒的“有條件”表態點燃,但洛根的“至少兩次25個基點”才是更接近共識的表述——兩者的區別在於“一次大步”與“多次小步”,而市場定價的28個基點正指向後者。
瑞銀論證稱,利率制定委員會對50個基點行動的興趣有限。
該行表示,這種幅度的加息可能發出信號——政策遠低於應有水平,並使緊縮週期看起來沒有盡頭。其基準情形仍是12月與3月各加25個基點。
50個基點的問題不僅是“幅度”,更是“信號”——一次大步會被市場解讀為美聯儲承認落後於曲線,從而引發對緊縮終點的不確定性;而兩次小步則保留了“數據依賴”的敍事,使政策路徑更可控。
整體數字背後的細節解釋了擔憂所在。月度核心通脹從0.33%小幅降至0.30%,但三個月年化增速從8月的不足2%升至約3.75%。剔除下跌1.2%的二手車後,核心商品價格上漲約0.4%。關税敏感項目如玩具、傢俱與牀上用品、家電各漲逾1%,IT硬件價格上漲0.4%。
瑞銀指出,這些類別在美聯儲偏好的PCE指標中權重更大;進入2027年,商品去通脹看起來不再是一個可靠的主題。住房通脹從0.39%放緩至0.30%,但仍具黏性;能源再漲0.7%,儘管其對整體數字的貢獻已減弱。
月度核心的微降掩蓋了三個月年化的加速與商品價格的堅挺——這正是瑞銀認為“商品去通脹不再可靠”的依據,也是其判斷加息將持續至3月的理由。
在連續兩份令人失望的報告之後,12月的辯論現在關乎行動的規模,而非是否行動。
對市場而言,聯邦基金期貨定價的28個基點説明市場已為“12月加息”定價,50個基點則是一個尾部風險——任何美聯儲官員的頭條都可能引發對這一尾部的重新定價。
10年期收益率接近5%支撐美元,包括兑日元——在日本央行自身預期12月加息的背景下,美日利差仍是美元兑日元的關鍵驅動。更高的實際收益率對黃金構成逆風,而黃金今年更多是跟隨加息預期交易、而非作為避險資產。
對股市而言,通脹堅挺與長端收益率上升的組合,給本已因英偉達領導層衝擊而承壓的高估值科技股增添了壓力。
瑞銀維持“12月與3月各加25個基點”的基準,意味着緊縮週期的持續時間被延長,而非縮短。對美元指數而言,一個“更慢但更長”的加息路徑,比一次“大步到位”的加息更能提供持續支撐。
數據細節強化了這一邏輯。三個月年化核心通脹升至約3.75%、關税敏感商品與IT硬件價格堅挺,説明通脹的黏性並非單月現象;這使“3月再加一次”的預期難以被輕易削減。10年期收益率接近5%,為美元提供了收益率層面的支撐,也壓低了市場對美聯儲轉向寬鬆的定價空間。
當前美元指數在102上方的高位,正是這一組合的定價結果:12月加息已被完全定價,50個基點是尾部風險而非基準,而“更長路徑”的預期使美元的下行缺乏催化劑。除非通脹數據出現實質性降温、或金融條件惡化迫使美聯儲重新評估,否則美元指數的支撐難以被單次幅度之爭所動搖。
10月CPI整體0.4%、核心0.3%均超預期,價格漲幅廣泛,使12月加息幾乎確定、辯論轉向幅度。沃勒在數據前稱核心0.3%或以上可考慮50個基點,洛根傾向至少再加兩次25個基點;聯邦基金期貨定價12月約28個基點的緊縮,隱含一次完整加息、更大幅度概率很小。瑞銀認為FOMC對50個基點的支持有限——一次大步會被解讀為政策遠低於應有水平、緊縮週期無盡頭——基準情形仍是12月與3月各加25個基點。數據細節支持這一判斷:三個月年化核心通脹升至約3.75%,關税敏感商品與IT硬件價格堅挺,商品去通脹不再可靠。50個基點是尾部風險、任何官員頭條都可能引發重新定價;收益率接近5%支撐美元與美日利差,對黃金構成逆風,對高估值科技股增添壓力。
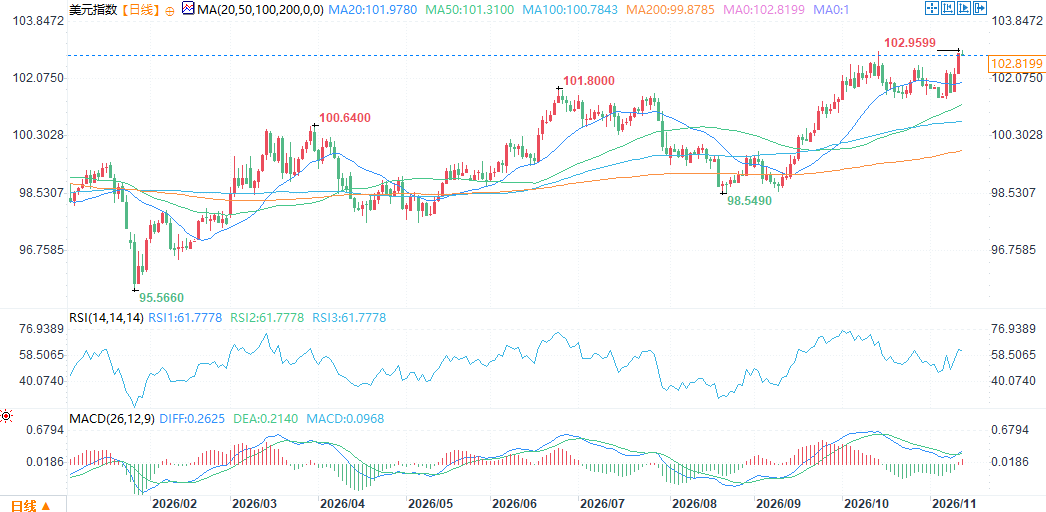
(美元指數日線圖,)
北京時間8:13,美元指數報102.82。
週二,一份高於預期的美國通脹報告給美聯儲提出了一個不尋常的問題:下一次加息是否應是雙倍幅度。瑞銀認為答案仍是否定的。但該行表示,10月數據強化了至少再加兩次25個基點的理由,並提高了它們更快到來的風險。
10月整體消費者價格上漲0.4%,高於0.3%的預期;剔除食品與能源的核心價格上漲0.3%,高於0.2%的預期。價格漲幅廣泛,涵蓋食品、住房、娛樂、醫療、電力、機票與快遞服務。10年期美債收益率跳漲11個基點至近5%,標普500週二跌0.4%。
50個基點的來源:Waller的“有條件”表態與Logan的“至少兩次”
50個基點的想法來自美聯儲理事沃勒。在數據發佈前,他表示核心讀數在0.3%或以上可能為12月考慮50個基點提供理由。
另外,達拉斯聯儲主席洛根表示她傾向於至少再加兩次25個基點,並暗示美聯儲今冬可能行動更快。聯邦基金期貨目前定價12月約28個基點的緊縮,這意味着一次完整的25個基點加息、以及更大幅度的小概率。
50個基點的討論由沃勒的“有條件”表態點燃,但洛根的“至少兩次25個基點”才是更接近共識的表述——兩者的區別在於“一次大步”與“多次小步”,而市場定價的28個基點正指向後者。
瑞銀的判斷:FOMC對50個基點的支持有限,基準仍是12月與3月各加25個基點
瑞銀論證稱,利率制定委員會對50個基點行動的興趣有限。
該行表示,這種幅度的加息可能發出信號——政策遠低於應有水平,並使緊縮週期看起來沒有盡頭。其基準情形仍是12月與3月各加25個基點。
50個基點的問題不僅是“幅度”,更是“信號”——一次大步會被市場解讀為美聯儲承認落後於曲線,從而引發對緊縮終點的不確定性;而兩次小步則保留了“數據依賴”的敍事,使政策路徑更可控。
數據細節:三個月年化核心通脹升至約3.75%,關税敏感商品與IT硬件堅挺
整體數字背後的細節解釋了擔憂所在。月度核心通脹從0.33%小幅降至0.30%,但三個月年化增速從8月的不足2%升至約3.75%。剔除下跌1.2%的二手車後,核心商品價格上漲約0.4%。關税敏感項目如玩具、傢俱與牀上用品、家電各漲逾1%,IT硬件價格上漲0.4%。
瑞銀指出,這些類別在美聯儲偏好的PCE指標中權重更大;進入2027年,商品去通脹看起來不再是一個可靠的主題。住房通脹從0.39%放緩至0.30%,但仍具黏性;能源再漲0.7%,儘管其對整體數字的貢獻已減弱。
月度核心的微降掩蓋了三個月年化的加速與商品價格的堅挺——這正是瑞銀認為“商品去通脹不再可靠”的依據,也是其判斷加息將持續至3月的理由。
市場含義:12月辯論轉向幅度,收益率與美元獲支撐
在連續兩份令人失望的報告之後,12月的辯論現在關乎行動的規模,而非是否行動。
對市場而言,聯邦基金期貨定價的28個基點説明市場已為“12月加息”定價,50個基點則是一個尾部風險——任何美聯儲官員的頭條都可能引發對這一尾部的重新定價。
10年期收益率接近5%支撐美元,包括兑日元——在日本央行自身預期12月加息的背景下,美日利差仍是美元兑日元的關鍵驅動。更高的實際收益率對黃金構成逆風,而黃金今年更多是跟隨加息預期交易、而非作為避險資產。
對股市而言,通脹堅挺與長端收益率上升的組合,給本已因英偉達領導層衝擊而承壓的高估值科技股增添了壓力。
美元指數為何缺乏下行動能
瑞銀維持“12月與3月各加25個基點”的基準,意味着緊縮週期的持續時間被延長,而非縮短。對美元指數而言,一個“更慢但更長”的加息路徑,比一次“大步到位”的加息更能提供持續支撐。
數據細節強化了這一邏輯。三個月年化核心通脹升至約3.75%、關税敏感商品與IT硬件價格堅挺,説明通脹的黏性並非單月現象;這使“3月再加一次”的預期難以被輕易削減。10年期收益率接近5%,為美元提供了收益率層面的支撐,也壓低了市場對美聯儲轉向寬鬆的定價空間。
當前美元指數在102上方的高位,正是這一組合的定價結果:12月加息已被完全定價,50個基點是尾部風險而非基準,而“更長路徑”的預期使美元的下行缺乏催化劑。除非通脹數據出現實質性降温、或金融條件惡化迫使美聯儲重新評估,否則美元指數的支撐難以被單次幅度之爭所動搖。
結論
10月CPI整體0.4%、核心0.3%均超預期,價格漲幅廣泛,使12月加息幾乎確定、辯論轉向幅度。沃勒在數據前稱核心0.3%或以上可考慮50個基點,洛根傾向至少再加兩次25個基點;聯邦基金期貨定價12月約28個基點的緊縮,隱含一次完整加息、更大幅度概率很小。瑞銀認為FOMC對50個基點的支持有限——一次大步會被解讀為政策遠低於應有水平、緊縮週期無盡頭——基準情形仍是12月與3月各加25個基點。數據細節支持這一判斷:三個月年化核心通脹升至約3.75%,關税敏感商品與IT硬件價格堅挺,商品去通脹不再可靠。50個基點是尾部風險、任何官員頭條都可能引發重新定價;收益率接近5%支撐美元與美日利差,對黃金構成逆風,對高估值科技股增添壓力。
(美元指數日線圖,)
北京時間8:13,美元指數報102.82。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。