OPEC增產近200萬桶/日,沙特產量飆至1060萬桶,油價持續承壓
2026-11-12 11:29:46
週四(11月12日)亞洲時段,美原油期貨延續跌勢,當前交投於85.50美元/桶附近,跌幅約1%,仍處於9月初以來的低位區域。
據媒體報道,援引OPEC最新月度數據,OPEC10月原油產量回升至接近戰前水平,沙特阿拉伯引領了急劇反彈。替代管道、船對船轉運與其他變通方式使海灣產油國得以在航運持續遇襲的情況下保持石油流動。
OPEC產量上月增加近200萬桶/日、至約2720萬桶/日,而伊朗衝突爆發前的2月約為2860萬桶/日。
該組織事實上的領導者沙特阿拉伯將產量從9月的約840萬桶/日提升至約1060萬桶/日。衝突進入第八個多月,美國軍事支持、油輪對油輪轉運與跨陸管道幫助產油國維持出口——即便霍爾木茲海峽的船隻面臨反覆襲擊、胡塞武裝威脅紅海交通。
據數據機構,沙特10月原油出口日均約700萬桶,略低於9月、但仍高於2025年約620萬桶的均值;海灣沿岸東部碼頭的裝貨量已回升,此前戰爭早期貨源曾轉向紅海港口。
供應端的恢復並非來自和平,而是來自變通——管道與轉運繞開了海峽的瓶頸,使產量得以回升,但這一恢復的脆弱性也正源於此:變通路線同樣暴露於襲擊風險之下。
海峽本身仍是瓶頸。戰前,它承載了全球約五分之一的石油與液化天然氣。據數據機構,過去一週經確認的通行量日均約400萬桶,而衝突前約為1700萬桶。
這些數字仍是初步的,且部分油輪在關閉應答器的情況下穿越。
OPEC產量的反彈與海峽通行量的低迷並存,説明當前的供應恢復依賴的是“繞行”而非“疏通”——海峽的正常化仍未發生,任何針對管道或紅海路線的升級,都可能迅速逆轉供應端的改善。
持續的襲擊與美伊和談的不確定性抑制了緩和的希望。海灣產油國正大幅折價以贏得買家、抵消高昂的油輪與運費成本。
沙特阿美將12月阿拉伯輕質原油對亞洲的官方售價下調2美元/桶、至較阿曼/迪拜基準貼水7美元。
供應恢復與海峽瓶頸並存,使海灣原油的定價權走弱——產油國需要通過折價來補償買家的運輸風險與成本,而這一折價對亞洲煉廠構成温和利好。
對更廣泛的宏觀圖景而言,石油仍是衝突向通脹傳導的主要渠道。供應趨穩將緩解美聯儲與日本央行的壓力,而重新出現的中斷將強化進一步加息的理由。
OPEC維持需求預測不變,預計今年全球消費增18萬桶/日、明年增255萬桶/日;關鍵OPEC+成員本月早些時候同意12月維持產量不變。
油價的走勢不僅是商品市場的變量,更是央行政策路徑的輸入——供應的改善若持續,將為加息預期降温;若海峽或管道再遇襲,通脹壓力將重新上升,強化鷹派立場。
OPEC10月產量增加近200萬桶/日、至約2720萬桶/日,沙特從840萬升至1060萬桶/日,依靠管道、船對船轉運與美國軍事支持維持出口,逼近戰前2860萬桶/日的水平。但海峽瓶頸未解——經確認的通行量日均約400萬桶,僅為戰前1700萬桶的四分之一,説明供應恢復依賴的是“繞行”而非“疏通”,其脆弱性正源於變通路線的暴露。
沙特阿美將12月對亞洲售價下調2美元至貼水7美元,反映海灣原油定價權的走弱。對宏觀而言,石油仍是衝突向通脹傳導的主要渠道:供應趨穩緩解美聯儲與日本央行的壓力,重新中斷則強化加息理由。
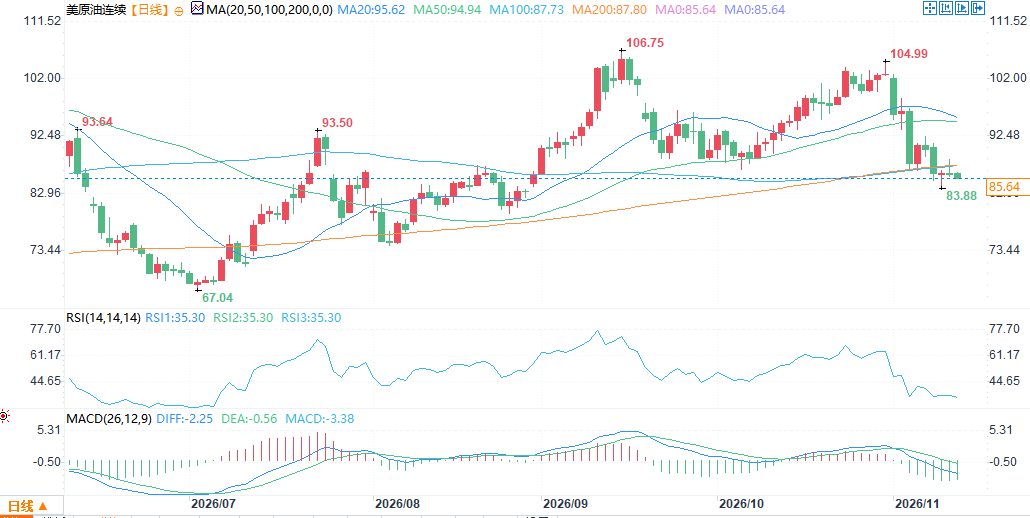
(美原油期貨日線圖,)
北京時間11:27,美原油期貨報85.54美元/桶。
據媒體報道,援引OPEC最新月度數據,OPEC10月原油產量回升至接近戰前水平,沙特阿拉伯引領了急劇反彈。替代管道、船對船轉運與其他變通方式使海灣產油國得以在航運持續遇襲的情況下保持石油流動。
產量反彈:OPEC增近200萬桶/日,沙特從840萬升至1060萬桶/日
OPEC產量上月增加近200萬桶/日、至約2720萬桶/日,而伊朗衝突爆發前的2月約為2860萬桶/日。
該組織事實上的領導者沙特阿拉伯將產量從9月的約840萬桶/日提升至約1060萬桶/日。衝突進入第八個多月,美國軍事支持、油輪對油輪轉運與跨陸管道幫助產油國維持出口——即便霍爾木茲海峽的船隻面臨反覆襲擊、胡塞武裝威脅紅海交通。
據數據機構,沙特10月原油出口日均約700萬桶,略低於9月、但仍高於2025年約620萬桶的均值;海灣沿岸東部碼頭的裝貨量已回升,此前戰爭早期貨源曾轉向紅海港口。
供應端的恢復並非來自和平,而是來自變通——管道與轉運繞開了海峽的瓶頸,使產量得以回升,但這一恢復的脆弱性也正源於此:變通路線同樣暴露於襲擊風險之下。
海峽瓶頸未解:通行量日均400萬桶,僅為戰前四分之一
海峽本身仍是瓶頸。戰前,它承載了全球約五分之一的石油與液化天然氣。據數據機構,過去一週經確認的通行量日均約400萬桶,而衝突前約為1700萬桶。
這些數字仍是初步的,且部分油輪在關閉應答器的情況下穿越。
OPEC產量的反彈與海峽通行量的低迷並存,説明當前的供應恢復依賴的是“繞行”而非“疏通”——海峽的正常化仍未發生,任何針對管道或紅海路線的升級,都可能迅速逆轉供應端的改善。
襲擊與和談不確定性下,沙特以貼水補償買家
持續的襲擊與美伊和談的不確定性抑制了緩和的希望。海灣產油國正大幅折價以贏得買家、抵消高昂的油輪與運費成本。
沙特阿美將12月阿拉伯輕質原油對亞洲的官方售價下調2美元/桶、至較阿曼/迪拜基準貼水7美元。
供應恢復與海峽瓶頸並存,使海灣原油的定價權走弱——產油國需要通過折價來補償買家的運輸風險與成本,而這一折價對亞洲煉廠構成温和利好。
宏觀含義:供應趨穩緩解美聯儲與日本央行壓力,中斷則強化加息理由
對更廣泛的宏觀圖景而言,石油仍是衝突向通脹傳導的主要渠道。供應趨穩將緩解美聯儲與日本央行的壓力,而重新出現的中斷將強化進一步加息的理由。
OPEC維持需求預測不變,預計今年全球消費增18萬桶/日、明年增255萬桶/日;關鍵OPEC+成員本月早些時候同意12月維持產量不變。
油價的走勢不僅是商品市場的變量,更是央行政策路徑的輸入——供應的改善若持續,將為加息預期降温;若海峽或管道再遇襲,通脹壓力將重新上升,強化鷹派立場。
結論
OPEC10月產量增加近200萬桶/日、至約2720萬桶/日,沙特從840萬升至1060萬桶/日,依靠管道、船對船轉運與美國軍事支持維持出口,逼近戰前2860萬桶/日的水平。但海峽瓶頸未解——經確認的通行量日均約400萬桶,僅為戰前1700萬桶的四分之一,説明供應恢復依賴的是“繞行”而非“疏通”,其脆弱性正源於變通路線的暴露。
沙特阿美將12月對亞洲售價下調2美元至貼水7美元,反映海灣原油定價權的走弱。對宏觀而言,石油仍是衝突向通脹傳導的主要渠道:供應趨穩緩解美聯儲與日本央行的壓力,重新中斷則強化加息理由。
(美原油期貨日線圖,)
北京時間11:27,美原油期貨報85.54美元/桶。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。