加息預期強化,美國抗通脹之路或將迎來陣痛
2026-11-12 21:03:31
近期美元大漲,黃金大跌,12月加息也沒有太大的變化仍然是加息一次,那為什麼一個份殘缺的CPI數據會引起市場這麼大的反應,或者説為什麼黃金、美元波動這麼劇烈。
CPI報告顯示,在中期選舉前夕,物價壓力持續抬升,生活成本議題成為民主黨競選核心抓手。
今年,地區衝突帶來的能源擾動、關税成本以及數據中心資本開支熱潮,共同推升了通脹水平。
這也是美聯儲官員在12月8日至9日政策會議前,拿到的最後一份CPI關鍵報告。
當前市場已經計價本次會議加息,而美聯儲理事沃勒此前明確給出門檻:如果核心CPI環比漲幅達到0.3%或更高,美聯儲需要考慮加息50個基點。
日後我們回頭看,這份10月CPI數據或許就是一個拐點:風險天平已經轉向,抗通脹很難再平穩落地,後續收緊政策大概率要付出經濟代價。
本次核心CPI環比0.3%,已經是連續第三個月維持這一幅度;而0.2%的環比增速,才是匹配美聯儲2%長期通脹目標的節奏。
此前幾輪通脹走高,市場還能簡單歸因為單一擾動,比如能源、二手車或者通訊套餐漲價,但本輪通脹的擴散特徵已經完全不同。
克利夫蘭聯儲兩組剔除極端值的通脹指標進一步印證了通脹粘性:中位數CPI折年增速3.7%,截尾均值CPI折年上漲4.5%。
儘管指標本身存在波動,但信號指向清晰,短期核心通脹上行的概率高於回落。
CPI口徑下核心通脹為2.8%,美聯儲偏好的PCE口徑核心通脹達到3.1%。
此前不少樂觀觀點,包括部分市場分析師,都認為通脹只是關税、能源這類一次性衝擊帶來的脈衝,外部擾動消退後就能平滑回落至2%,這種可能性仍然存在,但概率正在明顯下降。
高盛的跟蹤數據指出,供給衝擊的傳導已經擴散至大量消費品類,不再侷限於機票這類典型的受衝擊項目,並且傳導存在滯後效應,相關影響或將延續至2027年上半年。
更關鍵的一點是,在美國經濟保持韌性、金融環境偏暖的背景下,企業已經拿到定價權,短期漲價行為很容易固化,形成持續性通脹。
很多企業面對穩定的終端需求,願意持續上調商品與服務報價,把上游成本向消費者轉嫁,這也是通脹長期化的核心推手。
勞動力市場的信號則更為複雜。
當前失業率維持低位,但名義薪資增速偏弱;不過如果把各類福利、補貼一併計入,整體勞動力成本並不温和。
物價持續上行帶動薪資跟進,形成工資-物價螺旋只是時間問題,這會進一步鎖死通脹中樞。
市場直接用腳投票,利率期貨顯示的明年3月前只加一次息的概率預期一天之內暴跌至12.49%,雖然12月加息概率和幅度沒有太大變動,但整體給市場帶來的衝擊非常明確。
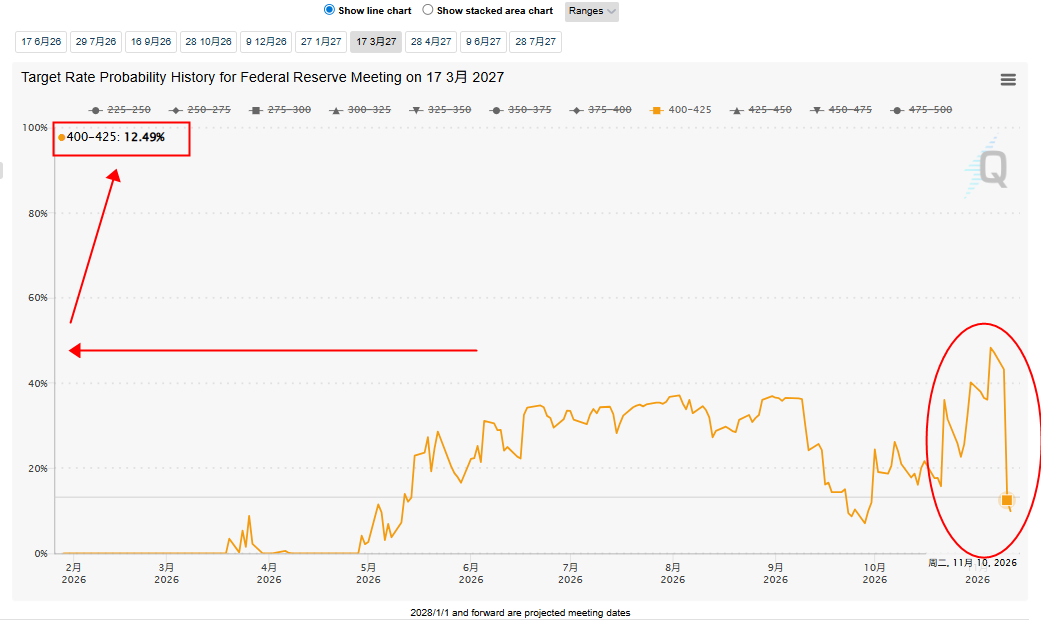
(FedWatch利率工具,來源:CME芝商所)
通脹的路徑,直接決定美聯儲的利率選擇。
如果通脹能夠自主回落至2%附近,美聯儲只需要小幅收緊、保持政策限制性即可。
但如果通脹持續卡在3%附近,美聯儲就必須主動製造經濟閒置,通過壓低總需求、抬升失業率來壓制物價,這意味着終端利率要比當前市場預期更高,高利率維持的時間也會更長。
而利率持續抬升,衰退風險隨之升温。
2年期美債收益率是美聯儲政策預期的先行指標,當前較10年期收益率低0.25個百分點。
一旦2年期收益率反超10年期,也就是收益率曲線倒掛,就是市場發出的衰退預警,意味着高利率對經濟的反噬已經進入交易窗口。
CPI報告顯示,在中期選舉前夕,物價壓力持續抬升,生活成本議題成為民主黨競選核心抓手。
今年,地區衝突帶來的能源擾動、關税成本以及數據中心資本開支熱潮,共同推升了通脹水平。
這也是美聯儲官員在12月8日至9日政策會議前,拿到的最後一份CPI關鍵報告。
當前市場已經計價本次會議加息,而美聯儲理事沃勒此前明確給出門檻:如果核心CPI環比漲幅達到0.3%或更高,美聯儲需要考慮加息50個基點。
通脹拐點顯現:通脹從單一擾動,轉向廣泛擴散
日後我們回頭看,這份10月CPI數據或許就是一個拐點:風險天平已經轉向,抗通脹很難再平穩落地,後續收緊政策大概率要付出經濟代價。
本次核心CPI環比0.3%,已經是連續第三個月維持這一幅度;而0.2%的環比增速,才是匹配美聯儲2%長期通脹目標的節奏。
此前幾輪通脹走高,市場還能簡單歸因為單一擾動,比如能源、二手車或者通訊套餐漲價,但本輪通脹的擴散特徵已經完全不同。
克利夫蘭聯儲兩組剔除極端值的通脹指標進一步印證了通脹粘性:中位數CPI折年增速3.7%,截尾均值CPI折年上漲4.5%。
儘管指標本身存在波動,但信號指向清晰,短期核心通脹上行的概率高於回落。
CPI口徑下核心通脹為2.8%,美聯儲偏好的PCE口徑核心通脹達到3.1%。
此前不少樂觀觀點,包括部分市場分析師,都認為通脹只是關税、能源這類一次性衝擊帶來的脈衝,外部擾動消退後就能平滑回落至2%,這種可能性仍然存在,但概率正在明顯下降。
兩大支撐因素,推升通脹長期化風險
高盛的跟蹤數據指出,供給衝擊的傳導已經擴散至大量消費品類,不再侷限於機票這類典型的受衝擊項目,並且傳導存在滯後效應,相關影響或將延續至2027年上半年。
更關鍵的一點是,在美國經濟保持韌性、金融環境偏暖的背景下,企業已經拿到定價權,短期漲價行為很容易固化,形成持續性通脹。
很多企業面對穩定的終端需求,願意持續上調商品與服務報價,把上游成本向消費者轉嫁,這也是通脹長期化的核心推手。
勞動力市場的信號則更為複雜。
當前失業率維持低位,但名義薪資增速偏弱;不過如果把各類福利、補貼一併計入,整體勞動力成本並不温和。
物價持續上行帶動薪資跟進,形成工資-物價螺旋只是時間問題,這會進一步鎖死通脹中樞。
市場直接用腳投票,利率期貨顯示的明年3月前只加一次息的概率預期一天之內暴跌至12.49%,雖然12月加息概率和幅度沒有太大變動,但整體給市場帶來的衝擊非常明確。
(FedWatch利率工具,來源:CME芝商所)
通脹路徑決定利率終點,衰退風險值得警惕
通脹的路徑,直接決定美聯儲的利率選擇。
如果通脹能夠自主回落至2%附近,美聯儲只需要小幅收緊、保持政策限制性即可。
但如果通脹持續卡在3%附近,美聯儲就必須主動製造經濟閒置,通過壓低總需求、抬升失業率來壓制物價,這意味着終端利率要比當前市場預期更高,高利率維持的時間也會更長。
而利率持續抬升,衰退風險隨之升温。
2年期美債收益率是美聯儲政策預期的先行指標,當前較10年期收益率低0.25個百分點。
一旦2年期收益率反超10年期,也就是收益率曲線倒掛,就是市場發出的衰退預警,意味着高利率對經濟的反噬已經進入交易窗口。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。