特朗普叫停萬斯對伊談判窗口:地緣博弈僵持,金價大跌
2026-11-12 21:35:00
當前主導全球大宗商品、匯率、權益市場定價的核心變量依舊是地緣風險。
無論是中東美伊博弈反覆拉扯,還是俄烏戰線久拖不決,都呈現出一個共性特徵:各方持續投入大量籌碼,但都沒能拿到決定性戰果,博弈進入高沉沒成本的僵持階段,通脹反噬風險隨之持續發酵,不斷擾動資產價格。
美國、歐盟、俄羅斯三方當前的困境高度相似:軍事行動與制裁手段持續落地,但短期看不到能夠快速鎖定勝局的突破口。
中東方向,美伊談判反覆搖擺,消息顯示副總統萬斯曾獲得授權,計劃和伊朗高層展開面對面磋商,談判圍繞解除海上封鎖、解凍凍結資產、放寬石油制裁等核心分歧展開;
但特朗普隨即表態,不再尋求和伊朗達成協議,談判窗口快速關閉。
美國手握海峽封鎖手段、凍結伊朗海外資產,卻無法迫使伊朗讓步,同時國內通脹壓力居高不下,共和黨在國會與關鍵紅州的選情受挫,正是海外地緣成本向內傳導的體現。
歐洲方向,歐盟繼續加碼對俄博弈,馮德萊恩官宣推進第22輪對俄製裁方案,同時配套烏克蘭長期資金提案,歐洲也派員參與阿布扎比俄烏和談。
持續數年的制裁並沒有快速達成壓垮俄羅斯的目標,反而持續推高歐洲能源成本、拖累工業景氣,通脹反覆、經濟走弱成為歐盟需要長期承擔的代價。
俄羅斯同樣在戰線中持續投入資源,同樣難以快速拿到決定性的談判籌碼。
各方都付出了巨大成本,戰局卻沒有出現單向傾斜。
這一輪博弈最棘手的地方,在於沉沒成本陷阱。
美國、歐盟、俄羅斯都已經投入鉅額資金、外交資源、軍事資源,每一方內部都存在“距離勝利只差一步”的敍事。
在這種視角下,主動讓步、接受妥協,會被解讀為前期投入全部付諸東流,政治代價極高。
但與此同時,沒有人能精準測算自身還能扛多久、持續對抗的終極代價是什麼。
一邊是談判的預期反覆擾動市場,一邊是制裁、封鎖、襲擊等摩擦從未真正停止。
近期阿聯酋附近海域油輪遭不明投射物襲擊、航運風險再起,就是典型的邊際擾動,隨時會推升能源溢價。
這種狀態下,衝突很難快速收尾,最優解不再是速勝,而是長期僵持。
地緣僵持的連鎖後果,最終都會迴流到通脹層面。
能源航道風險、貿易壁壘、制裁帶來的供應鏈割裂,持續向上遊傳導成本,推高全球通脹中樞。美國本身通脹粘性已經超預期,核心CPI連續三個月環比0.3%,迫使美聯儲維持高利率路徑;
歐盟本身經濟復甦乏力,持續加碼制裁會進一步放大輸入性通脹壓力,壓縮歐洲央行的降息空間。
通脹不回落,寬鬆預期就會持續延後,高利率維持時間拉長,股票、債券、黃金等資產都要持續在滯脹預期下重新定價。
市場不再交易“衝突快速結束、通脹回落”的樂觀劇本,而是持續計價地緣溢價與長期通脹粘性。
短期來看,只要這種“投入巨大、戰果有限、各方都自認接近勝利”的僵持格局沒有打破,地緣就會持續作為主線左右全球資產。
博弈的終點不是某一方快速取勝,而是通脹、經濟衰退、國內政治壓力累積到臨界點,倒逼各方重新回到談判桌。
在此之前,大宗商品波動率、美債利率以及美元、黃金的波動,都會持續受地緣消息驅動。
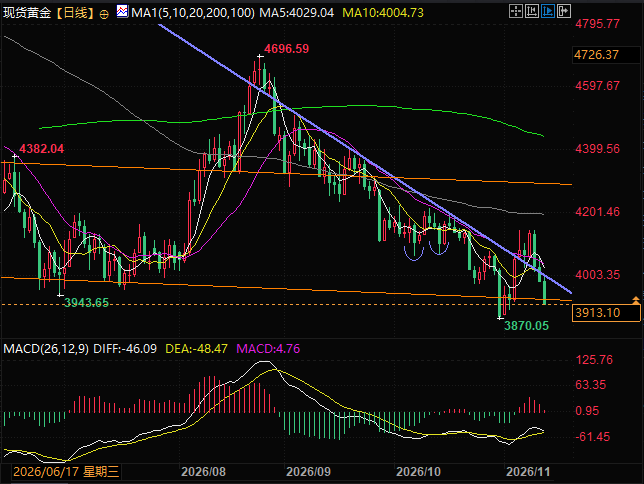
(現貨黃金日線圖,來源:易匯通)
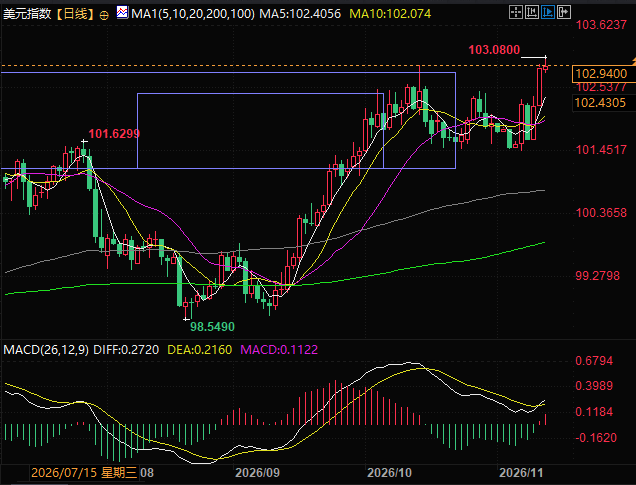
(美元指數日線圖,來源:易匯通)
北京時間21:33,現貨黃金現報3902美元/盎司,美元指數現報102.93。
無論是中東美伊博弈反覆拉扯,還是俄烏戰線久拖不決,都呈現出一個共性特徵:各方持續投入大量籌碼,但都沒能拿到決定性戰果,博弈進入高沉沒成本的僵持階段,通脹反噬風險隨之持續發酵,不斷擾動資產價格。
多方均未取得決定性戰果,籌碼投入卻持續加碼
美國、歐盟、俄羅斯三方當前的困境高度相似:軍事行動與制裁手段持續落地,但短期看不到能夠快速鎖定勝局的突破口。
中東方向,美伊談判反覆搖擺,消息顯示副總統萬斯曾獲得授權,計劃和伊朗高層展開面對面磋商,談判圍繞解除海上封鎖、解凍凍結資產、放寬石油制裁等核心分歧展開;
但特朗普隨即表態,不再尋求和伊朗達成協議,談判窗口快速關閉。
美國手握海峽封鎖手段、凍結伊朗海外資產,卻無法迫使伊朗讓步,同時國內通脹壓力居高不下,共和黨在國會與關鍵紅州的選情受挫,正是海外地緣成本向內傳導的體現。
歐洲方向,歐盟繼續加碼對俄博弈,馮德萊恩官宣推進第22輪對俄製裁方案,同時配套烏克蘭長期資金提案,歐洲也派員參與阿布扎比俄烏和談。
持續數年的制裁並沒有快速達成壓垮俄羅斯的目標,反而持續推高歐洲能源成本、拖累工業景氣,通脹反覆、經濟走弱成為歐盟需要長期承擔的代價。
俄羅斯同樣在戰線中持續投入資源,同樣難以快速拿到決定性的談判籌碼。
各方都付出了巨大成本,戰局卻沒有出現單向傾斜。
相持困局:沉沒成本捆綁,各方都不願輕易認輸
這一輪博弈最棘手的地方,在於沉沒成本陷阱。
美國、歐盟、俄羅斯都已經投入鉅額資金、外交資源、軍事資源,每一方內部都存在“距離勝利只差一步”的敍事。
在這種視角下,主動讓步、接受妥協,會被解讀為前期投入全部付諸東流,政治代價極高。
但與此同時,沒有人能精準測算自身還能扛多久、持續對抗的終極代價是什麼。
一邊是談判的預期反覆擾動市場,一邊是制裁、封鎖、襲擊等摩擦從未真正停止。
近期阿聯酋附近海域油輪遭不明投射物襲擊、航運風險再起,就是典型的邊際擾動,隨時會推升能源溢價。
這種狀態下,衝突很難快速收尾,最優解不再是速勝,而是長期僵持。
長期僵持的最終代價:通脹反噬,約束貨幣政策
地緣僵持的連鎖後果,最終都會迴流到通脹層面。
能源航道風險、貿易壁壘、制裁帶來的供應鏈割裂,持續向上遊傳導成本,推高全球通脹中樞。美國本身通脹粘性已經超預期,核心CPI連續三個月環比0.3%,迫使美聯儲維持高利率路徑;
歐盟本身經濟復甦乏力,持續加碼制裁會進一步放大輸入性通脹壓力,壓縮歐洲央行的降息空間。
通脹不回落,寬鬆預期就會持續延後,高利率維持時間拉長,股票、債券、黃金等資產都要持續在滯脹預期下重新定價。
市場不再交易“衝突快速結束、通脹回落”的樂觀劇本,而是持續計價地緣溢價與長期通脹粘性。
總結:
短期來看,只要這種“投入巨大、戰果有限、各方都自認接近勝利”的僵持格局沒有打破,地緣就會持續作為主線左右全球資產。
博弈的終點不是某一方快速取勝,而是通脹、經濟衰退、國內政治壓力累積到臨界點,倒逼各方重新回到談判桌。
在此之前,大宗商品波動率、美債利率以及美元、黃金的波動,都會持續受地緣消息驅動。
(現貨黃金日線圖,來源:易匯通)
(美元指數日線圖,來源:易匯通)
北京時間21:33,現貨黃金現報3902美元/盎司,美元指數現報102.93。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。