一張圖:波羅的海乾散貨指數連續第七個交易日走強,各船型運價普漲帶動行情上行
2026-11-13 00:47:16
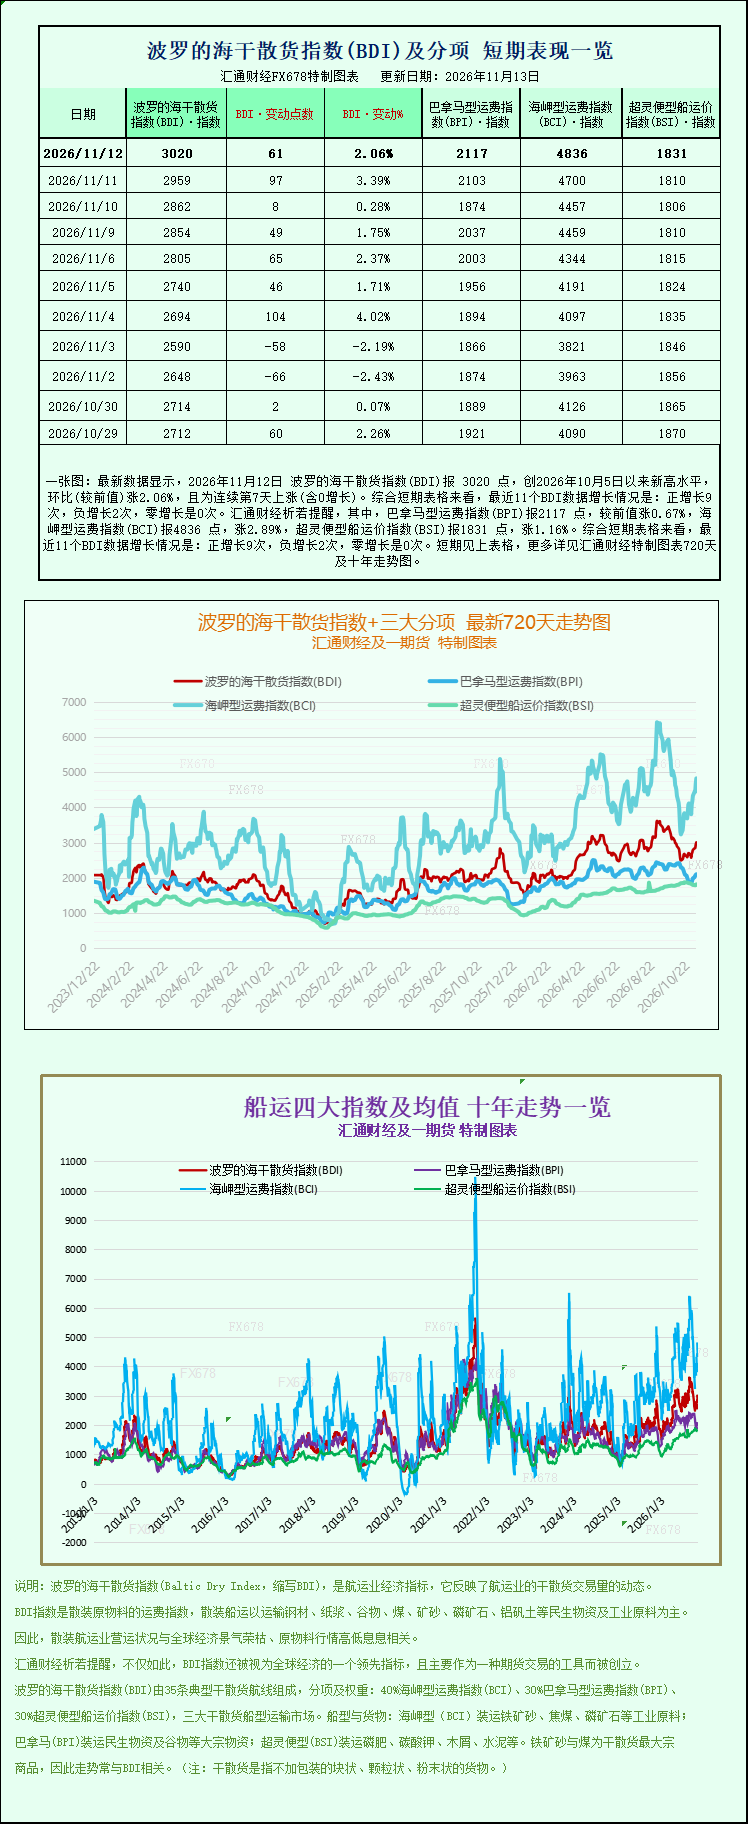
最新數據顯示,2026年11月12日 波羅的海乾散貨指數(BDI)報 3020 點,創2026年10月5日以來新高水平,環比(較前值)漲2.06%,且為連續第7天上漲(含0增長)。綜合短期表格來看,最近11個BDI數據增長情況是:正增長9次,負增長2次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2117 點,較前值漲0.67%,海岬型運費指數(BCI)報4836 點,漲2.89%,超靈便型船運價指數(BSI)報1831 點,漲1.16%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
波羅的海交易所核心海運運價指數,也就是跟蹤全球幹散貨大宗商品運輸租金的波羅的海乾散貨指數(BDI),週四再度收漲,實現連續七個交易日上行,創下一個多月以來的新高。本輪上漲由所有主流船型板塊運價同步走強共同支撐。
核心波羅的海乾散貨指數綜合覆蓋好望角型、巴拿馬型以及超靈便型船的租金報價,當日上漲61點,漲幅2.1%,收報3020點,這也是該指數自10月5日之後的最高點位。分船型來看,行情呈現全面走強的特徵,沒有出現板塊分化,反映當下幹散貨航運市場的需求面具備廣譜支撐,並非單一貨種拉動的脈衝行情。
其中,好望角型船指數上漲136點,漲幅2.9%,收於4836點,創下10月2日以來的新高。好望角型船是幹散貨市場裏體量最大的主力船型,單船載重通常在15萬噸級別,主要承載鐵礦石、煤炭這類大宗商品,是觀察工業端原材料貿易需求的風向標。該船型的日均收益上漲1232美元,至40357美元/天。
值得留意的是,運價走強的同時,鐵礦石期貨價格在週四走弱。港口現貨成交清淡,加上西芒杜鐵礦後續增量供給的預期持續壓制盤面,鐵礦石期貨價格承壓下行。這裏出現了運價和貨價背離的現象,需要區分背後驅動:鐵礦石期貨定價更多着眼於中長期新增供給預期與國內鋼廠採購節奏,而短期船租價格,更多取決於當下的航線貨盤釋放節奏、船舶運力調度、港口擁堵情況,二者定價週期並不完全同步。即便礦價走弱,短期集中釋放的發運貨盤依然可以推高即期租船價格。
巴拿馬型船指數上漲14點,漲幅0.7%,收報2117點,刷新10月22日以來高點。巴拿馬型船載重區間多在6萬–7萬噸,主要運輸煤炭、糧食兩大品類,是連接全球能源貿易、農產品跨洋流通的主力船型。該船型日均租金收益抬升131美元,至19054美元/天。相較於好望角船型,巴拿馬型本輪漲幅更温和,側面説明糧食、火電煤的貿易需求修復力度,弱於鐵礦石發運端的短期拉動。
小型船板塊同樣跟隨上行,超靈便型船指數上漲21點,漲幅1.2%,收至1831點,創下一週以上新高。超靈便型船吃水更淺,航線靈活性更強,可以停靠更多中小型港口,貨種也更加分散,除小批量煤炭、糧食外,還承接鋼材、水泥熟料、化肥等雜散貨運輸,該板塊走強,代表全球區域性、短途支線散貨貿易活動同步回暖,需求的覆蓋面進一步拓寬。
本輪BDI連漲七週,是10月上旬回調之後一輪持續性較強的修復行情。市場層面有幾重底層驅動。第一,亞太區域鐵礦石發運節奏階段性提速,澳洲、巴西發運窗口集中,鋼廠補庫帶來短期貨盤集中釋放,直接拉動好望角船型的即期需求,而好望角權重最高,是本輪BDI上行最核心的引擎。第二,進入北半球秋冬季節,全球火電用煤的季節性採購窗口開啓,大西洋、太平洋煤運航線貨盤穩步增加,托住巴拿馬型船租金。第三,前期部分運力迴流、檢修的供給壓力階段性緩解,短期可投放的有效運力沒有出現明顯增量,供需邊際發生有利於船東的變化。
但同時也要看到行情內部的矛盾點,也就是鐵礦石期貨和運價背離。西芒杜鐵礦項目的供給預期,給鐵礦石中長期價格持續壓制,國內鋼廠利潤約束下,持續主動大幅補庫的意願有限,這意味着鐵礦石的發運需求大概率是階段性脈衝,很難形成長期持續的高景氣。一旦短期集中發運窗口結束,貨盤迴落,好望角船型租金存在回調壓力。
從結構上看,本次是全船型普漲,相比過去單一船型拉動的行情,信號質量更強,説明幹散貨的需求回暖不是單一貨種的短期擾動,而是工業原料、能源、農產品多品類同步出現邊際改善。但也要區分季節性脈衝和趨勢反轉的差異:秋冬本就是幹散貨傳統旺季,本輪上漲很大一部分包含季節性因素,旺季過後的需求承接能力,是後續行情最大的觀察點。
風險層面,一方面,中國製造業復甦力度、鋼廠持續性採購意願,會直接決定鐵礦石、煤炭的遠期貨盤;另一方面,新船交付節奏、船舶繞行、港口效率變化,會持續改變運力供給端。如果後續大宗商品需求走弱,貨盤快速萎縮,當前偏高的即期租金會快速回落。
對於大宗商品交易而言,BDI是重要的領先觀測指標。持續走強的幹散貨運價,代表全球實物貿易活躍度邊際抬升,會間接影響煤炭、礦石、農產品的交易情緒;但必須注意,運價是同步即期指標,不代表商品價格一定會同步上漲,本次鐵礦石的背離就是典型案例,交易上不能簡單把BDI上漲等同於大宗商品漲價。
後續跟蹤重點:巴西、澳洲鐵礦石發運數據、國內鋼廠日耗與補庫節奏、大西洋煤炭貨盤、糧食出口訂單、各船型租金的周度持續性,以及港口等待錨泊船舶數量,以此判斷本輪運價上漲是季節性短期脈衝,還是趨勢性回暖。
波羅的海交易所核心海運運價指數,也就是跟蹤全球幹散貨大宗商品運輸租金的波羅的海乾散貨指數(BDI),週四再度收漲,實現連續七個交易日上行,創下一個多月以來的新高。本輪上漲由所有主流船型板塊運價同步走強共同支撐。
核心波羅的海乾散貨指數綜合覆蓋好望角型、巴拿馬型以及超靈便型船的租金報價,當日上漲61點,漲幅2.1%,收報3020點,這也是該指數自10月5日之後的最高點位。分船型來看,行情呈現全面走強的特徵,沒有出現板塊分化,反映當下幹散貨航運市場的需求面具備廣譜支撐,並非單一貨種拉動的脈衝行情。
其中,好望角型船指數上漲136點,漲幅2.9%,收於4836點,創下10月2日以來的新高。好望角型船是幹散貨市場裏體量最大的主力船型,單船載重通常在15萬噸級別,主要承載鐵礦石、煤炭這類大宗商品,是觀察工業端原材料貿易需求的風向標。該船型的日均收益上漲1232美元,至40357美元/天。
值得留意的是,運價走強的同時,鐵礦石期貨價格在週四走弱。港口現貨成交清淡,加上西芒杜鐵礦後續增量供給的預期持續壓制盤面,鐵礦石期貨價格承壓下行。這裏出現了運價和貨價背離的現象,需要區分背後驅動:鐵礦石期貨定價更多着眼於中長期新增供給預期與國內鋼廠採購節奏,而短期船租價格,更多取決於當下的航線貨盤釋放節奏、船舶運力調度、港口擁堵情況,二者定價週期並不完全同步。即便礦價走弱,短期集中釋放的發運貨盤依然可以推高即期租船價格。
巴拿馬型船指數上漲14點,漲幅0.7%,收報2117點,刷新10月22日以來高點。巴拿馬型船載重區間多在6萬–7萬噸,主要運輸煤炭、糧食兩大品類,是連接全球能源貿易、農產品跨洋流通的主力船型。該船型日均租金收益抬升131美元,至19054美元/天。相較於好望角船型,巴拿馬型本輪漲幅更温和,側面説明糧食、火電煤的貿易需求修復力度,弱於鐵礦石發運端的短期拉動。
小型船板塊同樣跟隨上行,超靈便型船指數上漲21點,漲幅1.2%,收至1831點,創下一週以上新高。超靈便型船吃水更淺,航線靈活性更強,可以停靠更多中小型港口,貨種也更加分散,除小批量煤炭、糧食外,還承接鋼材、水泥熟料、化肥等雜散貨運輸,該板塊走強,代表全球區域性、短途支線散貨貿易活動同步回暖,需求的覆蓋面進一步拓寬。
本輪BDI連漲七週,是10月上旬回調之後一輪持續性較強的修復行情。市場層面有幾重底層驅動。第一,亞太區域鐵礦石發運節奏階段性提速,澳洲、巴西發運窗口集中,鋼廠補庫帶來短期貨盤集中釋放,直接拉動好望角船型的即期需求,而好望角權重最高,是本輪BDI上行最核心的引擎。第二,進入北半球秋冬季節,全球火電用煤的季節性採購窗口開啓,大西洋、太平洋煤運航線貨盤穩步增加,托住巴拿馬型船租金。第三,前期部分運力迴流、檢修的供給壓力階段性緩解,短期可投放的有效運力沒有出現明顯增量,供需邊際發生有利於船東的變化。
但同時也要看到行情內部的矛盾點,也就是鐵礦石期貨和運價背離。西芒杜鐵礦項目的供給預期,給鐵礦石中長期價格持續壓制,國內鋼廠利潤約束下,持續主動大幅補庫的意願有限,這意味着鐵礦石的發運需求大概率是階段性脈衝,很難形成長期持續的高景氣。一旦短期集中發運窗口結束,貨盤迴落,好望角船型租金存在回調壓力。
從結構上看,本次是全船型普漲,相比過去單一船型拉動的行情,信號質量更強,説明幹散貨的需求回暖不是單一貨種的短期擾動,而是工業原料、能源、農產品多品類同步出現邊際改善。但也要區分季節性脈衝和趨勢反轉的差異:秋冬本就是幹散貨傳統旺季,本輪上漲很大一部分包含季節性因素,旺季過後的需求承接能力,是後續行情最大的觀察點。
風險層面,一方面,中國製造業復甦力度、鋼廠持續性採購意願,會直接決定鐵礦石、煤炭的遠期貨盤;另一方面,新船交付節奏、船舶繞行、港口效率變化,會持續改變運力供給端。如果後續大宗商品需求走弱,貨盤快速萎縮,當前偏高的即期租金會快速回落。
對於大宗商品交易而言,BDI是重要的領先觀測指標。持續走強的幹散貨運價,代表全球實物貿易活躍度邊際抬升,會間接影響煤炭、礦石、農產品的交易情緒;但必須注意,運價是同步即期指標,不代表商品價格一定會同步上漲,本次鐵礦石的背離就是典型案例,交易上不能簡單把BDI上漲等同於大宗商品漲價。
後續跟蹤重點:巴西、澳洲鐵礦石發運數據、國內鋼廠日耗與補庫節奏、大西洋煤炭貨盤、糧食出口訂單、各船型租金的周度持續性,以及港口等待錨泊船舶數量,以此判斷本輪運價上漲是季節性短期脈衝,還是趨勢性回暖。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。