美債反彈面臨現實檢驗
2026-11-13 01:44:07
過去一個月債券市場的反彈,重新點燃了固定收益投資者的希望——最壞的時刻或許已經過去。隨着收益率回升至更具吸引力的水平,債券的吸引力也在不斷增強。這股重新燃起的興趣是否意味着資金正及時迴流向該資產類別,仍有待觀察;但從整體趨勢格局看,仍需保持謹慎。簡言之,債券市場還需要拿出更多證據,才能有力地證明:壓制這一資產類別的看空情緒已經走到盡頭,並正在讓位於一輪持續的復甦。
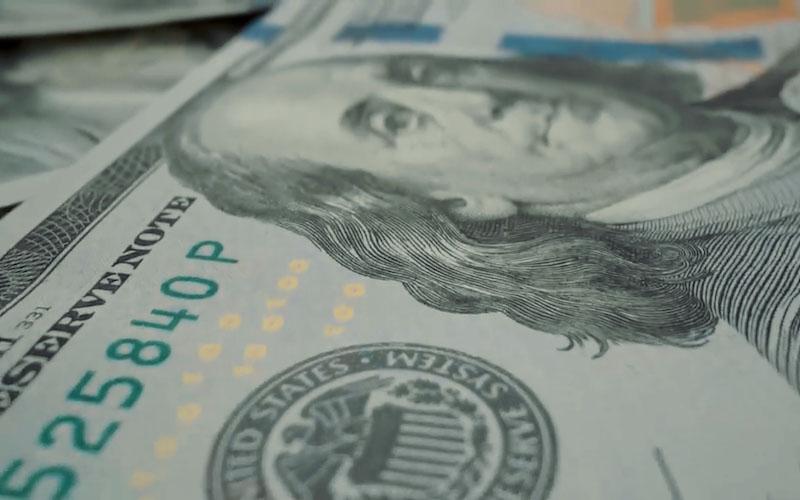
以Vanguard Total Bond Market ETF(BND)為例,這隻基金是美國投資級債券的常用代表。該基金過去一個月的強勁反彈,引發了“調整已經結束”的預測。但這一判斷看來仍為時過早。本週,漲勢在觸及一個關鍵技術水平形成的阻力後停滯。在BND突破前期高點之前,主導今年大部分時間的下行趨勢似乎依然完好。
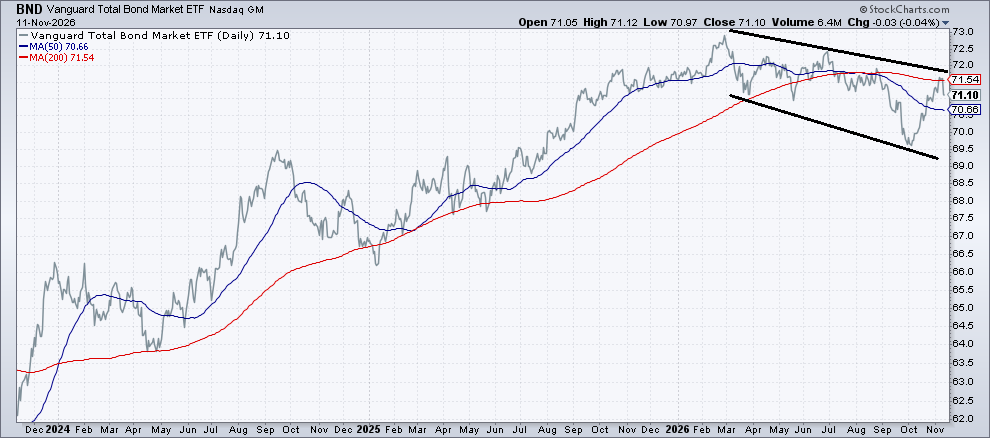
美國國債的情況類似,本文以iShares 7-10 Year Treasury ETF(IEF)作為代表。該基金的趨勢仍偏空,這意味着在價格走勢給出更強的反轉證據之前,投資者應保持謹慎。
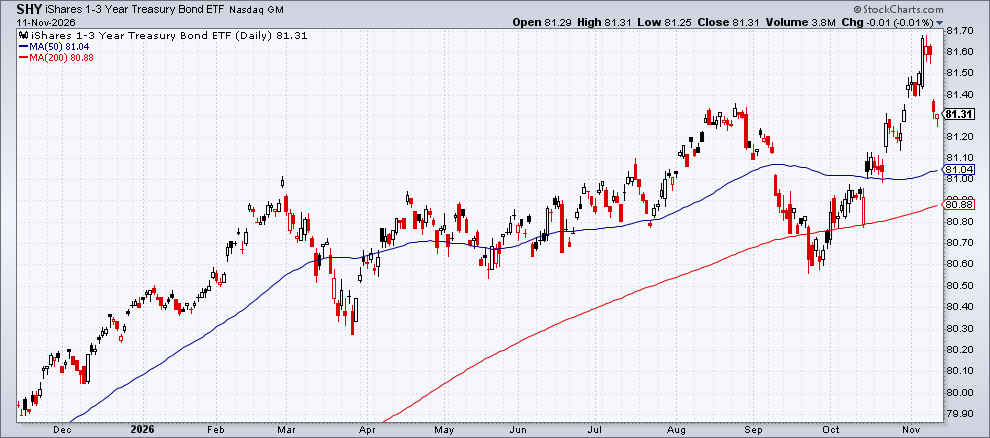
市場仍在釋放對久期需求疲弱的信號,投資者繼續偏好短期限品種。例如,iShares 1-3Year Treasury Bond ETF(SHY)與長久期同類產品形成了鮮明對比,其走勢偏多。
在價格趨勢之下,投資者正應對錯綜複雜的宏觀力量。通脹壓力與近期通縮壓力可能重新抬頭,這兩股力量相互拉鋸,可能限制債券市場在未來幾周確立明確方向的能力。
10月消費者通脹報告進一步強化了一種看法:通脹仍足夠頑固,會對債券價格形成壓力、並推高利率。上月消費者價格指數(CPI)漲幅超出預期,強化了市場對美聯儲將繼續收緊貨幣政策的預期。儘管該報告因去年政府停擺而未公佈同比數據,但現有數據顯示,整體CPI同比漲幅升至約4.0%,為5月以來最高;核心CPI估計升至2.9%,創13個月新高。換言之,通脹仍在朝錯誤的方向運行,與美聯儲2%目標的差距進一步拉大。
對投資者而言,一個關鍵問題是:近期通脹的抬頭究竟是暫時現象,還是更為持久。最初的導火索是與伊朗戰爭相關的能源衝擊,這意味着若衝突繼續降温,通脹有可能回落。但通脹預期已出現走強跡象,這提高了價格壓力正在嵌入更廣泛經濟的風險——這可能使通脹在中東供給衝擊消退很久之後仍居高不下。
密歇根大學最近在一份報告中強調了這一擔憂,指出“在通脹連續五年高於目標之後,短期和長期通脹預期近幾個月均有所上升,暴露出高通脹預期可能固化的風險”。紐約聯儲的消費者預期調查同樣發現,10月對未來一年的通脹預期仍高達3.9%,接近美聯儲2%目標的兩倍。風險在於:即便與伊朗衝突相關的能源衝擊消退,只要家庭繼續預期物價上漲,通脹就可能持續存在。
然而,市場和消費者最終會適應。如果通脹預期繼續上升,它們會反過來強化實際通脹,使債券收益率維持高位、貨幣政策保持限制性。但隨着時間推移,更高的借貸成本和更緊的金融條件往往會抑制支出、投資和經濟增長。如果這一過程成功壓低需求、緩解通脹壓力,那麼隨着投資者開始計入增長放緩和美聯儲立場不再那麼鷹派的預期,債券收益率最終可能見頂。
到那時,債券市場持續反彈的理由將顯著增強。預測這類拐點一向極為困難,但當看漲轉變的條件成熟時,市場的趨勢格局將是最早反映前景變化的指標之一。不過就目前而言,基於債券市場當前的趨勢信號,這種轉向似乎仍屬於低概率情形。
以Vanguard Total Bond Market ETF(BND)為例,這隻基金是美國投資級債券的常用代表。該基金過去一個月的強勁反彈,引發了“調整已經結束”的預測。但這一判斷看來仍為時過早。本週,漲勢在觸及一個關鍵技術水平形成的阻力後停滯。在BND突破前期高點之前,主導今年大部分時間的下行趨勢似乎依然完好。
美國國債的情況類似,本文以iShares 7-10 Year Treasury ETF(IEF)作為代表。該基金的趨勢仍偏空,這意味着在價格走勢給出更強的反轉證據之前,投資者應保持謹慎。
市場仍在釋放對久期需求疲弱的信號,投資者繼續偏好短期限品種。例如,iShares 1-3Year Treasury Bond ETF(SHY)與長久期同類產品形成了鮮明對比,其走勢偏多。
在價格趨勢之下,投資者正應對錯綜複雜的宏觀力量。通脹壓力與近期通縮壓力可能重新抬頭,這兩股力量相互拉鋸,可能限制債券市場在未來幾周確立明確方向的能力。
10月消費者通脹報告進一步強化了一種看法:通脹仍足夠頑固,會對債券價格形成壓力、並推高利率。上月消費者價格指數(CPI)漲幅超出預期,強化了市場對美聯儲將繼續收緊貨幣政策的預期。儘管該報告因去年政府停擺而未公佈同比數據,但現有數據顯示,整體CPI同比漲幅升至約4.0%,為5月以來最高;核心CPI估計升至2.9%,創13個月新高。換言之,通脹仍在朝錯誤的方向運行,與美聯儲2%目標的差距進一步拉大。
對投資者而言,一個關鍵問題是:近期通脹的抬頭究竟是暫時現象,還是更為持久。最初的導火索是與伊朗戰爭相關的能源衝擊,這意味着若衝突繼續降温,通脹有可能回落。但通脹預期已出現走強跡象,這提高了價格壓力正在嵌入更廣泛經濟的風險——這可能使通脹在中東供給衝擊消退很久之後仍居高不下。
密歇根大學最近在一份報告中強調了這一擔憂,指出“在通脹連續五年高於目標之後,短期和長期通脹預期近幾個月均有所上升,暴露出高通脹預期可能固化的風險”。紐約聯儲的消費者預期調查同樣發現,10月對未來一年的通脹預期仍高達3.9%,接近美聯儲2%目標的兩倍。風險在於:即便與伊朗衝突相關的能源衝擊消退,只要家庭繼續預期物價上漲,通脹就可能持續存在。
然而,市場和消費者最終會適應。如果通脹預期繼續上升,它們會反過來強化實際通脹,使債券收益率維持高位、貨幣政策保持限制性。但隨着時間推移,更高的借貸成本和更緊的金融條件往往會抑制支出、投資和經濟增長。如果這一過程成功壓低需求、緩解通脹壓力,那麼隨着投資者開始計入增長放緩和美聯儲立場不再那麼鷹派的預期,債券收益率最終可能見頂。
到那時,債券市場持續反彈的理由將顯著增強。預測這類拐點一向極為困難,但當看漲轉變的條件成熟時,市場的趨勢格局將是最早反映前景變化的指標之一。不過就目前而言,基於債券市場當前的趨勢信號,這種轉向似乎仍屬於低概率情形。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。