CBOT農產品分析:USDA漲幅兩日而終,小麥跌至九個月低點,大豆反彈止步20日均線
2026-11-13 09:06:40
CBOT穀物市場週四(11月12日)普遍承壓下行。1月大豆收於12.19美元/蒲式耳,跌0.89%,在觸及20日均線上方的技術阻力後止步兩日反彈;12月玉米收於4.425美元/蒲式耳,跌1.45%,連續第二日回落;12月小麥收於5.842美元/蒲式耳,跌3%,創2月中旬以來最低;12月豆粕收於325.40美元/短噸,跌1.37%。
USDA報告引發的“預期差行情”僅維持了兩日,便被美元走強與獲利了結所逆轉。美元指數升至約一年半以來的最高水平,因美國通脹數據偏熱觸發了對美聯儲利率路徑的鷹派重新定價——強勢美元使以美元計價的穀物對海外買家更昂貴,直接壓制出口需求。有機構總裁的表述精準地概括了品種間的差異:“玉米市場的滯後在於出口,而今天美元相當堅挺;但大豆的出口節奏一直非常強勁。”換言之,同樣的美元壓力,對出口本就疲弱的玉米打擊更大,對出口強勁的大豆則相對可控。
當前CBOT穀物正處於“美元主導的宏觀壓力”與“品種間出口基本面分化”的交織之中。USDA報告的供應收緊已被消化,市場的定價權重新回到美元與出口數據手中。基差的表現提供了關鍵對照——中西部大豆與玉米基差持穩至走高,因買家試圖吸引農户銷售;但美灣CIF駁船升水回落,説明出口環節的需求在美元走強後轉淡。
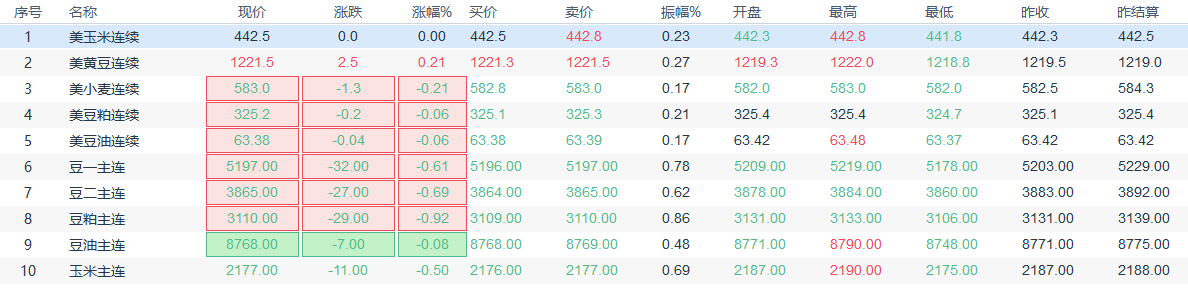
今日(11月13日)亞市早盤09:01,相關品種漲跌一覽
根據觀察,海外交易商估算的結果顯示:週四(11月12日),芝加哥期貨交易所(CBOT)的大宗商品基金,對玉米期貨、大豆期貨、小麥期貨、豆粕期貨、豆油期貨的投機盤,即CBOT商品基金持倉淨頭寸、淨頭寸均值,見下方特製圖表:
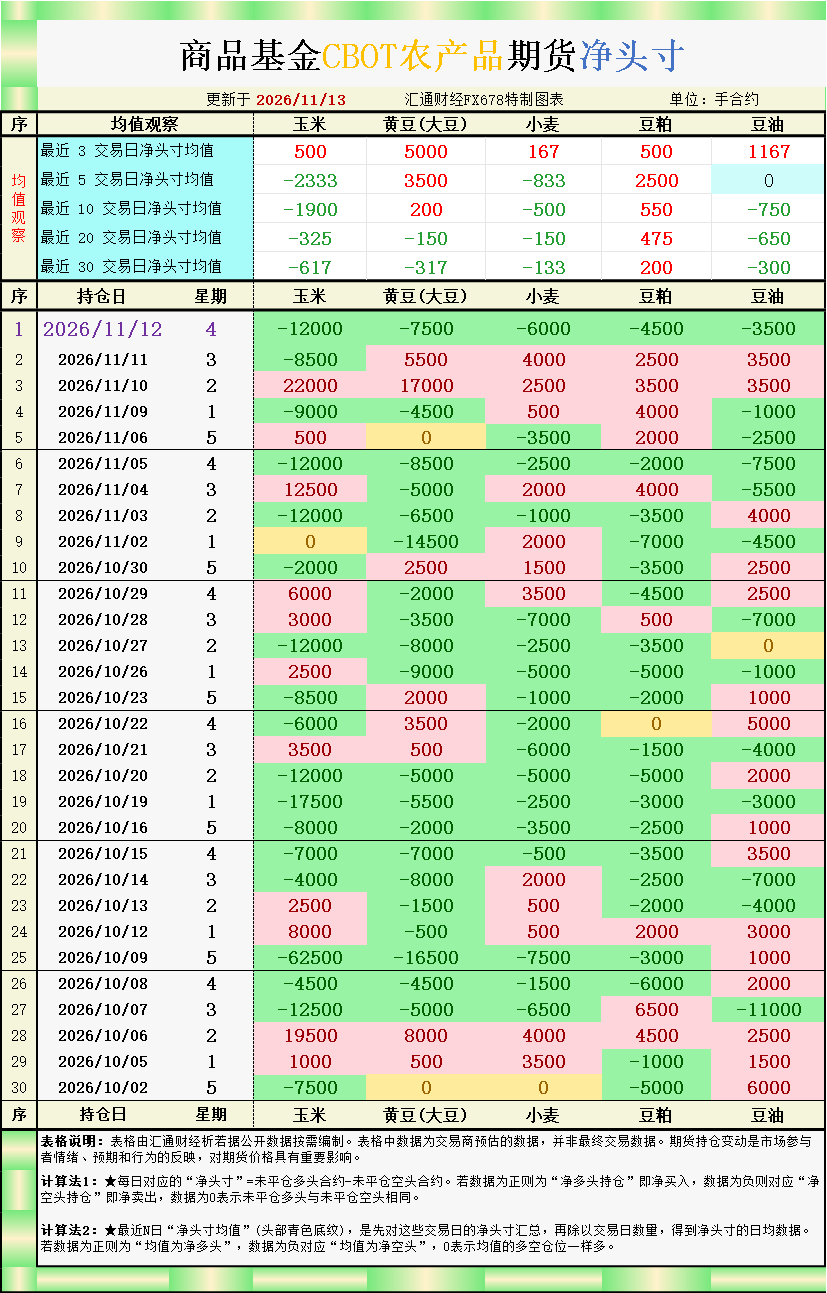
對以上持倉圖表的淨頭寸及均值解讀如下:
【CBOT玉米投機頭寸為淨賣出12000手;最近3交易日淨頭寸均值為淨買入500手;最近5交易日淨頭寸均值為淨賣出2333手;最近10交易日淨頭寸均值為淨賣出1900手;最近20交易日淨頭寸均值為淨賣出325手;最近30交易日淨頭寸均值為淨賣出617手。】
【CBOT大豆投機頭寸為淨賣出7500手;最近3交易日淨頭寸均值為淨買入5000手;最近5交易日淨頭寸均值為淨買入3500手;最近10交易日淨頭寸均值為淨買入200手;最近20交易日淨頭寸均值為淨賣出150手;最近30交易日淨頭寸均值為淨賣出317手。】
【CBOT小麥投機頭寸為淨賣出6000手;最近3交易日淨頭寸均值為淨買入167手;最近5交易日淨頭寸均值為淨賣出833手;最近10交易日淨頭寸均值為淨賣出500手;最近20交易日淨頭寸均值為淨賣出150手;最近30交易日淨頭寸均值為淨賣出133手。】
【CBOT豆粕投機頭寸為淨賣出4500手;最近3交易日淨頭寸均值為淨買入500手;最近5交易日淨頭寸均值為淨買入2500手;最近10交易日淨頭寸均值為淨買入550手;最近20交易日淨頭寸均值為淨買入475手;最近30交易日淨頭寸均值為淨買入200手。】
【CBOT豆油投機頭寸為淨賣出3500手;最近3交易日淨頭寸均值為淨買入1167手;最近5交易日淨頭寸均值為多空倉位相同;最近10交易日淨頭寸均值為淨賣出750手;最近20交易日淨頭寸均值為淨賣出650手;最近30交易日淨頭寸均值為淨賣出300手。】
CBOT穀物持倉、基差、國際供需等揭露市場新動向,各品種具體分析詳見下方。
大豆週四商品基金淨賣出7500手,而3日均值為淨買入5000手、5日均值為淨買入3500手——單日流向的逆轉幅度顯著,説明基金在USDA報告後的搶籌已迅速轉為獲利了結。1月合約收於12.19美元,跌11.75美分,盤中觸及20日移動平均線的上方阻力後回落。
壓制的核心是美元與獲利了結的疊加。美元指數升至約一年半新高,使以美元計價的穀物對海外買家更昂貴,壓制出口需求。但大豆的出口基本面仍提供緩衝:美國農業部週四確認向亞洲大國銷售13.6萬噸大豆;有機構總裁直言,“大豆的出口節奏一直非常強勁”。然而,一份報道指出亞洲大國計劃將2027年大豆進口下調約1500萬噸,疊加亞洲大國要求美國落實600億美元互惠關税削減協議,這些頭條對盤面構成額外壓力。
基差層面,中西部大豆基差在辛辛那提糧庫、拉斐特加工廠走高,因買家試圖吸引農户銷售;但美灣CIF大豆駁船升水持穩至走低。分析師預期截至11月5日當週的大豆淨銷售為85萬至200萬噸。12.19美元是收盤位置,下方看12.10美元,反彈需美元走弱或週五出口銷售超預期來觸發。基金淨賣出7500手與三日淨買入的反差,説明報告後的短多已基本離場,下一階段的方向取決於出口數據能否接棒。
玉米週四商品基金淨賣出12000手,而3日均值為淨買入500手、5日均值為淨賣出2333手——單日淨賣出遠超短期均值,説明基金的拋壓是集中且方向明確的。12月合約收於4.425美元,跌5.5美分,連續第二日回落,回吐了USDA報告後的全部漲幅。
壓制的核心是出口疲弱與美元走強的疊加。有機構總裁直言:“玉米市場的滯後在於出口,而今天美元相當堅挺。”美國農業部數據顯示,本年度迄今的出口銷售仍處於2023年以來最慢的節奏。國際交易方面,土耳其國家糧食局在招標中臨時買入約29.5萬噸飼料玉米,報價在每噸293.50至298美元(成本加運費)之間——規模可觀,但這一採購並未改變整體的出口節奏。
基差層面,中西部玉米基差在辛辛那提、錫達拉皮茲、塞內卡、康瑟爾布拉夫斯及兩家乙醇廠走高,因買家試圖吸引農户銷售;但美灣CIF玉米駁船升水持穩至走低。國內基差走強、出口基差回落的分化,與大豆一致——國內流通環節的需求在吸收供應,出口環節則因美元走強而轉淡。4.425美元是收盤位置,下方看4.35美元,反彈需要出口銷售的超預期來推動。基金淨賣出12000手與“出口最慢”的判斷形成邏輯閉環,短期弱勢難改。
小麥週四商品基金淨賣出6000手,而3日均值為淨買入167手、5日均值為淨賣出833手——單日淨賣出大幅偏離短期均值,説明基金在黑海和談預期下加碼做空。12月合約收於5.842美元,跌15.25美分,創2月中旬以來最低;堪薩斯城12月硬紅冬收於6.19美元,跌20-1/2美分。
壓制的核心有兩個:其一是俄烏和談——俄羅斯、烏克蘭與美國的三方會談週三在阿布扎比結束,雙方就“大規模”囚犯交換達成協議,談判將繼續。儘管在停火與領土問題上沒有突破,但談判的持續本身削弱了黑海供應中斷的風險溢價。其二是烏克蘭的庫存——烏克蘭農業部長表示,由於港口受阻,該國糧食庫存可能較一年前增加兩倍。這一組合的含義是:黑海供應的潛在釋放不是增量的小幅擾動,而是積壓庫存的集中入市。
基差層面,美國平原地區硬紅冬小麥基差漲跌互現,因期貨下跌、交易清淡;蛋白質溢價對11.8%蛋白質小麥跌10美分。國際交易方面,約旦發佈12萬噸磨粉小麥與12萬噸飼料大麥的新招標;土耳其將在11月17日至18日出口40萬噸磨粉小麥與10萬噸硬質小麥——土耳其因創紀錄豐收而出口,構成額外壓力。5.842美元是收盤位置,下方看5.80美元,和談結果是下一階段的主導變量。基金淨賣出6000手與“庫存翻三倍”的判斷形成呼應,空頭在九個月低點附近仍不剋制。
豆粕週四商品基金淨賣出4500手,而3日均值為淨買入500手、5日均值為淨買入2500手——單日流向由多轉空,逆轉了短期淨買入的方向。12月合約收於325.40美元/短噸,跌4.30美元。現貨基差在鐵路與卡車終端大體持穩,因期貨下跌。分析師平均預期美國農業部週五將報告豆粕周度出口銷售25萬至45萬噸,上週為39.0381萬噸。這一預期的含義是:豆粕的出口銷售處於常規水平,既無亮點也無明顯惡化——其價格更多跟隨大豆的成本端傳導。基金淨賣出4500手與出口預期的常規化一致,説明空頭在豆粕上的操作是跟隨豆系的整體偏空基調,而非針對自身基本面的獨立判斷。325.40美元對應新作壓榨供應的邊際定價,短期在320至330美元/短噸區間震盪的概率較大。基差持穩是下方支撐,但供應寬鬆的格侷限制了反彈高度。
豆油週四商品基金淨賣出3500手,而3日均值為淨買入1167手、10日均值為淨賣出750手——單日流向由多轉空,逆轉了短期淨買入的方向。豆油作為生物柴油原料,其定價邏輯與大豆(成本端)和原油(能源端)雙重綁定。週四大豆跌11-3/4美分,成本端構成拖累;能源端,原油週四上漲,使棉花替代品聚酯的生產成本更高——這一細節雖針對棉花,但同樣説明能源端的走強對植物油構成邊際支撐。從壓榨鏈條看,大豆下跌降低壓榨成本,豆粕跟跌、出口預期常規,壓榨利潤的變化取決於兩者的跌幅差。豆油當前缺乏獨立的向上驅動,更多是被動跟隨大豆與原油的走勢。基金淨賣出3500手逆轉短期淨買入,説明成本端的拖累壓過了能源端的支撐。短期震盪偏弱的概率較大,但跌幅可能因原油走強而受限。
綜合五大品種的持倉數據,一個清晰的特徵是全線淨賣出:玉米12000手、大豆7500手、小麥6000手、豆粕4500手、豆油3500手。這一格局説明,基金在USDA報告後的搶籌是短期的倉位行為,而非趨勢的起點——報告後的兩日淨買入(玉米22000手、大豆17000手)在美元走強與獲利了結面前迅速逆轉,五大品種的淨賣出方向高度一致。其中玉米的淨賣出最劇烈(3日均值淨買入500手對單日淨賣出12000手),大豆的逆轉最顯著(3日均值淨買入5000手對淨賣出7500手),小麥的淨賣出則與黑海和談的進展形成呼應。
基差與期貨的分化是貫穿性信號。大豆與玉米的中西部基差均走高、美灣CIF升水均回落——國內流通環節的需求在吸收供應,出口環節則因美元走強而轉淡。這一分化的含義是:美國國內的需求是真實的,但國際買家在美元走強後轉向觀望或南美貨源。
盤面展望上,大豆能否守住12.10美元、玉米能否在4.35美元上方止跌、小麥能否在5.80美元附近企穩,是檢驗本輪全線淨賣出是否接近尾聲的三個觀察點。週五的美國農業部周度出口銷售數據(因聯邦假日推遲一天發佈)是近期最重要的驗證節點:分析師預期大豆淨銷售85萬至200萬噸、玉米老作200萬至300萬噸、新作60萬至80萬噸、豆粕25萬至45萬噸。若數據落在預期上沿,基差的強勢將獲得確認,反彈的延續性得到支撐;若不及預期,出口環節的疲弱將進一步壓制盤面。此外,美元指數的走向與黑海和談的進展,是中期的重要變量。在全線淨賣出、美元主導宏觀壓力、出口數據待驗的格局下,盤面對利空數據的敏感度仍高於利多——USDA報告的漲幅只維持了48小時,而基金的倉位已經先撤了。
USDA報告引發的“預期差行情”僅維持了兩日,便被美元走強與獲利了結所逆轉。美元指數升至約一年半以來的最高水平,因美國通脹數據偏熱觸發了對美聯儲利率路徑的鷹派重新定價——強勢美元使以美元計價的穀物對海外買家更昂貴,直接壓制出口需求。有機構總裁的表述精準地概括了品種間的差異:“玉米市場的滯後在於出口,而今天美元相當堅挺;但大豆的出口節奏一直非常強勁。”換言之,同樣的美元壓力,對出口本就疲弱的玉米打擊更大,對出口強勁的大豆則相對可控。
當前CBOT穀物正處於“美元主導的宏觀壓力”與“品種間出口基本面分化”的交織之中。USDA報告的供應收緊已被消化,市場的定價權重新回到美元與出口數據手中。基差的表現提供了關鍵對照——中西部大豆與玉米基差持穩至走高,因買家試圖吸引農户銷售;但美灣CIF駁船升水回落,説明出口環節的需求在美元走強後轉淡。
今日(11月13日)亞市早盤09:01,相關品種漲跌一覽
根據觀察,海外交易商估算的結果顯示:週四(11月12日),芝加哥期貨交易所(CBOT)的大宗商品基金,對玉米期貨、大豆期貨、小麥期貨、豆粕期貨、豆油期貨的投機盤,即CBOT商品基金持倉淨頭寸、淨頭寸均值,見下方特製圖表:
對以上持倉圖表的淨頭寸及均值解讀如下:
【CBOT玉米投機頭寸為淨賣出12000手;最近3交易日淨頭寸均值為淨買入500手;最近5交易日淨頭寸均值為淨賣出2333手;最近10交易日淨頭寸均值為淨賣出1900手;最近20交易日淨頭寸均值為淨賣出325手;最近30交易日淨頭寸均值為淨賣出617手。】
【CBOT大豆投機頭寸為淨賣出7500手;最近3交易日淨頭寸均值為淨買入5000手;最近5交易日淨頭寸均值為淨買入3500手;最近10交易日淨頭寸均值為淨買入200手;最近20交易日淨頭寸均值為淨賣出150手;最近30交易日淨頭寸均值為淨賣出317手。】
【CBOT小麥投機頭寸為淨賣出6000手;最近3交易日淨頭寸均值為淨買入167手;最近5交易日淨頭寸均值為淨賣出833手;最近10交易日淨頭寸均值為淨賣出500手;最近20交易日淨頭寸均值為淨賣出150手;最近30交易日淨頭寸均值為淨賣出133手。】
【CBOT豆粕投機頭寸為淨賣出4500手;最近3交易日淨頭寸均值為淨買入500手;最近5交易日淨頭寸均值為淨買入2500手;最近10交易日淨頭寸均值為淨買入550手;最近20交易日淨頭寸均值為淨買入475手;最近30交易日淨頭寸均值為淨買入200手。】
【CBOT豆油投機頭寸為淨賣出3500手;最近3交易日淨頭寸均值為淨買入1167手;最近5交易日淨頭寸均值為多空倉位相同;最近10交易日淨頭寸均值為淨賣出750手;最近20交易日淨頭寸均值為淨賣出650手;最近30交易日淨頭寸均值為淨賣出300手。】
CBOT穀物持倉、基差、國際供需等揭露市場新動向,各品種具體分析詳見下方。
大豆:淨賣出7500手逆轉三日淨買入,20日均線成反彈天花板
大豆週四商品基金淨賣出7500手,而3日均值為淨買入5000手、5日均值為淨買入3500手——單日流向的逆轉幅度顯著,説明基金在USDA報告後的搶籌已迅速轉為獲利了結。1月合約收於12.19美元,跌11.75美分,盤中觸及20日移動平均線的上方阻力後回落。
壓制的核心是美元與獲利了結的疊加。美元指數升至約一年半新高,使以美元計價的穀物對海外買家更昂貴,壓制出口需求。但大豆的出口基本面仍提供緩衝:美國農業部週四確認向亞洲大國銷售13.6萬噸大豆;有機構總裁直言,“大豆的出口節奏一直非常強勁”。然而,一份報道指出亞洲大國計劃將2027年大豆進口下調約1500萬噸,疊加亞洲大國要求美國落實600億美元互惠關税削減協議,這些頭條對盤面構成額外壓力。
基差層面,中西部大豆基差在辛辛那提糧庫、拉斐特加工廠走高,因買家試圖吸引農户銷售;但美灣CIF大豆駁船升水持穩至走低。分析師預期截至11月5日當週的大豆淨銷售為85萬至200萬噸。12.19美元是收盤位置,下方看12.10美元,反彈需美元走弱或週五出口銷售超預期來觸發。基金淨賣出7500手與三日淨買入的反差,説明報告後的短多已基本離場,下一階段的方向取決於出口數據能否接棒。
玉米:淨賣出12000手逆轉短期淨買入,出口疲弱被美元放大
玉米週四商品基金淨賣出12000手,而3日均值為淨買入500手、5日均值為淨賣出2333手——單日淨賣出遠超短期均值,説明基金的拋壓是集中且方向明確的。12月合約收於4.425美元,跌5.5美分,連續第二日回落,回吐了USDA報告後的全部漲幅。
壓制的核心是出口疲弱與美元走強的疊加。有機構總裁直言:“玉米市場的滯後在於出口,而今天美元相當堅挺。”美國農業部數據顯示,本年度迄今的出口銷售仍處於2023年以來最慢的節奏。國際交易方面,土耳其國家糧食局在招標中臨時買入約29.5萬噸飼料玉米,報價在每噸293.50至298美元(成本加運費)之間——規模可觀,但這一採購並未改變整體的出口節奏。
基差層面,中西部玉米基差在辛辛那提、錫達拉皮茲、塞內卡、康瑟爾布拉夫斯及兩家乙醇廠走高,因買家試圖吸引農户銷售;但美灣CIF玉米駁船升水持穩至走低。國內基差走強、出口基差回落的分化,與大豆一致——國內流通環節的需求在吸收供應,出口環節則因美元走強而轉淡。4.425美元是收盤位置,下方看4.35美元,反彈需要出口銷售的超預期來推動。基金淨賣出12000手與“出口最慢”的判斷形成邏輯閉環,短期弱勢難改。
小麥:淨賣出6000手放大,九個月低點與和談預期
小麥週四商品基金淨賣出6000手,而3日均值為淨買入167手、5日均值為淨賣出833手——單日淨賣出大幅偏離短期均值,説明基金在黑海和談預期下加碼做空。12月合約收於5.842美元,跌15.25美分,創2月中旬以來最低;堪薩斯城12月硬紅冬收於6.19美元,跌20-1/2美分。
壓制的核心有兩個:其一是俄烏和談——俄羅斯、烏克蘭與美國的三方會談週三在阿布扎比結束,雙方就“大規模”囚犯交換達成協議,談判將繼續。儘管在停火與領土問題上沒有突破,但談判的持續本身削弱了黑海供應中斷的風險溢價。其二是烏克蘭的庫存——烏克蘭農業部長表示,由於港口受阻,該國糧食庫存可能較一年前增加兩倍。這一組合的含義是:黑海供應的潛在釋放不是增量的小幅擾動,而是積壓庫存的集中入市。
基差層面,美國平原地區硬紅冬小麥基差漲跌互現,因期貨下跌、交易清淡;蛋白質溢價對11.8%蛋白質小麥跌10美分。國際交易方面,約旦發佈12萬噸磨粉小麥與12萬噸飼料大麥的新招標;土耳其將在11月17日至18日出口40萬噸磨粉小麥與10萬噸硬質小麥——土耳其因創紀錄豐收而出口,構成額外壓力。5.842美元是收盤位置,下方看5.80美元,和談結果是下一階段的主導變量。基金淨賣出6000手與“庫存翻三倍”的判斷形成呼應,空頭在九個月低點附近仍不剋制。
豆粕:淨賣出4500手逆轉短期淨買入,出口預期常規
豆粕週四商品基金淨賣出4500手,而3日均值為淨買入500手、5日均值為淨買入2500手——單日流向由多轉空,逆轉了短期淨買入的方向。12月合約收於325.40美元/短噸,跌4.30美元。現貨基差在鐵路與卡車終端大體持穩,因期貨下跌。分析師平均預期美國農業部週五將報告豆粕周度出口銷售25萬至45萬噸,上週為39.0381萬噸。這一預期的含義是:豆粕的出口銷售處於常規水平,既無亮點也無明顯惡化——其價格更多跟隨大豆的成本端傳導。基金淨賣出4500手與出口預期的常規化一致,説明空頭在豆粕上的操作是跟隨豆系的整體偏空基調,而非針對自身基本面的獨立判斷。325.40美元對應新作壓榨供應的邊際定價,短期在320至330美元/短噸區間震盪的概率較大。基差持穩是下方支撐,但供應寬鬆的格侷限制了反彈高度。
豆油:淨賣出3500手逆轉短期淨買入,能源端支撐有限
豆油週四商品基金淨賣出3500手,而3日均值為淨買入1167手、10日均值為淨賣出750手——單日流向由多轉空,逆轉了短期淨買入的方向。豆油作為生物柴油原料,其定價邏輯與大豆(成本端)和原油(能源端)雙重綁定。週四大豆跌11-3/4美分,成本端構成拖累;能源端,原油週四上漲,使棉花替代品聚酯的生產成本更高——這一細節雖針對棉花,但同樣説明能源端的走強對植物油構成邊際支撐。從壓榨鏈條看,大豆下跌降低壓榨成本,豆粕跟跌、出口預期常規,壓榨利潤的變化取決於兩者的跌幅差。豆油當前缺乏獨立的向上驅動,更多是被動跟隨大豆與原油的走勢。基金淨賣出3500手逆轉短期淨買入,説明成本端的拖累壓過了能源端的支撐。短期震盪偏弱的概率較大,但跌幅可能因原油走強而受限。
總結:全線淨賣出,USDA漲幅的48小時生命週期
綜合五大品種的持倉數據,一個清晰的特徵是全線淨賣出:玉米12000手、大豆7500手、小麥6000手、豆粕4500手、豆油3500手。這一格局説明,基金在USDA報告後的搶籌是短期的倉位行為,而非趨勢的起點——報告後的兩日淨買入(玉米22000手、大豆17000手)在美元走強與獲利了結面前迅速逆轉,五大品種的淨賣出方向高度一致。其中玉米的淨賣出最劇烈(3日均值淨買入500手對單日淨賣出12000手),大豆的逆轉最顯著(3日均值淨買入5000手對淨賣出7500手),小麥的淨賣出則與黑海和談的進展形成呼應。
基差與期貨的分化是貫穿性信號。大豆與玉米的中西部基差均走高、美灣CIF升水均回落——國內流通環節的需求在吸收供應,出口環節則因美元走強而轉淡。這一分化的含義是:美國國內的需求是真實的,但國際買家在美元走強後轉向觀望或南美貨源。
盤面展望上,大豆能否守住12.10美元、玉米能否在4.35美元上方止跌、小麥能否在5.80美元附近企穩,是檢驗本輪全線淨賣出是否接近尾聲的三個觀察點。週五的美國農業部周度出口銷售數據(因聯邦假日推遲一天發佈)是近期最重要的驗證節點:分析師預期大豆淨銷售85萬至200萬噸、玉米老作200萬至300萬噸、新作60萬至80萬噸、豆粕25萬至45萬噸。若數據落在預期上沿,基差的強勢將獲得確認,反彈的延續性得到支撐;若不及預期,出口環節的疲弱將進一步壓制盤面。此外,美元指數的走向與黑海和談的進展,是中期的重要變量。在全線淨賣出、美元主導宏觀壓力、出口數據待驗的格局下,盤面對利空數據的敏感度仍高於利多——USDA報告的漲幅只維持了48小時,而基金的倉位已經先撤了。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。