日本第三季度GDP不及預期,日本央行12月還會加息嗎?
2026-11-16 08:20:19
週一(11月16日)亞洲時段,美元兑日元窄幅波動,當前交投於159.65附近,日內幾乎持平。
日本經濟在7月至9月季度陷入停滯。初值數據顯示實際GDP年化收縮0.1%,不及經濟學家預期的增長0.3%,較二季度1.4%的增速大幅放緩。環比看,產出持平,低於增長0.1%的預期。
不及預期來自兩處。外需拖累增長0.6個百分點,大於預期的0.4個百分點,出口環比下降0.2%。佔經濟一半以上的私人消費下降0.3%,略深於預期的0.2%降幅。
三季度停滯是“貿易故事”而非“國內故事”——外需與消費的拖累是主要來源,而這兩者中,外需的拖累更大、也更可能是一次性的(出口的季度波動),消費的走弱則更值得關注,因它關係到日本央行所看重的“需求驅動型通脹”能否成立。
商業投資是亮點。資本支出環比躍升1.6%,略高於1.5%的預期,扭轉了4月至6月季度0.9%的降幅。
內需為增長貢獻0.6個百分點,表明弱勢集中在貿易而非整體國內經濟。
資本支出的強勁與內需的正貢獻,説明日本經濟的底層需求並未惡化——這正是政策制定者可以“看穿”整體數字的依據;企業投資的韌性,也為日本央行的緊縮路徑提供了基本面支撐。
全經濟範圍的價格壓力也略偏軟。
GDP平減指數——衡量全經濟價格的廣泛指標——同比上漲2.4%,低於預期與前季度的2.6%,但仍明顯高於日本央行2%的目標。
價格壓力雖有邊際緩和,但2.4%的水平仍遠高於目標,日本央行沒有因通脹回落而放鬆的理由——平減指數的走軟更多是“不再加速”,而非“轉向下行”。
這些數據出爐之際,正值日本央行的敏感時刻——該行10月維持政策利率1.25%,市場廣泛預期其12月加息至1.5%。一個由貿易驅動的持平季度,疊加穩健的資本支出與正的內需貢獻,給了政策制定者“看穿”整體數字的依據。
然而,更疲軟的消費讀數,將給更謹慎的委員提供論據。
GDP數據並未改變12月加息的基本預期——資本支出與內需的強勁使“貿易拖累是一次性的”這一解讀成立;但消費的走弱,為委員會內部的謹慎聲音提供了材料,使12月加息的共識雖在、但並非毫無分歧。
焦點現轉向央行委員高田週一的講話——他近期會議均持異議、主張更快收緊,其對數據的解讀將受到關注,以尋找12月辯論是否出現變化的線索。
在美元兑日元逼近160、日本官員已連續發出干預警告的背景下,這份數據未能給日元提供任何實質支撐,反而為美元多頭提供了一個“日本經濟不及預期”的敍事,使匯價在160附近的上行更具韌性。
但這一影響是有限的,而非方向性的。原因在於數據的內在結構:資本支出增長1.6%、超出預期,內需貢獻0.6個百分點,説明弱勢集中在貿易而非整體國內經濟——這正是日本央行“看穿”整體數字的依據。12月加息至1.5%的基本預期並未因這份數據而動搖,利差收窄的路徑依然完整。因此,日元的下行壓力是“邊際增加”而非“趨勢強化”。
兩股力量的交織決定了美元兑日元的短期格局:GDP不及預期削弱日元支撐,但內需韌性限制其下行空間;160附近的雙向風險仍在,而真正的方向性突破,需要高田週一講話的鷹派程度與日本央行12月會議的實際行動來確認。
日本三季度實際GDP年化收縮0.1%、不及增長0.3%的預期,環比持平;外需拖累0.6個百分點、出口環比降0.2%,私人消費降0.3%、降幅大於預期。但資本支出增1.6%超預期、扭轉二季度跌勢,內需貢獻0.6個百分點,表明弱勢集中在貿易而非整體國內經濟——這給了政策制定者“看穿”整體數字的依據。GDP平減指數漲2.4%、低於預期但仍遠高於2%目標,價格壓力是“不再加速”而非“轉向下行”。數據出爐之際,日本央行10月維持1.25%、市場廣泛預期12月加息至1.5%:資本支出與內需的強勁使12月加息的基本預期基本未變,但消費的走弱為委員會內部的謹慎聲音提供了論據。焦點轉向高田週一的講話——其近期均主張更快收緊,其對數據的解讀將影響12月辯論的走向。
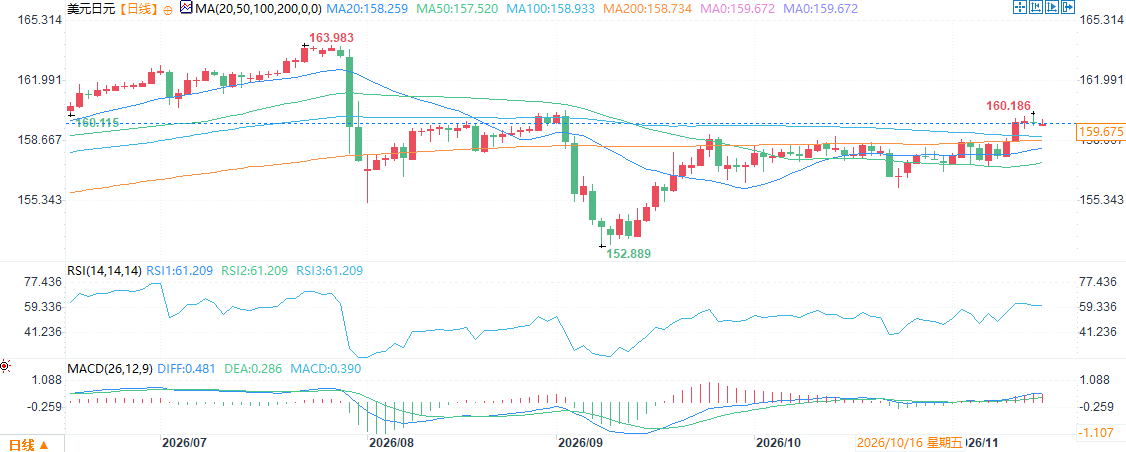
(美元兑日元日線圖,)
北京時間8:17,美元兑日元報159.64/65。
日本經濟在7月至9月季度陷入停滯。初值數據顯示實際GDP年化收縮0.1%,不及經濟學家預期的增長0.3%,較二季度1.4%的增速大幅放緩。環比看,產出持平,低於增長0.1%的預期。
拖累來源:外需拖累0.6個百分點,私人消費降0.3%
不及預期來自兩處。外需拖累增長0.6個百分點,大於預期的0.4個百分點,出口環比下降0.2%。佔經濟一半以上的私人消費下降0.3%,略深於預期的0.2%降幅。
三季度停滯是“貿易故事”而非“國內故事”——外需與消費的拖累是主要來源,而這兩者中,外需的拖累更大、也更可能是一次性的(出口的季度波動),消費的走弱則更值得關注,因它關係到日本央行所看重的“需求驅動型通脹”能否成立。
亮點:資本支出增1.6%超預期,內需貢獻0.6個百分點
商業投資是亮點。資本支出環比躍升1.6%,略高於1.5%的預期,扭轉了4月至6月季度0.9%的降幅。
內需為增長貢獻0.6個百分點,表明弱勢集中在貿易而非整體國內經濟。
資本支出的強勁與內需的正貢獻,説明日本經濟的底層需求並未惡化——這正是政策制定者可以“看穿”整體數字的依據;企業投資的韌性,也為日本央行的緊縮路徑提供了基本面支撐。
價格:GDP平減指數漲2.4%,低於預期但仍高於2%目標
全經濟範圍的價格壓力也略偏軟。
GDP平減指數——衡量全經濟價格的廣泛指標——同比上漲2.4%,低於預期與前季度的2.6%,但仍明顯高於日本央行2%的目標。
價格壓力雖有邊際緩和,但2.4%的水平仍遠高於目標,日本央行沒有因通脹回落而放鬆的理由——平減指數的走軟更多是“不再加速”,而非“轉向下行”。
政策含義:12月加息預期基本未受動搖
這些數據出爐之際,正值日本央行的敏感時刻——該行10月維持政策利率1.25%,市場廣泛預期其12月加息至1.5%。一個由貿易驅動的持平季度,疊加穩健的資本支出與正的內需貢獻,給了政策制定者“看穿”整體數字的依據。
然而,更疲軟的消費讀數,將給更謹慎的委員提供論據。
GDP數據並未改變12月加息的基本預期——資本支出與內需的強勁使“貿易拖累是一次性的”這一解讀成立;但消費的走弱,為委員會內部的謹慎聲音提供了材料,使12月加息的共識雖在、但並非毫無分歧。
焦點現轉向央行委員高田週一的講話——他近期會議均持異議、主張更快收緊,其對數據的解讀將受到關注,以尋找12月辯論是否出現變化的線索。
GDP不及預期削弱日元支撐,但內需韌性限制其下行空間
在美元兑日元逼近160、日本官員已連續發出干預警告的背景下,這份數據未能給日元提供任何實質支撐,反而為美元多頭提供了一個“日本經濟不及預期”的敍事,使匯價在160附近的上行更具韌性。
但這一影響是有限的,而非方向性的。原因在於數據的內在結構:資本支出增長1.6%、超出預期,內需貢獻0.6個百分點,説明弱勢集中在貿易而非整體國內經濟——這正是日本央行“看穿”整體數字的依據。12月加息至1.5%的基本預期並未因這份數據而動搖,利差收窄的路徑依然完整。因此,日元的下行壓力是“邊際增加”而非“趨勢強化”。
兩股力量的交織決定了美元兑日元的短期格局:GDP不及預期削弱日元支撐,但內需韌性限制其下行空間;160附近的雙向風險仍在,而真正的方向性突破,需要高田週一講話的鷹派程度與日本央行12月會議的實際行動來確認。
結論
日本三季度實際GDP年化收縮0.1%、不及增長0.3%的預期,環比持平;外需拖累0.6個百分點、出口環比降0.2%,私人消費降0.3%、降幅大於預期。但資本支出增1.6%超預期、扭轉二季度跌勢,內需貢獻0.6個百分點,表明弱勢集中在貿易而非整體國內經濟——這給了政策制定者“看穿”整體數字的依據。GDP平減指數漲2.4%、低於預期但仍遠高於2%目標,價格壓力是“不再加速”而非“轉向下行”。數據出爐之際,日本央行10月維持1.25%、市場廣泛預期12月加息至1.5%:資本支出與內需的強勁使12月加息的基本預期基本未變,但消費的走弱為委員會內部的謹慎聲音提供了論據。焦點轉向高田週一的講話——其近期均主張更快收緊,其對數據的解讀將影響12月辯論的走向。
(美元兑日元日線圖,)
北京時間8:17,美元兑日元報159.64/65。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。