通脹擴散疊加強勢美元,黃金下跌又遇流動性拋壓
2026-11-16 18:01:43
當前金價受多重力量拉扯:中東持續發酵的地緣博弈抬升能源通脹隱憂,本應給黃金帶來避險支撐;但地緣緊張同時助推美元走強,疊加美聯儲偏鷹表態推升實際利率預期,再加上英偉達風波引發跨市場流動性收緊,多重利空共振稀釋避險買盤,金價震盪承壓。
波士頓聯儲行長柯林斯最新表態,支持漸進加息,進一步夯實市場對12月加息、2027年延續加息的預期。
她指出,近三個月物價與就業數據走強,明年利率中樞或將高於此前預估。
當前核心隱患在於,能源衝擊帶來的通脹壓力正在向外擴散,不再侷限於原油單一品類。
10月CPI超預期,剔除能源、食品的核心通脹同比升至2.8%,高於9月的2.6%,雜貨、家居、醫療服務價格普遍上行;關税也推動商品通脹由通縮轉為小幅抬升。
世界黃金協會提示,能源衝擊存在催生第二輪擴散型通脹的可能,但通脹反彈不等於金價上漲,定價核心仍取決於實際利率與美元;
LNG同樣認為,當前主線已經切換至通脹粘性與利率預期,只要核心通脹居高不下,上行的實際利率就會持續壓制無息資產黃金,高盛近期下調金價目標,正是源於美聯儲官員集體轉鷹、加息預期重定價。
柯林斯強調,通脹長期處於高位,美聯儲有必要繼續收緊貨幣政策,推動通脹回落至2%目標。但她屬於“慢鷹”,充分考量地緣動盪、長端利率上行、AI投資熱度退潮等尾部風險,不主張激進加息,政策路徑將堅持逐會議評估數據,不預設固定節奏。
霍爾木茲海峽博弈持續膠着,伊朗堅守核紅線、推進海峽管控權書面確權,以雙重威懾試探美國底線,航道擾動風險長期化,拉長能源危機預期,通脹向外擴散的概率明顯抬升。
地緣衝突具備鮮明的兩面效應:航道風險、油價上行會催生黃金避險買盤;
但危機環境下全球資金優先配置美元、美債,資金迴流推高美元指數,直接壓制以美元計價的黃金,大幅抵消避險溢價。
本輪地緣特殊傳導鏈條:地緣推升油價→通脹預期升温→加息預期和美債收益率上行;
同時石油結算提升美元需求,美元被動走強,形成“避險買美元而非黃金”的局面,黃金避險屬性階段性失效。
同時高利率環境下持有美元可賺取利息,黃金不產生收益,是資金優先選擇美元的核心原因,大摩研報觀察到,近期地緣升級時黃金與風險資產同步走弱,根源便是避險資金流向美元與美債。
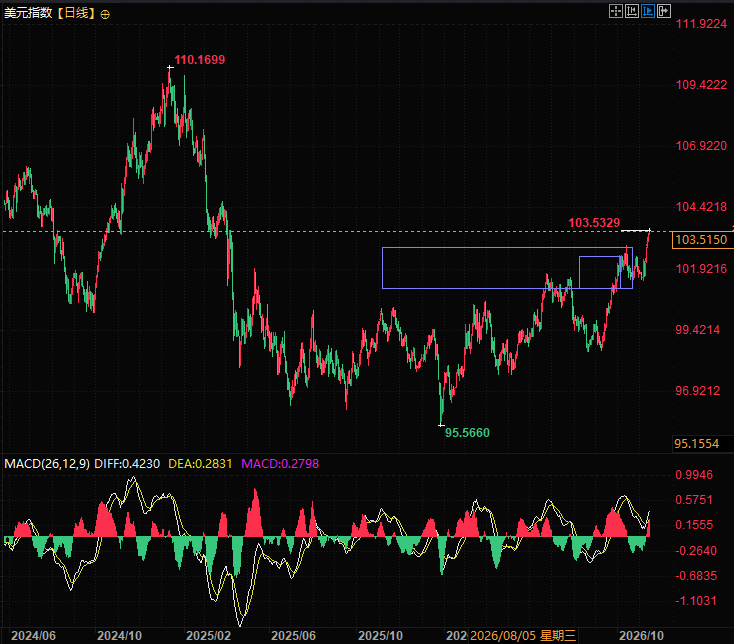
(美元指數日線圖,來源:易匯通)
勞動力市場展現出超預期韌性,基本面紮實。
10月非農新增16.5萬人,失業率回落至4.1%,用工需求從過去集中的醫療板塊擴散至多個行業,轄區企業招工意願旺盛。
短期暫無就業失速倒逼美聯儲轉向寬鬆的條件,強勁的就業為美聯儲應對擴散型通脹提供政策空間,實際利率上行預期從中長期壓制金價估值。
機構認為就業韌性是美聯儲持續緊縮的底氣,只要就業不快速走弱,通脹粘性就主導政策,實際利率易上難下,金價承壓;唯有就業快速降温,緊縮預期才會快速緩和,黃金才能迎來趨勢性機會。
除美聯儲政策、美元強弱之外,AI板塊動盪成為新增流動性變量。
市場將英偉達視作AI算力的“算力央行”,其近期風波引發風險資產悲觀情緒蔓延,並傳導至黃金市場。
部分資金拋售流動性較好的黃金頭寸,用以補足其他持倉保證金;風險資產回調帶動全局流動性被動收緊,形成階段性拋壓。
即便地緣避險邏輯仍在發揮作用,也難以對沖強勢美元疊加流動性收縮的雙重壓制。
多家海外交易機構均觀測到該現象:高槓杆組合遭遇科技股回撤時,黃金常被優先賣出補繳保證金,出現股市與黃金同步下跌的去槓桿行情,這屬於短期擾動,並不否定黃金長期避險價值;機構同時提醒,這只是放大波動的次要因素,加息預期與美元才是金價的核心定價主線。
中長期來看,持續發酵的中東局勢、能源通脹擴散的隱患,構築金價底部支撐;短期利空清晰:地緣避險資金推升美元、美聯儲漸進加息預期抬升實際利率,疊加英偉達風波帶來保證金拋售與流動性收緊,金價反覆震盪,多空交替主導行情。
機構分歧顯著:短期偏謹慎的StoneX、Mott Capital認為,只要美元與利率上行趨勢不變,金價仍有下行空間,極端情景下看向3600美元附近;
中長期看多的瑞銀、高盛則指出,央行持續購金、美元長期信用風險、滯脹隱患構成底層支撐,本輪調整隻是加息週期內的擾動,2027年金價仍具備上行空間。
後續重點跟蹤:美國通脹數據、美聯儲官員講話、霍爾木茲海峽航運異動、美元指數變化,以及英偉達相關消息帶來的全球流動性擾動。
技術面:現貨黃金跌破下降趨勢線以及下降通道線,同時破壞了近期的雙底形態,技術顯示或有進一步走弱的空間,遠處支撐在3600附近。
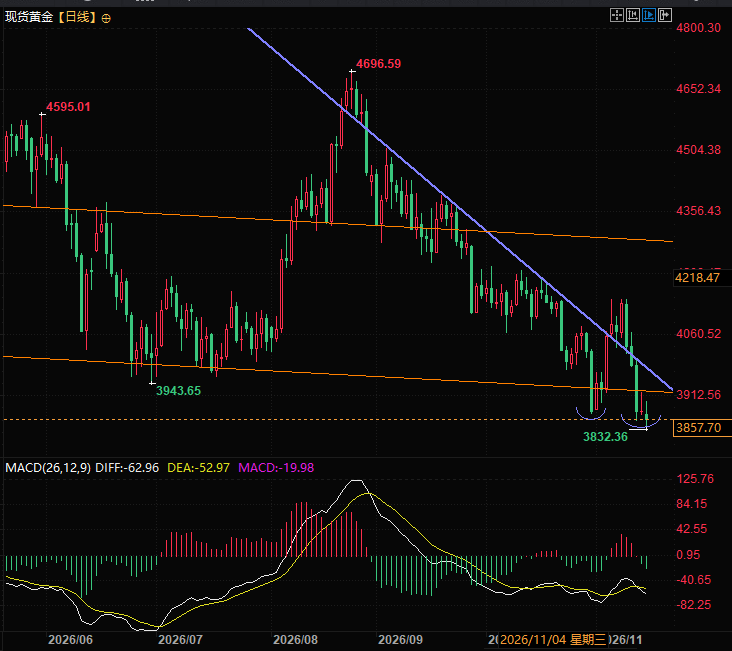
(現貨黃金日線圖,來源:易匯通)
北京時間18:00,現貨黃金現報3857美元/盎司。
美聯儲官員釋放慢鷹信號,通脹擴散風險抬升
波士頓聯儲行長柯林斯最新表態,支持漸進加息,進一步夯實市場對12月加息、2027年延續加息的預期。
她指出,近三個月物價與就業數據走強,明年利率中樞或將高於此前預估。
當前核心隱患在於,能源衝擊帶來的通脹壓力正在向外擴散,不再侷限於原油單一品類。
10月CPI超預期,剔除能源、食品的核心通脹同比升至2.8%,高於9月的2.6%,雜貨、家居、醫療服務價格普遍上行;關税也推動商品通脹由通縮轉為小幅抬升。
世界黃金協會提示,能源衝擊存在催生第二輪擴散型通脹的可能,但通脹反彈不等於金價上漲,定價核心仍取決於實際利率與美元;
LNG同樣認為,當前主線已經切換至通脹粘性與利率預期,只要核心通脹居高不下,上行的實際利率就會持續壓制無息資產黃金,高盛近期下調金價目標,正是源於美聯儲官員集體轉鷹、加息預期重定價。
柯林斯強調,通脹長期處於高位,美聯儲有必要繼續收緊貨幣政策,推動通脹回落至2%目標。但她屬於“慢鷹”,充分考量地緣動盪、長端利率上行、AI投資熱度退潮等尾部風險,不主張激進加息,政策路徑將堅持逐會議評估數據,不預設固定節奏。
中東地緣呈現兩面性:能源通脹託底避險,美元走強壓制金價
霍爾木茲海峽博弈持續膠着,伊朗堅守核紅線、推進海峽管控權書面確權,以雙重威懾試探美國底線,航道擾動風險長期化,拉長能源危機預期,通脹向外擴散的概率明顯抬升。
地緣衝突具備鮮明的兩面效應:航道風險、油價上行會催生黃金避險買盤;
但危機環境下全球資金優先配置美元、美債,資金迴流推高美元指數,直接壓制以美元計價的黃金,大幅抵消避險溢價。
本輪地緣特殊傳導鏈條:地緣推升油價→通脹預期升温→加息預期和美債收益率上行;
同時石油結算提升美元需求,美元被動走強,形成“避險買美元而非黃金”的局面,黃金避險屬性階段性失效。
同時高利率環境下持有美元可賺取利息,黃金不產生收益,是資金優先選擇美元的核心原因,大摩研報觀察到,近期地緣升級時黃金與風險資產同步走弱,根源便是避險資金流向美元與美債。
(美元指數日線圖,來源:易匯通)
就業韌性充足,為美聯儲緊縮提供空間
勞動力市場展現出超預期韌性,基本面紮實。
10月非農新增16.5萬人,失業率回落至4.1%,用工需求從過去集中的醫療板塊擴散至多個行業,轄區企業招工意願旺盛。
短期暫無就業失速倒逼美聯儲轉向寬鬆的條件,強勁的就業為美聯儲應對擴散型通脹提供政策空間,實際利率上行預期從中長期壓制金價估值。
機構認為就業韌性是美聯儲持續緊縮的底氣,只要就業不快速走弱,通脹粘性就主導政策,實際利率易上難下,金價承壓;唯有就業快速降温,緊縮預期才會快速緩和,黃金才能迎來趨勢性機會。
AI板塊風波外溢,流動性收緊帶來黃金拋壓
除美聯儲政策、美元強弱之外,AI板塊動盪成為新增流動性變量。
市場將英偉達視作AI算力的“算力央行”,其近期風波引發風險資產悲觀情緒蔓延,並傳導至黃金市場。
部分資金拋售流動性較好的黃金頭寸,用以補足其他持倉保證金;風險資產回調帶動全局流動性被動收緊,形成階段性拋壓。
即便地緣避險邏輯仍在發揮作用,也難以對沖強勢美元疊加流動性收縮的雙重壓制。
多家海外交易機構均觀測到該現象:高槓杆組合遭遇科技股回撤時,黃金常被優先賣出補繳保證金,出現股市與黃金同步下跌的去槓桿行情,這屬於短期擾動,並不否定黃金長期避險價值;機構同時提醒,這只是放大波動的次要因素,加息預期與美元才是金價的核心定價主線。
總結與技術分析:
中長期來看,持續發酵的中東局勢、能源通脹擴散的隱患,構築金價底部支撐;短期利空清晰:地緣避險資金推升美元、美聯儲漸進加息預期抬升實際利率,疊加英偉達風波帶來保證金拋售與流動性收緊,金價反覆震盪,多空交替主導行情。
機構分歧顯著:短期偏謹慎的StoneX、Mott Capital認為,只要美元與利率上行趨勢不變,金價仍有下行空間,極端情景下看向3600美元附近;
中長期看多的瑞銀、高盛則指出,央行持續購金、美元長期信用風險、滯脹隱患構成底層支撐,本輪調整隻是加息週期內的擾動,2027年金價仍具備上行空間。
後續重點跟蹤:美國通脹數據、美聯儲官員講話、霍爾木茲海峽航運異動、美元指數變化,以及英偉達相關消息帶來的全球流動性擾動。
技術面:現貨黃金跌破下降趨勢線以及下降通道線,同時破壞了近期的雙底形態,技術顯示或有進一步走弱的空間,遠處支撐在3600附近。
(現貨黃金日線圖,來源:易匯通)
北京時間18:00,現貨黃金現報3857美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。