油價預測:WTI受阻於90美元關口,布倫特上漲動能不足
2026-11-17 01:18:29
週一(11月16日)國際原油市場在新一週開盤後未能延續此前漲勢。WTI原油期貨回落至86.35美元附近,布倫特原油期貨報93.39美元左右,布倫特原油雖仍運行於200日均線上方,但短線動能明顯不足。
出口渠道轉弱,美國煉廠承接能力成為關鍵變量
WTI本週開盤的核心疑問在於:如果出口渠道走弱,美國煉廠是否還能繼續消化國內原油供應。EIA數據顯示,截至11月6日當週,美國原油出口降至345.5萬桶/日,兩週前為485萬桶/日,此前一週為367.5萬桶/日。單週數據的波動不宜直接解讀為趨勢反轉——出口船貨歸屬不同報告週期,本身就可能造成統計跳變——但若出口持續放緩,國內煉廠與倉儲將被迫承接更多供應,其後果會實質得多。11月18日發佈的EIA周度報告,是檢驗這一情景的下一個觀察窗口。
供應端方面,EIA在10月發佈的短期能源展望中預計,四季度煉廠原料輸入量仍將高於季節性平均水平:10月加工量約1660萬桶/日,11月大體持平,12月隨檢修結束進一步回升。
產品端信號:柴油生產價格顯著回落
產品端同樣值得關注。美國勞工統計局數據顯示,10月柴油生產者價格指數下降7.9%。需要強調的是,該指標衡量的是生產商出廠價格,而非加油站終端零售價或煉廠裂解利潤,因此不能簡單等同為下游需求的即時變化,它更多反映成品油環節的定價壓力,並對煉廠開工意願構成間接影響。
布倫特:煉廠重啓節奏與海運供應的賽跑
布倫特方面,市場焦點集中於IEA11月13日發佈的月度報告。報告顯示,10月全球煉廠加工量降至8130萬桶/日,並預測12月回升至8470萬桶/日,即較季節性低點恢復約340萬桶/日;其中10月為估算值,12月仍屬預測值。煉廠加工是原油的直接需求來源,因此重啓節奏對布倫特的意義不亞於海運供應的恢復速度。但煉廠吸收重返市場的原油,並不等於燃料消費出現同等幅度的增長——煉廠可以通過建立成品油庫存、調整出口目的地或改變產品結構來消化原料,這正是供應迴歸與需求回暖之間存在時滯的原因。
原油的地理位置本身也是問題。已裝船的油桶在抵達並卸貨之前,無法滿足煉廠的即時需求,航運延誤因此可能使近月供應維持溢價,即便年度或季度平衡表指向供應趨於寬鬆。這意味着,替代油源的到岸成本——運費、到貨時間與基準價格三者之和——才是煉廠決策的真實依據;價格更低的海外油桶,並不會自動取代可立即提貨的本地原油。有報道提到,油流恢復的同時仍有新的油輪事故索賠,但相關分析並未量化出獨立的供應損失。
全球供應方面,IEA估計10月全球石油供應達1.054億桶/日。需要注意的是,供應數據與煉廠加工數據覆蓋範圍不同,石油需求也包含非傳統煉廠加工用途,兩者不可直接相減來推算過剩量。
後市展望
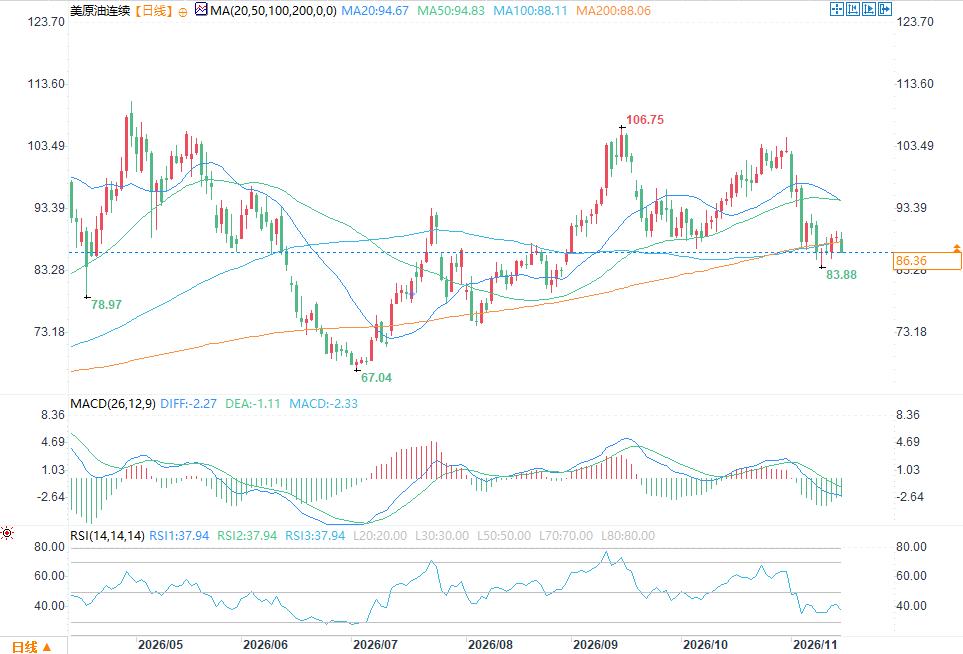
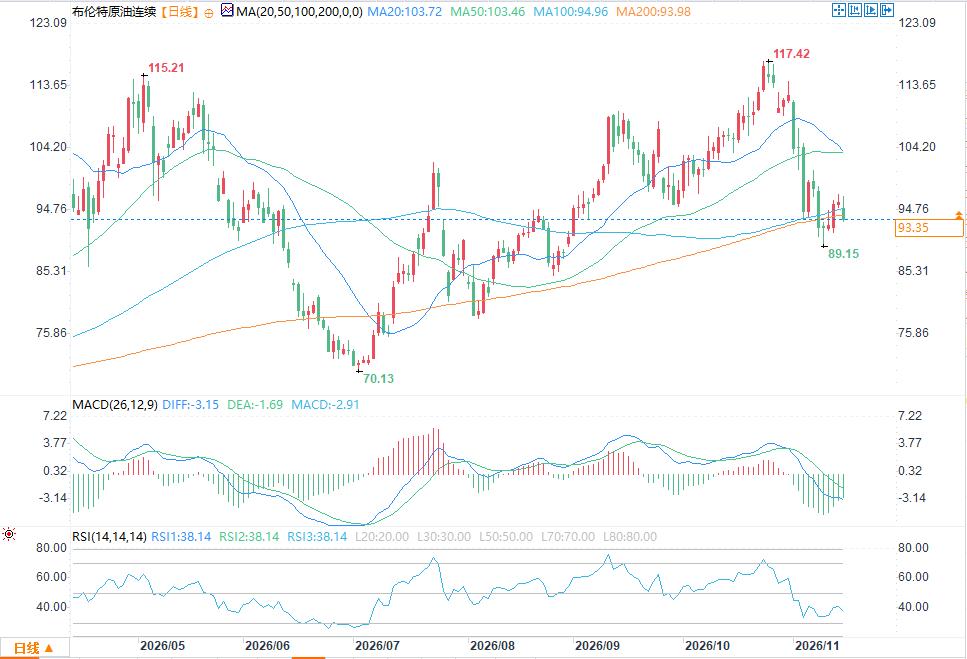
綜合來看,WTI與布倫特均在200日均線附近橫向整理,短期缺乏方向性驅動。在出口數據、煉廠檢修節奏與海運物流三條線索尚未給出明確信號之前,市場大概率維持觀望與盤整格局,90美元與95美元將分別是兩大基準上方需要突破的第一道阻力。
出口渠道轉弱,美國煉廠承接能力成為關鍵變量
WTI本週開盤的核心疑問在於:如果出口渠道走弱,美國煉廠是否還能繼續消化國內原油供應。EIA數據顯示,截至11月6日當週,美國原油出口降至345.5萬桶/日,兩週前為485萬桶/日,此前一週為367.5萬桶/日。單週數據的波動不宜直接解讀為趨勢反轉——出口船貨歸屬不同報告週期,本身就可能造成統計跳變——但若出口持續放緩,國內煉廠與倉儲將被迫承接更多供應,其後果會實質得多。11月18日發佈的EIA周度報告,是檢驗這一情景的下一個觀察窗口。
供應端方面,EIA在10月發佈的短期能源展望中預計,四季度煉廠原料輸入量仍將高於季節性平均水平:10月加工量約1660萬桶/日,11月大體持平,12月隨檢修結束進一步回升。
產品端信號:柴油生產價格顯著回落
產品端同樣值得關注。美國勞工統計局數據顯示,10月柴油生產者價格指數下降7.9%。需要強調的是,該指標衡量的是生產商出廠價格,而非加油站終端零售價或煉廠裂解利潤,因此不能簡單等同為下游需求的即時變化,它更多反映成品油環節的定價壓力,並對煉廠開工意願構成間接影響。
布倫特:煉廠重啓節奏與海運供應的賽跑
布倫特方面,市場焦點集中於IEA11月13日發佈的月度報告。報告顯示,10月全球煉廠加工量降至8130萬桶/日,並預測12月回升至8470萬桶/日,即較季節性低點恢復約340萬桶/日;其中10月為估算值,12月仍屬預測值。煉廠加工是原油的直接需求來源,因此重啓節奏對布倫特的意義不亞於海運供應的恢復速度。但煉廠吸收重返市場的原油,並不等於燃料消費出現同等幅度的增長——煉廠可以通過建立成品油庫存、調整出口目的地或改變產品結構來消化原料,這正是供應迴歸與需求回暖之間存在時滯的原因。
原油的地理位置本身也是問題。已裝船的油桶在抵達並卸貨之前,無法滿足煉廠的即時需求,航運延誤因此可能使近月供應維持溢價,即便年度或季度平衡表指向供應趨於寬鬆。這意味着,替代油源的到岸成本——運費、到貨時間與基準價格三者之和——才是煉廠決策的真實依據;價格更低的海外油桶,並不會自動取代可立即提貨的本地原油。有報道提到,油流恢復的同時仍有新的油輪事故索賠,但相關分析並未量化出獨立的供應損失。
全球供應方面,IEA估計10月全球石油供應達1.054億桶/日。需要注意的是,供應數據與煉廠加工數據覆蓋範圍不同,石油需求也包含非傳統煉廠加工用途,兩者不可直接相減來推算過剩量。
後市展望
綜合來看,WTI與布倫特均在200日均線附近橫向整理,短期缺乏方向性驅動。在出口數據、煉廠檢修節奏與海運物流三條線索尚未給出明確信號之前,市場大概率維持觀望與盤整格局,90美元與95美元將分別是兩大基準上方需要突破的第一道阻力。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。