黃金交易提醒:美元、美債收益率、加息預期三重壓制,金價刷新一年低點,多頭苦日子才剛開始?
2026-11-17 07:58:11
黃金市場正在經歷一輪明顯的“壓力測試”。當美元指數強勢攀升至2025年4月以來高位、美聯儲12月加息預期持續升温之際,金價週一(11月16日)跌至一年多以來的最低點,現貨黃金一度觸及每盎司3832.36美元,創下2025年10月以來的最低水平,隨後收窄跌幅至3856.24美元附近,12月交割的美國期金也下跌0.9%至3853美元。表面上看,這是一次由美元走強和利率預期主導的常規回調;但更深層地看,通脹頑固、美聯儲鷹派立場、債券收益率高企以及地緣風險交織在一起,正在重塑市場對黃金的定價邏輯。週二(11月17日)亞市早盤,現貨黃金窄幅震盪,目前交投於3860美元/盎司附近。
從盤面表現看,金價本輪下跌並非單一因素所致,而是美元與利率預期共同發力的結果。現貨黃金週一下跌0.6%,收報3856.24美元/盎司,盤中最低下探至3832.36美元,這一價位不僅是2025年10月以來的最低點,也意味着市場此前積累的避險溢價正在被快速擠出。美國期金同步走弱,12月合約收盤下跌0.9%,報每盎司3853美元,期貨與現貨同步下行,説明拋壓並非局部技術調整,而是宏觀定價邏輯在發揮作用。
Zaner Metals副總裁兼高級貴金屬策略師Peter Grant的判斷點出了核心矛盾:上週通脹數據反映出通脹水平依然居高不下,這加劇了市場對12月加息的預期,從而推高債券收益率和美元匯率,所有這些因素共同對黃金構成壓力。黃金本身不產生利息,當債券收益率上升、美元走強時,持有黃金的機會成本就會顯著提高。對於非美元投資者而言,美元升值還會直接提高黃金的持有成本,進一步削弱需求。因此,金價這次跌至一年多低位,本質上是“強美元+高利率預期”對無息資產的一次集中壓制。
本輪金價下跌的直接導火索,是市場對美聯儲12月加息的押注不斷強化。上週公佈的美國10月消費者物價漲幅大於預期,進一步鞏固了市場對美聯儲下月加息的預期。根據芝加哥商品交易所集團的FedWatch工具,交易員預計美聯儲12月加息概率已達100%,其中加息25個基點的概率約為95.7%,加息50個基點的概率約為4.3%。這意味着市場幾乎已經提前消化了12月加息25個基點的基準情景,黃金在這種預期下很難獲得持續買盤。
更關鍵的是,美聯儲官員的鷹派表態仍在強化這一預期。堪薩斯城聯儲主席施密德週日表示,通脹水平仍然過高,需要採取更多措施來遏制物價壓力;舊金山聯儲主席戴利最近指出,持續的服務業通脹是支持進一步加息的理由;克利夫蘭聯儲主席哈馬克雖然重申尚未準備好讓美聯儲轉向更激進的加息路徑,但也承認通脹壓力不斷加劇。
官員們整體傳遞出的信號是:通脹尚未回到令人安心的水平,貨幣政策仍需保持限制性。對於黃金而言,這意味着實際利率預期難以下行,而實際利率正是黃金中長期定價中最重要的錨之一。
市場原本期待美聯儲主席沃什的講話能提供更清晰的利率路徑信號,但沃什週一更多談論的是新興技術對經濟的重大影響,指出既可能帶來經濟增長提速且惠及廣泛羣體,也可能導致失業率上升,甚至在預期投資回報令人失望的情況下引發經濟放緩。這類表態並未給黃金帶來明確的“鴿派安慰”,市場關注點因此轉向週三公佈的美聯儲10月27日至28日政策會議記錄,希望從中尋找未來利率路徑的更多線索。在會議紀要出爐前,黃金多頭顯然缺乏足夠的催化因素。
美元是本輪金價下跌中不可忽視的“放大器”。美元指數週一上漲0.17%至103.58,盤中一度觸及103.68,為2025年4月2日以來的最高水平。美元走強的背景並不複雜:美國經濟穩健增長、股市表現強勁,恢復了美國資產的部分吸引力;而上週高通脹數據以及市場對美聯儲進一步加息的押注,又在近幾個交易日持續提振美元。此前美國總統特朗普去年4月公佈“解放日”關税後,市場一度擔憂美國資產吸引力下降,美元大跌,但隨後美國經濟與股市的韌性推動美元回升,如今美元重新站上強勢區間。
美元走強對黃金的壓制體現在兩個層面。第一個層面是計價效應:黃金以美元計價,美元升值會提高其他貨幣持有者的購買成本,從而抑制部分實物和投資需求。第二個層面是資金流向:當美元資產收益率提高、美元本身處於強勢週期時,全球資金更傾向於流向美元存款、美債等生息資產,而不是持有無息黃金。Macro Hive研究員Benjamin Ford提到,鑑於通脹仍處於令人不舒服的水平,而且2027年美聯儲立場可能意外偏鷹,歐元兑美元年底前達到1.08看來是有可能的。這種對美元繼續偏強的預期,意味着黃金在匯率層面仍面臨逆風。
週一美國國債收益率回落,表面上似乎應該對黃金構成支撐,但實際情況並沒有那麼簡單。美國10年期國債收益率下跌3.2個基點至5.121%,30年期國債收益率下跌1.5個基點至5.466%,通常與美聯儲利率預期同步波動的2年期國債收益率下跌5.1個基點至4.823%。收益率回落的原因之一,是油價下跌逾3%在一定程度上緩解了通脹擔憂。霍爾木茲海峽原油運輸恢復的跡象提振了市場對供應過剩的預期,國際能源署上週五也表示,全球石油市場將在今年第四季度重回供過於求的狀態。
但問題在於,收益率週一回落並不能改變上週急劇攀升後整體仍處高位的現實。上週隨着交易員認為美聯儲12月可能採取超出常規的50個基點加息,或在接下來三次會議上每次加息25個基點的可能性增加,債券收益率大幅攀升,兩年期國債收益率甚至錄得兩年來的最大單週漲幅。對於黃金來説,真正重要的不是單日收益率回落幾個基點,而是收益率中樞是否已經抬升。只要2年期和10年期收益率仍處在高位,持有黃金的機會成本就依然很高,金價就很難獲得持續性的估值修復。
此外,債市還出現了一些“避險”或“尋求優質資產”的趨勢,客户買入債券,美國股市下跌也使債券市場略微受到避險買盤支撐。這説明在地緣風險和美國股市不確定性上升時,資金首先選擇的是美債和美元,而不是黃金。黃金的避險功能並未失效,但在高利率環境下,生息資產對避險資金的吸引力更強,黃金在避險排序中暫時落後。
當前地緣局勢並不平靜,甚至可以説風險事件密集。霍爾木茲海峽方面,英國海上貿易行動辦公室收到報告稱,一艘正在通過霍爾木茲海峽的油輪遭到襲擊,船舶失去動力,發動機機艙起火,船員均已確認安全,但船舶受損情況及環境影響尚不明確。
俄烏衝突方面,烏克蘭夜間對俄羅斯發動了2022年全面戰爭爆發以來最大規模無人機襲擊,俄羅斯國防部稱在16個地區共擊落1336架烏克蘭無人機,超過10月29日擊落的1254架;莫斯科市長稱約600架無人機飛向莫斯科地區,其中191架被擊落;克里米亞大橋也是遭襲目標之一,俄方稱大橋受損程度輕微;羅斯托夫地區亞速市四處工業場所起火,克拉斯諾達爾地區伊利斯基一處工業設施起火,墜落的無人機殘骸造成包括兒童在內的六人受傷。兩名行業消息人士還表示,烏克蘭重新對俄羅斯煉油廠發動無人機襲擊,已使俄羅斯煉油能力下降約30%。
按照傳統邏輯,這些地緣風險本應激發黃金的避險買盤。但週一金價依然下跌,説明當前市場的主導矛盾並不是地緣風險,而是美元與利率。地緣衝突確實可能推高油價、加劇通脹擔憂,而通脹擔憂又會強化美聯儲加息預期,最終反而通過利率渠道壓制黃金。換言之,地緣風險對黃金的利好是脈衝式的、情緒化的,而美元和利率對黃金的壓制是趨勢性的、結構性的。除非地緣衝突升級到足以改變全球風險偏好和美聯儲政策路徑的程度,否則黃金很難僅憑避險情緒逆轉弱勢。
接下來黃金市場需要重點觀察幾條線索。第一條是美聯儲政策信號,包括美聯儲官員後續講話以及週三公佈的美聯儲10月27日至28日政策會議記錄,市場希望從中尋找利率路徑的更多線索。如果會議紀要偏鷹,進一步強化12月加息乃至後續加息的預期,金價可能繼續承壓,甚至再次測試3830美元附近的低點;如果紀要或官員表態出現邊際偏鴿,美元和收益率回落可能給黃金帶來技術性反彈機會。
第二條是通脹與油價,油價下跌逾3%暫時緩解了通脹擔憂,但霍爾木茲海峽油輪遇襲又提醒市場供應風險並未消失,油價若重新上行,通脹預期和加息預期可能再度升温,黃金反而會面臨更復雜的博弈。
第三條是風險偏好,交易員將關注英偉達週二公佈的第三季業績以及Anthropic本週的上市交易,從中尋找投資者風險偏好的線索;美國股市下跌帶來的避險買盤目前更多流向債券,若股市波動加劇,黃金能否重新獲得避險資金青睞,仍需觀察美元是否同步走弱。
綜合來看,金價跌至一年多低位,是通脹頑固、美聯儲鷹派、美元走強和債券收益率高企共同作用的結果。地緣風險雖然密集,霍爾木茲海峽油輪遇襲和烏克蘭大規模無人機襲擊都在提醒市場不確定性仍在,但在當前定價框架下,避險情緒敵不過強美元和高利率的現實壓制。黃金的中長期避險價值和配置價值並未消失,短期卻仍處在“美元強、利率高、加息預期難降温”的不利環境中。
若美元指數繼續維持在103上方強勢運行,金價反彈空間大概率受限;若會議紀要偏鷹或零售銷售數據強勁,金價可能再度下探3830美元附近支撐;若美元回落、通脹預期降温或美聯儲信號邊際轉鴿,黃金才有望迎來像樣的修復行情。對於市場而言,現在真正需要盯住的不是單一地緣頭條,而是美元指數、2年期美債收益率和12月加息預期的三角關係,這三者才決定黃金能否從一年多低位真正翻身。
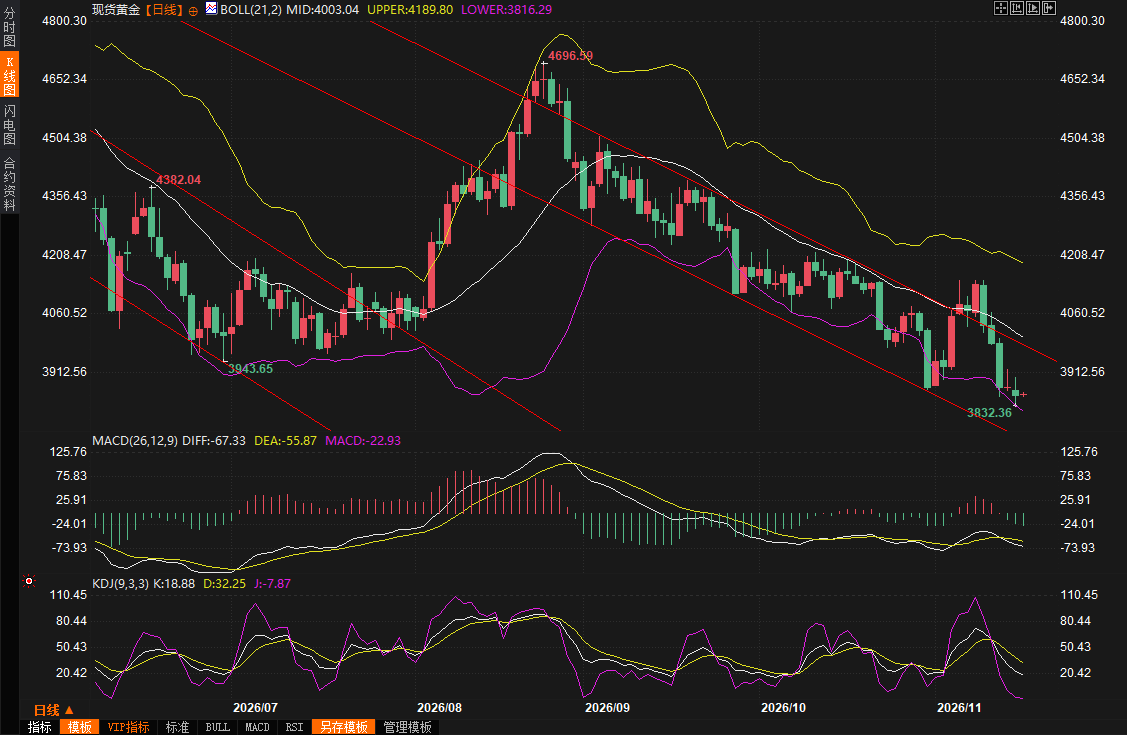
(現貨黃金日線圖,)
北京時間07:55,現貨黃金現報3863.54美元/盎司。
一、金價跌穿一年多低點:美元與利率形成雙重擠壓
從盤面表現看,金價本輪下跌並非單一因素所致,而是美元與利率預期共同發力的結果。現貨黃金週一下跌0.6%,收報3856.24美元/盎司,盤中最低下探至3832.36美元,這一價位不僅是2025年10月以來的最低點,也意味着市場此前積累的避險溢價正在被快速擠出。美國期金同步走弱,12月合約收盤下跌0.9%,報每盎司3853美元,期貨與現貨同步下行,説明拋壓並非局部技術調整,而是宏觀定價邏輯在發揮作用。
Zaner Metals副總裁兼高級貴金屬策略師Peter Grant的判斷點出了核心矛盾:上週通脹數據反映出通脹水平依然居高不下,這加劇了市場對12月加息的預期,從而推高債券收益率和美元匯率,所有這些因素共同對黃金構成壓力。黃金本身不產生利息,當債券收益率上升、美元走強時,持有黃金的機會成本就會顯著提高。對於非美元投資者而言,美元升值還會直接提高黃金的持有成本,進一步削弱需求。因此,金價這次跌至一年多低位,本質上是“強美元+高利率預期”對無息資產的一次集中壓制。
二、通脹頑固與美聯儲鷹派:12月加息預期如何壓住金價
本輪金價下跌的直接導火索,是市場對美聯儲12月加息的押注不斷強化。上週公佈的美國10月消費者物價漲幅大於預期,進一步鞏固了市場對美聯儲下月加息的預期。根據芝加哥商品交易所集團的FedWatch工具,交易員預計美聯儲12月加息概率已達100%,其中加息25個基點的概率約為95.7%,加息50個基點的概率約為4.3%。這意味着市場幾乎已經提前消化了12月加息25個基點的基準情景,黃金在這種預期下很難獲得持續買盤。
更關鍵的是,美聯儲官員的鷹派表態仍在強化這一預期。堪薩斯城聯儲主席施密德週日表示,通脹水平仍然過高,需要採取更多措施來遏制物價壓力;舊金山聯儲主席戴利最近指出,持續的服務業通脹是支持進一步加息的理由;克利夫蘭聯儲主席哈馬克雖然重申尚未準備好讓美聯儲轉向更激進的加息路徑,但也承認通脹壓力不斷加劇。
官員們整體傳遞出的信號是:通脹尚未回到令人安心的水平,貨幣政策仍需保持限制性。對於黃金而言,這意味着實際利率預期難以下行,而實際利率正是黃金中長期定價中最重要的錨之一。
市場原本期待美聯儲主席沃什的講話能提供更清晰的利率路徑信號,但沃什週一更多談論的是新興技術對經濟的重大影響,指出既可能帶來經濟增長提速且惠及廣泛羣體,也可能導致失業率上升,甚至在預期投資回報令人失望的情況下引發經濟放緩。這類表態並未給黃金帶來明確的“鴿派安慰”,市場關注點因此轉向週三公佈的美聯儲10月27日至28日政策會議記錄,希望從中尋找未來利率路徑的更多線索。在會議紀要出爐前,黃金多頭顯然缺乏足夠的催化因素。
三、美元指數觸及2025年4月以來高位:持有成本與資金流向雙殺
美元是本輪金價下跌中不可忽視的“放大器”。美元指數週一上漲0.17%至103.58,盤中一度觸及103.68,為2025年4月2日以來的最高水平。美元走強的背景並不複雜:美國經濟穩健增長、股市表現強勁,恢復了美國資產的部分吸引力;而上週高通脹數據以及市場對美聯儲進一步加息的押注,又在近幾個交易日持續提振美元。此前美國總統特朗普去年4月公佈“解放日”關税後,市場一度擔憂美國資產吸引力下降,美元大跌,但隨後美國經濟與股市的韌性推動美元回升,如今美元重新站上強勢區間。
美元走強對黃金的壓制體現在兩個層面。第一個層面是計價效應:黃金以美元計價,美元升值會提高其他貨幣持有者的購買成本,從而抑制部分實物和投資需求。第二個層面是資金流向:當美元資產收益率提高、美元本身處於強勢週期時,全球資金更傾向於流向美元存款、美債等生息資產,而不是持有無息黃金。Macro Hive研究員Benjamin Ford提到,鑑於通脹仍處於令人不舒服的水平,而且2027年美聯儲立場可能意外偏鷹,歐元兑美元年底前達到1.08看來是有可能的。這種對美元繼續偏強的預期,意味着黃金在匯率層面仍面臨逆風。
四、債市與油市信號:收益率回落為何沒能救起黃金
週一美國國債收益率回落,表面上似乎應該對黃金構成支撐,但實際情況並沒有那麼簡單。美國10年期國債收益率下跌3.2個基點至5.121%,30年期國債收益率下跌1.5個基點至5.466%,通常與美聯儲利率預期同步波動的2年期國債收益率下跌5.1個基點至4.823%。收益率回落的原因之一,是油價下跌逾3%在一定程度上緩解了通脹擔憂。霍爾木茲海峽原油運輸恢復的跡象提振了市場對供應過剩的預期,國際能源署上週五也表示,全球石油市場將在今年第四季度重回供過於求的狀態。
但問題在於,收益率週一回落並不能改變上週急劇攀升後整體仍處高位的現實。上週隨着交易員認為美聯儲12月可能採取超出常規的50個基點加息,或在接下來三次會議上每次加息25個基點的可能性增加,債券收益率大幅攀升,兩年期國債收益率甚至錄得兩年來的最大單週漲幅。對於黃金來説,真正重要的不是單日收益率回落幾個基點,而是收益率中樞是否已經抬升。只要2年期和10年期收益率仍處在高位,持有黃金的機會成本就依然很高,金價就很難獲得持續性的估值修復。
此外,債市還出現了一些“避險”或“尋求優質資產”的趨勢,客户買入債券,美國股市下跌也使債券市場略微受到避險買盤支撐。這説明在地緣風險和美國股市不確定性上升時,資金首先選擇的是美債和美元,而不是黃金。黃金的避險功能並未失效,但在高利率環境下,生息資產對避險資金的吸引力更強,黃金在避險排序中暫時落後。
五、地緣風險升温:避險買盤為何敵不過宏觀壓力
當前地緣局勢並不平靜,甚至可以説風險事件密集。霍爾木茲海峽方面,英國海上貿易行動辦公室收到報告稱,一艘正在通過霍爾木茲海峽的油輪遭到襲擊,船舶失去動力,發動機機艙起火,船員均已確認安全,但船舶受損情況及環境影響尚不明確。
俄烏衝突方面,烏克蘭夜間對俄羅斯發動了2022年全面戰爭爆發以來最大規模無人機襲擊,俄羅斯國防部稱在16個地區共擊落1336架烏克蘭無人機,超過10月29日擊落的1254架;莫斯科市長稱約600架無人機飛向莫斯科地區,其中191架被擊落;克里米亞大橋也是遭襲目標之一,俄方稱大橋受損程度輕微;羅斯托夫地區亞速市四處工業場所起火,克拉斯諾達爾地區伊利斯基一處工業設施起火,墜落的無人機殘骸造成包括兒童在內的六人受傷。兩名行業消息人士還表示,烏克蘭重新對俄羅斯煉油廠發動無人機襲擊,已使俄羅斯煉油能力下降約30%。
按照傳統邏輯,這些地緣風險本應激發黃金的避險買盤。但週一金價依然下跌,説明當前市場的主導矛盾並不是地緣風險,而是美元與利率。地緣衝突確實可能推高油價、加劇通脹擔憂,而通脹擔憂又會強化美聯儲加息預期,最終反而通過利率渠道壓制黃金。換言之,地緣風險對黃金的利好是脈衝式的、情緒化的,而美元和利率對黃金的壓制是趨勢性的、結構性的。除非地緣衝突升級到足以改變全球風險偏好和美聯儲政策路徑的程度,否則黃金很難僅憑避險情緒逆轉弱勢。
六、後市觀察:美聯儲官員講話、會議紀要與風險偏好三條線
接下來黃金市場需要重點觀察幾條線索。第一條是美聯儲政策信號,包括美聯儲官員後續講話以及週三公佈的美聯儲10月27日至28日政策會議記錄,市場希望從中尋找利率路徑的更多線索。如果會議紀要偏鷹,進一步強化12月加息乃至後續加息的預期,金價可能繼續承壓,甚至再次測試3830美元附近的低點;如果紀要或官員表態出現邊際偏鴿,美元和收益率回落可能給黃金帶來技術性反彈機會。
第二條是通脹與油價,油價下跌逾3%暫時緩解了通脹擔憂,但霍爾木茲海峽油輪遇襲又提醒市場供應風險並未消失,油價若重新上行,通脹預期和加息預期可能再度升温,黃金反而會面臨更復雜的博弈。
第三條是風險偏好,交易員將關注英偉達週二公佈的第三季業績以及Anthropic本週的上市交易,從中尋找投資者風險偏好的線索;美國股市下跌帶來的避險買盤目前更多流向債券,若股市波動加劇,黃金能否重新獲得避險資金青睞,仍需觀察美元是否同步走弱。
總結:黃金短期仍被“強美元+高利率”壓着走
綜合來看,金價跌至一年多低位,是通脹頑固、美聯儲鷹派、美元走強和債券收益率高企共同作用的結果。地緣風險雖然密集,霍爾木茲海峽油輪遇襲和烏克蘭大規模無人機襲擊都在提醒市場不確定性仍在,但在當前定價框架下,避險情緒敵不過強美元和高利率的現實壓制。黃金的中長期避險價值和配置價值並未消失,短期卻仍處在“美元強、利率高、加息預期難降温”的不利環境中。
若美元指數繼續維持在103上方強勢運行,金價反彈空間大概率受限;若會議紀要偏鷹或零售銷售數據強勁,金價可能再度下探3830美元附近支撐;若美元回落、通脹預期降温或美聯儲信號邊際轉鴿,黃金才有望迎來像樣的修復行情。對於市場而言,現在真正需要盯住的不是單一地緣頭條,而是美元指數、2年期美債收益率和12月加息預期的三角關係,這三者才決定黃金能否從一年多低位真正翻身。
(現貨黃金日線圖,)
北京時間07:55,現貨黃金現報3863.54美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。