油輪還在遇襲,油價為何反而跌?
2026-11-17 10:02:10
週二(11月17日)亞洲早盤,美原油期貨延續跌勢,當前交投於85.00美元上方,較週一結算價下跌約0.68%。在有報道稱全球油市正重回過剩之後,美原油期貨下跌,即便霍爾木茲海峽的油輪遇襲仍在繼續。
國際能源署上週五表示,預計2026年四季度全球供應將超過需求170萬桶/日,逆轉其此前對赤字的預測。
該機構援引高價導致的需求下降與中東供應的恢復。
有機構人士表示:“儘管地緣緊張似乎已成為新常態,但全球石油供應似乎保持相對穩定,美國也正以接近紀錄的產量運行。”
供應的恢復與需求的下降共同推動了從“赤字”到“過剩”的轉變——這一轉變是油價從90美元上方回落至84美元附近的核心驅動,因為它意味着市場的定價基礎從“緊張”轉向“寬鬆”。
伊朗海軍週一表示,過去24小時第四艘油輪在霍爾木茲海峽以東的限制區觸雷起火;英國海事貿易行動辦公室也稱收到第三方報告,事件發生在阿曼穆桑代姆半島哈薩卜以北約7海里處。
地緣事件仍在發生,但市場對其反應有限——因為供應的恢復(IEA的過剩預測)與油輪遇襲(地緣風險)兩股力量形成對沖,而當前市場更傾向於定價“過剩”而非“中斷”。
交易者等待週二晚些時候的美國石油協會原油庫存報告。
原油庫存降幅大於預期表明需求更強、可能推升美原油期貨價格;而庫存增幅大於預期則表明需求更弱或供應過剩、可能壓低WTI價格。
在IEA的過剩預測與地緣事件的對沖之下,庫存數據成為當日最直接的定價輸入——它提供了“過剩是否正在兑現”的即時驗證。
有機構能源策略師強調:“問題的關鍵不僅在於石油的流量,還有其成本與脆弱性。”
他們論證稱,庫存“只是累積的流量”;因此,“若高昂的交付成本固化入系統,原油價格的底部必須相應上移”。
在他們看來,供應緊張、運輸成本高企與持續的地緣風險“將在2027年上半年、甚至更久保持重要”。
該行指出,“儘管運費已回落,但仍處歷史高位,對亞洲市場交付的附加成本仍近20美元/桶”,這解釋了為何“2027年期貨保持高位、因石油流量的成本正緩慢固化入系統”。
該行警告,“若美國延續現狀,儘管石油與成品油流量有所改善,全球的石油與成品油庫存緩衝仍在被逐日消耗”。因此,“這就是為何流量改善後油價仍在90美元上方——‘改善’不等於‘正常’”。
油價的“底部”並非由流量本身決定,而是由“成本+脆弱性”決定——即便供應恢復,高昂的運輸與保險成本仍將支撐價格;這為油價的下跌設置了一個高於歷史常態的下限。
美原油期貨當前交投於85美元附近,因IEA預計四季度供應超需求170萬桶/日、逆轉赤字預測,理由是高價導致的需求下降與中東供應恢復;即便第四艘油輪在霍爾木茲觸雷起火,市場對地緣事件的反應有限——供應恢復與地緣風險兩股力量形成對沖,當前市場更傾向於定價“過剩”。
API庫存報告作為日內即時觀測指標,庫存降幅超預期往往反映需求偏強,存在提振油價的作用;庫存增幅超預期則指向供應壓力凸顯,容易壓制油價運行。
機構指出,關鍵不僅是流量、還有成本與脆弱性——交付成本若固化入系統,油價底部必須上移;運輸成本使亞洲市場交付的附加成本近20美元/桶,這解釋了為何2027年期貨保持高位、以及為何流量改善後油價仍在90美元上方——“改善”不等於“正常”。
這一判斷為油價的下跌設置了一個高於歷史常態的下限:即便供應恢復,成本與脆弱性仍將支撐價格。
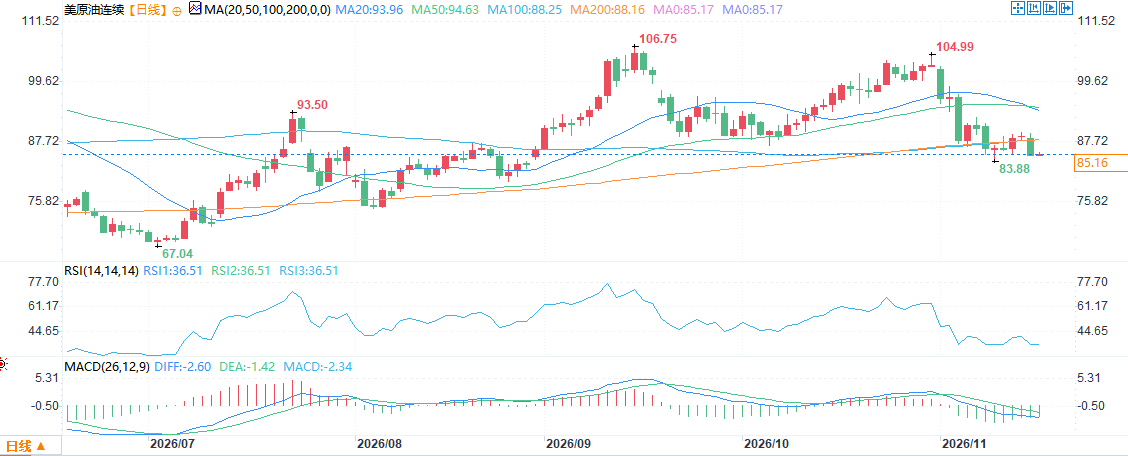
(美原油期貨日線圖,)
北京時間10:01,美原油期貨報85.16美元/桶。
供應過剩:IEA預計四季度供應超需求170萬桶/日,逆轉赤字預測
國際能源署上週五表示,預計2026年四季度全球供應將超過需求170萬桶/日,逆轉其此前對赤字的預測。
該機構援引高價導致的需求下降與中東供應的恢復。
有機構人士表示:“儘管地緣緊張似乎已成為新常態,但全球石油供應似乎保持相對穩定,美國也正以接近紀錄的產量運行。”
供應的恢復與需求的下降共同推動了從“赤字”到“過剩”的轉變——這一轉變是油價從90美元上方回落至84美元附近的核心驅動,因為它意味着市場的定價基礎從“緊張”轉向“寬鬆”。
地緣風險:第四艘油輪在霍爾木茲觸雷起火,但市場反應有限
伊朗海軍週一表示,過去24小時第四艘油輪在霍爾木茲海峽以東的限制區觸雷起火;英國海事貿易行動辦公室也稱收到第三方報告,事件發生在阿曼穆桑代姆半島哈薩卜以北約7海里處。
地緣事件仍在發生,但市場對其反應有限——因為供應的恢復(IEA的過剩預測)與油輪遇襲(地緣風險)兩股力量形成對沖,而當前市場更傾向於定價“過剩”而非“中斷”。
庫存數據:API驗證供需兑現
交易者等待週二晚些時候的美國石油協會原油庫存報告。
原油庫存降幅大於預期表明需求更強、可能推升美原油期貨價格;而庫存增幅大於預期則表明需求更弱或供應過剩、可能壓低WTI價格。
在IEA的過剩預測與地緣事件的對沖之下,庫存數據成為當日最直接的定價輸入——它提供了“過剩是否正在兑現”的即時驗證。
機構觀點:成本與脆弱性使油價底部上移,“改善”不等於“正常”
有機構能源策略師強調:“問題的關鍵不僅在於石油的流量,還有其成本與脆弱性。”
他們論證稱,庫存“只是累積的流量”;因此,“若高昂的交付成本固化入系統,原油價格的底部必須相應上移”。
在他們看來,供應緊張、運輸成本高企與持續的地緣風險“將在2027年上半年、甚至更久保持重要”。
該行指出,“儘管運費已回落,但仍處歷史高位,對亞洲市場交付的附加成本仍近20美元/桶”,這解釋了為何“2027年期貨保持高位、因石油流量的成本正緩慢固化入系統”。
該行警告,“若美國延續現狀,儘管石油與成品油流量有所改善,全球的石油與成品油庫存緩衝仍在被逐日消耗”。因此,“這就是為何流量改善後油價仍在90美元上方——‘改善’不等於‘正常’”。
油價的“底部”並非由流量本身決定,而是由“成本+脆弱性”決定——即便供應恢復,高昂的運輸與保險成本仍將支撐價格;這為油價的下跌設置了一個高於歷史常態的下限。
結論
美原油期貨當前交投於85美元附近,因IEA預計四季度供應超需求170萬桶/日、逆轉赤字預測,理由是高價導致的需求下降與中東供應恢復;即便第四艘油輪在霍爾木茲觸雷起火,市場對地緣事件的反應有限——供應恢復與地緣風險兩股力量形成對沖,當前市場更傾向於定價“過剩”。
API庫存報告作為日內即時觀測指標,庫存降幅超預期往往反映需求偏強,存在提振油價的作用;庫存增幅超預期則指向供應壓力凸顯,容易壓制油價運行。
機構指出,關鍵不僅是流量、還有成本與脆弱性——交付成本若固化入系統,油價底部必須上移;運輸成本使亞洲市場交付的附加成本近20美元/桶,這解釋了為何2027年期貨保持高位、以及為何流量改善後油價仍在90美元上方——“改善”不等於“正常”。
這一判斷為油價的下跌設置了一個高於歷史常態的下限:即便供應恢復,成本與脆弱性仍將支撐價格。
(美原油期貨日線圖,)
北京時間10:01,美原油期貨報85.16美元/桶。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。