機構:能源壓制只是短期干擾,兩大長線邏輯仍在,黃金年底或爆發
2026-11-17 12:01:17
居高不下的能源價格今年持續壓制金價反彈,黃金無力站穩4000美元每盎司上方,不過施羅德ISF全球黃金基金的大宗商品分析師在最新貴金屬研報中表達樂觀判斷,金價很快有望企穩,甚至在年底迎來一輪凌厲上漲行情,地緣風險與財政壓力構成長線支撐。
施羅德的分析師表示,投資者不應該把能源帶來的短期拋壓,和黃金長期上行驅動混為一談,在他們看來,長期利好因素遠沒有消耗殆盡。支撐看多觀點的兩大主線十分清晰,一是去美元化趨勢,主要由地緣不確定性持續推動;二是貨幣貶值風險,根源在於各國政府債務規模擴張、財政穩定性下滑。即便今年黃金價格波動劇烈,機構對於貴金屬的長期配置觀點並未發生轉向,央行持續推進外匯儲備多元化、降低美元佔比的動作,也持續託底黃金底層基本面。
機構提出,財政風險是重要觸發點,美國債務上限博弈隨時可能再起波瀾,2025年7月上調的5萬億美元債務額度目前已經接近用盡,市場情緒稍有變化,資金就會重新湧入黃金這類對沖貨幣貶值的資產;中東局勢同樣是關鍵變量,如果市場對於和伊朗衝突升級的擔憂消退,能源價格有望快速回落,通脹壓力隨之降温,美聯儲就有機會重新評估當前偏緊縮的政策傾向;當前黃金投機頭寸已經轉向極度悲觀,趨勢交易基金等機構空頭倉位很重,一旦利率預期發生轉向,大規模空頭回補會推動金價快速拉昇,年底一輪急漲行情具備條件。
機構還提到,美國中期選舉之後政壇格局變化,有可能放緩AI產業以及數據中心建設節奏,給經濟增長埋下隱憂,進一步提升黃金的避險吸引力。
施羅德梳理了能源價格走高給黃金帶來的兩重阻力。一方面,能源漲價壓縮新興市場貿易順差,印度、土耳其等國家需要優先增持美元儲備,減少黃金採購;同時高油價削弱居民購買力,實物黃金消費需求同步走弱。另一方面,油價持續走高會強化市場判斷,認為各國央行將維持緊縮政策對抗粘性通脹,高利率環境天然不利於無息資產黃金的表現。但機構強調,這些都屬於階段性壓力,並不會破壞黃金長期基本面。
油價帶來的利空只是階段性阻礙,空頭堆積疊加多重潛在利好催化,讓黃金年末行情充滿變數。相比短期利率波動,去美元化和財政貨幣貶值,才是決定黃金長週期走勢的核心力量。
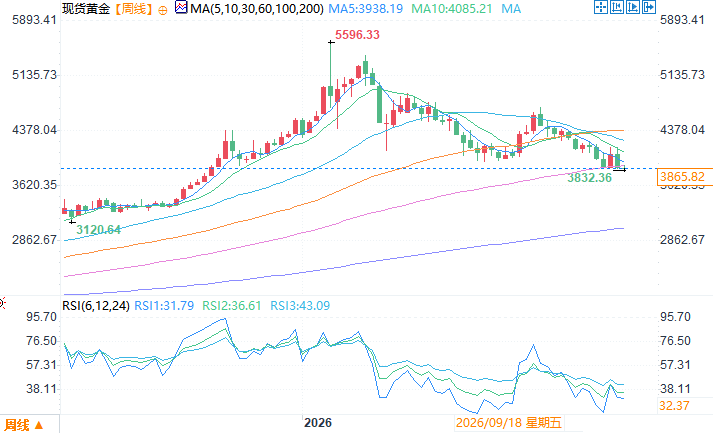
現貨黃金周線圖
北京時間11月17日12:01 現貨黃金 報 3871.22 美元/盎司
分清短期擾動與長線邏輯,兩大核心支撐不變
施羅德的分析師表示,投資者不應該把能源帶來的短期拋壓,和黃金長期上行驅動混為一談,在他們看來,長期利好因素遠沒有消耗殆盡。支撐看多觀點的兩大主線十分清晰,一是去美元化趨勢,主要由地緣不確定性持續推動;二是貨幣貶值風險,根源在於各國政府債務規模擴張、財政穩定性下滑。即便今年黃金價格波動劇烈,機構對於貴金屬的長期配置觀點並未發生轉向,央行持續推進外匯儲備多元化、降低美元佔比的動作,也持續託底黃金底層基本面。
多重潛在催化劑蓄勢,空頭回補或引爆年末行情
機構提出,財政風險是重要觸發點,美國債務上限博弈隨時可能再起波瀾,2025年7月上調的5萬億美元債務額度目前已經接近用盡,市場情緒稍有變化,資金就會重新湧入黃金這類對沖貨幣貶值的資產;中東局勢同樣是關鍵變量,如果市場對於和伊朗衝突升級的擔憂消退,能源價格有望快速回落,通脹壓力隨之降温,美聯儲就有機會重新評估當前偏緊縮的政策傾向;當前黃金投機頭寸已經轉向極度悲觀,趨勢交易基金等機構空頭倉位很重,一旦利率預期發生轉向,大規模空頭回補會推動金價快速拉昇,年底一輪急漲行情具備條件。
機構還提到,美國中期選舉之後政壇格局變化,有可能放緩AI產業以及數據中心建設節奏,給經濟增長埋下隱憂,進一步提升黃金的避險吸引力。
高油價帶來雙重利空,壓制新興市場與實物需求
施羅德梳理了能源價格走高給黃金帶來的兩重阻力。一方面,能源漲價壓縮新興市場貿易順差,印度、土耳其等國家需要優先增持美元儲備,減少黃金採購;同時高油價削弱居民購買力,實物黃金消費需求同步走弱。另一方面,油價持續走高會強化市場判斷,認為各國央行將維持緊縮政策對抗粘性通脹,高利率環境天然不利於無息資產黃金的表現。但機構強調,這些都屬於階段性壓力,並不會破壞黃金長期基本面。
結語
油價帶來的利空只是階段性阻礙,空頭堆積疊加多重潛在利好催化,讓黃金年末行情充滿變數。相比短期利率波動,去美元化和財政貨幣貶值,才是決定黃金長週期走勢的核心力量。
現貨黃金周線圖
北京時間11月17日12:01 現貨黃金 報 3871.22 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。