昔日大寬鬆掌舵人轉向!黑田東彥警示:日央行利率或突破中性水平
2026-11-17 14:02:47
週二(11月17日)亞洲時段,美元兑日元震盪微跌,當前跌0.2%至159.10附近,創四個交易日新低。除了此前的干預風險博弈之外,日本貨幣政策預期再添新變量。
日本央行前行長黑田東彥接受採訪表示,如果通脹壓力進一步加劇,日本央行有必要加快加息,政策利率甚至要上升至中性利率水平上方。
他警示伊朗衝突帶來輸入性通脹,同時批評政府食品減税計劃反而會推升物價。
雖然黑田現已不參與政策決策,但此番言論強化市場對日本央行終端利率上行的預期,兩年期日債收益率對該預期最為敏感,市場普遍預期12月日本央行大概率加息。
作為日本超寬鬆時代的核心締造者,黑田東彥此番表態頗具反差意味。
他強調,利率路徑完全取決於通脹實際表現;倘若通脹形勢進一步惡化,不僅需要加快加息節奏,政策利率甚至有必要抬升到中性利率之上。中性利率指的是政策既不刺激也不抑制經濟的均衡水平。
他重點提示地緣政治風險:日本高度依賴石油、原材料與食品進口,伊朗相關衝突帶來的成本抬升會顯著加劇輸入型通脹,一旦能源價格再度飆升,將直接支撐上述偏鷹情景。
市場主流經濟學家目前預期本輪加息週期的終端利率約在1.75%附近,而黑田的講話為2.5%的更高終端利率預期提供了重量級背書。
需要注意的是,黑田已經卸任,不再具備實際政策決策權,其言論的直接約束力有限,但作為長期主導寬鬆政策的標誌性人物,其轉向鷹派的表態具備很強的市場信號意義,可能促使投資者重新評估日本央行正常化路徑的上限與速度。
日本首相高市早苗計劃推出為期兩年的食品消費税減免政策,規模約達10萬億日元,旨在緩解民眾生活成本壓力。
黑田東彥對此提出明確批評:當前日本失業率僅2.4%,經濟運行已接近產能上限,在此環境下實施大規模減税,刺激的更多是物價上漲而非真實經濟增長。財政刺激在推升通脹壓力的背景下,將倒逼日本央行採取更大力度的加息行動,以對沖額外的價格上行風險。
這一表態清晰凸顯了在12月加息臨近之際,日本財政與貨幣政策之間的潛在矛盾。擴張性財政政策可能抵消貨幣政策收緊的效果,增加央行實現通脹目標可控回落的難度。
黑田的批評實際上是在提醒市場,財政擴張與貨幣正常化若不能協調,最終可能迫使政策利率升得更高、持續時間更長,從而加劇資產價格與匯率的波動。
日本7-9月GDP出現收縮,主要受惡劣天氣拖累,家庭消費明顯走弱。
黑田東彥認為,本次經濟走弱大概率只是臨時性現象,不必過度解讀為需求實質性轉弱的信號。
他指出,短期波動不應改變對通脹中期軌跡的判斷,政策仍應聚焦於價格穩定而非對單一季度數據過度反應。
採訪中還披露一段歷史細節:早在2016年推出-0.1%負利率政策時,黑田東彥就已判斷,進一步實施更深負利率的空間已經非常有限,金融機構難以承受持續的深度負利率衝擊。
這一回顧既解釋了當年政策選擇的邊界,也暗示當前從負利率轉向正常化的路徑,本身就建立在對金融體系承受能力的長期評估之上。
經濟數據的短期波動,在他看來不足以動搖加息的基本邏輯。
債券端方面,短端日債對終端利率上行預期最為敏感。兩年期日債收益率當前已接近1.88%,若市場進一步上調本輪加息終點,短端收益率存在明顯上行壓力,收益率曲線可能進一步陡峭化或整體上移。
匯率端方面,黑田的言論抬升了日本央行收緊預期,對日元形成潛在支撐,但最終匯率走勢仍需與美聯儲政策路徑做對比,美日利差變化仍是主導因素。
市場目前廣泛預期日本央行將在12月會議上加息,黑田的發言會放大市場對於“加息不止一步”的定價,可能推動投資者將更多加息次數與更高終端利率納入預期。
整體而言,其表態強化了政策正常化的持續性敍事,短期內利好日元並施壓日債價格,但實際影響程度仍取決於後續官方數據與現任決策層的實際行動。
曾經主導日本大規模寬鬆的黑田東彥,如今警示通脹風險,提出利率有必要突破中性水平。雖然不直接決定政策,但大幅強化了市場對更高終端利率的想象,同時點出財政刺激有可能倒逼央行收緊。
短期重點觀察12月日本央行會議,兩年期日債、日元將對終端利率預期變化做出反應,伊朗衝突帶來的能源通脹風險是該鷹派情景能否兑現的重要外部變量。
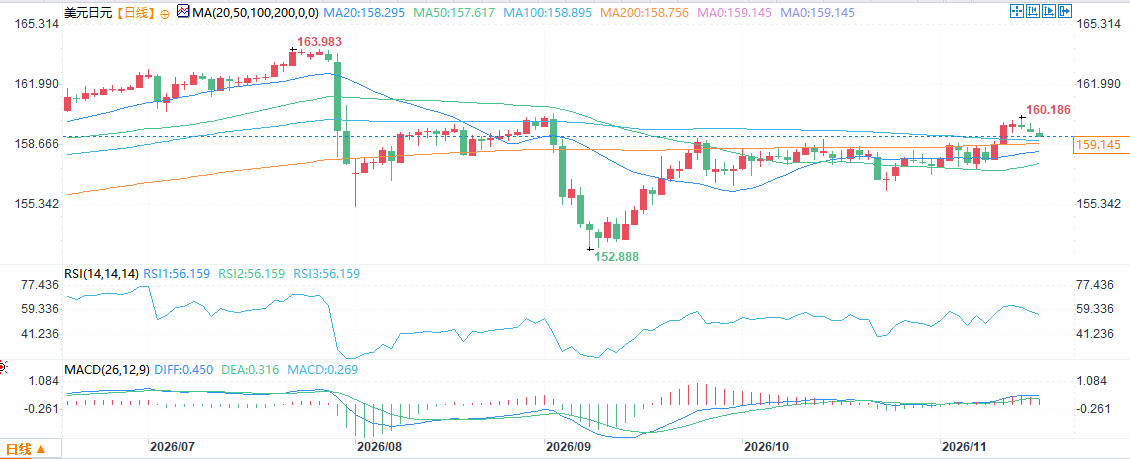
(美元兑日元日線圖,)
北京時間14:02,美元兑日元報159.11/12。
日本央行前行長黑田東彥接受採訪表示,如果通脹壓力進一步加劇,日本央行有必要加快加息,政策利率甚至要上升至中性利率水平上方。
他警示伊朗衝突帶來輸入性通脹,同時批評政府食品減税計劃反而會推升物價。
雖然黑田現已不參與政策決策,但此番言論強化市場對日本央行終端利率上行的預期,兩年期日債收益率對該預期最為敏感,市場普遍預期12月日本央行大概率加息。
核心觀點:通脹惡化,利率可突破中性水平
作為日本超寬鬆時代的核心締造者,黑田東彥此番表態頗具反差意味。
他強調,利率路徑完全取決於通脹實際表現;倘若通脹形勢進一步惡化,不僅需要加快加息節奏,政策利率甚至有必要抬升到中性利率之上。中性利率指的是政策既不刺激也不抑制經濟的均衡水平。
他重點提示地緣政治風險:日本高度依賴石油、原材料與食品進口,伊朗相關衝突帶來的成本抬升會顯著加劇輸入型通脹,一旦能源價格再度飆升,將直接支撐上述偏鷹情景。
市場主流經濟學家目前預期本輪加息週期的終端利率約在1.75%附近,而黑田的講話為2.5%的更高終端利率預期提供了重量級背書。
需要注意的是,黑田已經卸任,不再具備實際政策決策權,其言論的直接約束力有限,但作為長期主導寬鬆政策的標誌性人物,其轉向鷹派的表態具備很強的市場信號意義,可能促使投資者重新評估日本央行正常化路徑的上限與速度。
財政與貨幣政策衝突:批評食品減税或將推高通脹
日本首相高市早苗計劃推出為期兩年的食品消費税減免政策,規模約達10萬億日元,旨在緩解民眾生活成本壓力。
黑田東彥對此提出明確批評:當前日本失業率僅2.4%,經濟運行已接近產能上限,在此環境下實施大規模減税,刺激的更多是物價上漲而非真實經濟增長。財政刺激在推升通脹壓力的背景下,將倒逼日本央行採取更大力度的加息行動,以對沖額外的價格上行風險。
這一表態清晰凸顯了在12月加息臨近之際,日本財政與貨幣政策之間的潛在矛盾。擴張性財政政策可能抵消貨幣政策收緊的效果,增加央行實現通脹目標可控回落的難度。
黑田的批評實際上是在提醒市場,財政擴張與貨幣正常化若不能協調,最終可能迫使政策利率升得更高、持續時間更長,從而加劇資產價格與匯率的波動。
看待三季度經濟收縮:屬於暫時性波動
日本7-9月GDP出現收縮,主要受惡劣天氣拖累,家庭消費明顯走弱。
黑田東彥認為,本次經濟走弱大概率只是臨時性現象,不必過度解讀為需求實質性轉弱的信號。
他指出,短期波動不應改變對通脹中期軌跡的判斷,政策仍應聚焦於價格穩定而非對單一季度數據過度反應。
採訪中還披露一段歷史細節:早在2016年推出-0.1%負利率政策時,黑田東彥就已判斷,進一步實施更深負利率的空間已經非常有限,金融機構難以承受持續的深度負利率衝擊。
這一回顧既解釋了當年政策選擇的邊界,也暗示當前從負利率轉向正常化的路徑,本身就建立在對金融體系承受能力的長期評估之上。
經濟數據的短期波動,在他看來不足以動搖加息的基本邏輯。
市場影響解讀
債券端方面,短端日債對終端利率上行預期最為敏感。兩年期日債收益率當前已接近1.88%,若市場進一步上調本輪加息終點,短端收益率存在明顯上行壓力,收益率曲線可能進一步陡峭化或整體上移。
匯率端方面,黑田的言論抬升了日本央行收緊預期,對日元形成潛在支撐,但最終匯率走勢仍需與美聯儲政策路徑做對比,美日利差變化仍是主導因素。
市場目前廣泛預期日本央行將在12月會議上加息,黑田的發言會放大市場對於“加息不止一步”的定價,可能推動投資者將更多加息次數與更高終端利率納入預期。
整體而言,其表態強化了政策正常化的持續性敍事,短期內利好日元並施壓日債價格,但實際影響程度仍取決於後續官方數據與現任決策層的實際行動。
總結
曾經主導日本大規模寬鬆的黑田東彥,如今警示通脹風險,提出利率有必要突破中性水平。雖然不直接決定政策,但大幅強化了市場對更高終端利率的想象,同時點出財政刺激有可能倒逼央行收緊。
短期重點觀察12月日本央行會議,兩年期日債、日元將對終端利率預期變化做出反應,伊朗衝突帶來的能源通脹風險是該鷹派情景能否兑現的重要外部變量。
(美元兑日元日線圖,)
北京時間14:02,美元兑日元報159.11/12。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。