













英國就業超預期但工資名單大降,英鎊市場該如何解讀混合信號
2026-11-17 15:58:41
11月17日週二,英國國家統計局公佈截至9月的勞動力市場數據,整體呈現分化格局。國際勞工組織失業率由4.7%降至4.6%,低於市場預期的4.7%。就業人數增加15.6萬人,高於預期的13.6萬人及前值10.2萬人,就業率升至75.4%。與此同時,10月企業工資名單人數減少3.4萬人,職位空缺持續下降,不含獎金的平均每週收入增速放緩至3.5%。數據發佈正值英國央行於11月5日將基準利率上調至4%之後,市場關注就業韌性與工資放緩之間的平衡如何影響通脹前景評估。
失業率下降與就業超預期增長構成數據的積極層面。就業率季環比提升0.3個百分點,年同比提升0.4個百分點,經濟不活躍率降至20.8%。國家統計局明確指出,調查樣本輪換導致進出樣本人羣的就業狀態存在顯著差異,這一技術因素部分解釋了就業與失業率的變動幅度,提示解讀時需區分真實趨勢與統計效應。高頻指標則呈現不同圖景。10月工資名單減少3.4萬人,前值上修為增加2萬人,顯示企業端用工調整尚未完全同步。職位空缺繼續收縮,小企業受勞動力與運營成本上升影響更為突出,反映成本壓力向招聘行為的傳導。整體就業規模雖有擴張,但結構上仍存在不均衡。
工資數據提供通脹壓力邊際緩解的線索。不含獎金的平均每週收入同比增長3.5%,低於預期的3.6%及前值3.7%。含獎金增速為3.6%,略高於預期3.5%,但較上修後的前值3.8%有所回落。放緩主要由公共部門薪酬增速回落驅動,公共部門常規收入年增5.4%,私營部門為3.1%,反映此前薪酬獎勵時點效應逐漸消退。以消費者價格指數衡量,常規實際工資增長約0.4%,名義增速雖有緩和,家庭實際購買力改善仍較有限。這一背景與9月CPI同比3.5%相呼應,能源價格上升仍是主要推升因素。工資與通脹之間的傳導鏈條尚未完全鬆動,政策層面需持續觀察名義增速能否進一步向目標區間收斂。
英國央行在11月初將基準利率上調25個基點至4%,投票結果為8比1,旨在防止能源價格衝擊固化為更廣泛的通脹預期與工資設定行為。當前數據呈現韌性與軟化並存。就業改善與失業率下降顯示勞動力市場仍具一定彈性,但工資名單下降、空缺減少與常規工資增速放緩指向條件逐步弱化。政策制定者傾向於尋求更多證據,以確認工資壓力能夠可持續緩解,再對中期通脹路徑形成更明確判斷。市場目前對12月會議進一步收緊的定價概率較高,同時預期至2027年底存在累計收緊空間。後續10月CPI數據、工資持續表現以及能源價格走勢將成為關鍵變量,影響政策節奏評估。
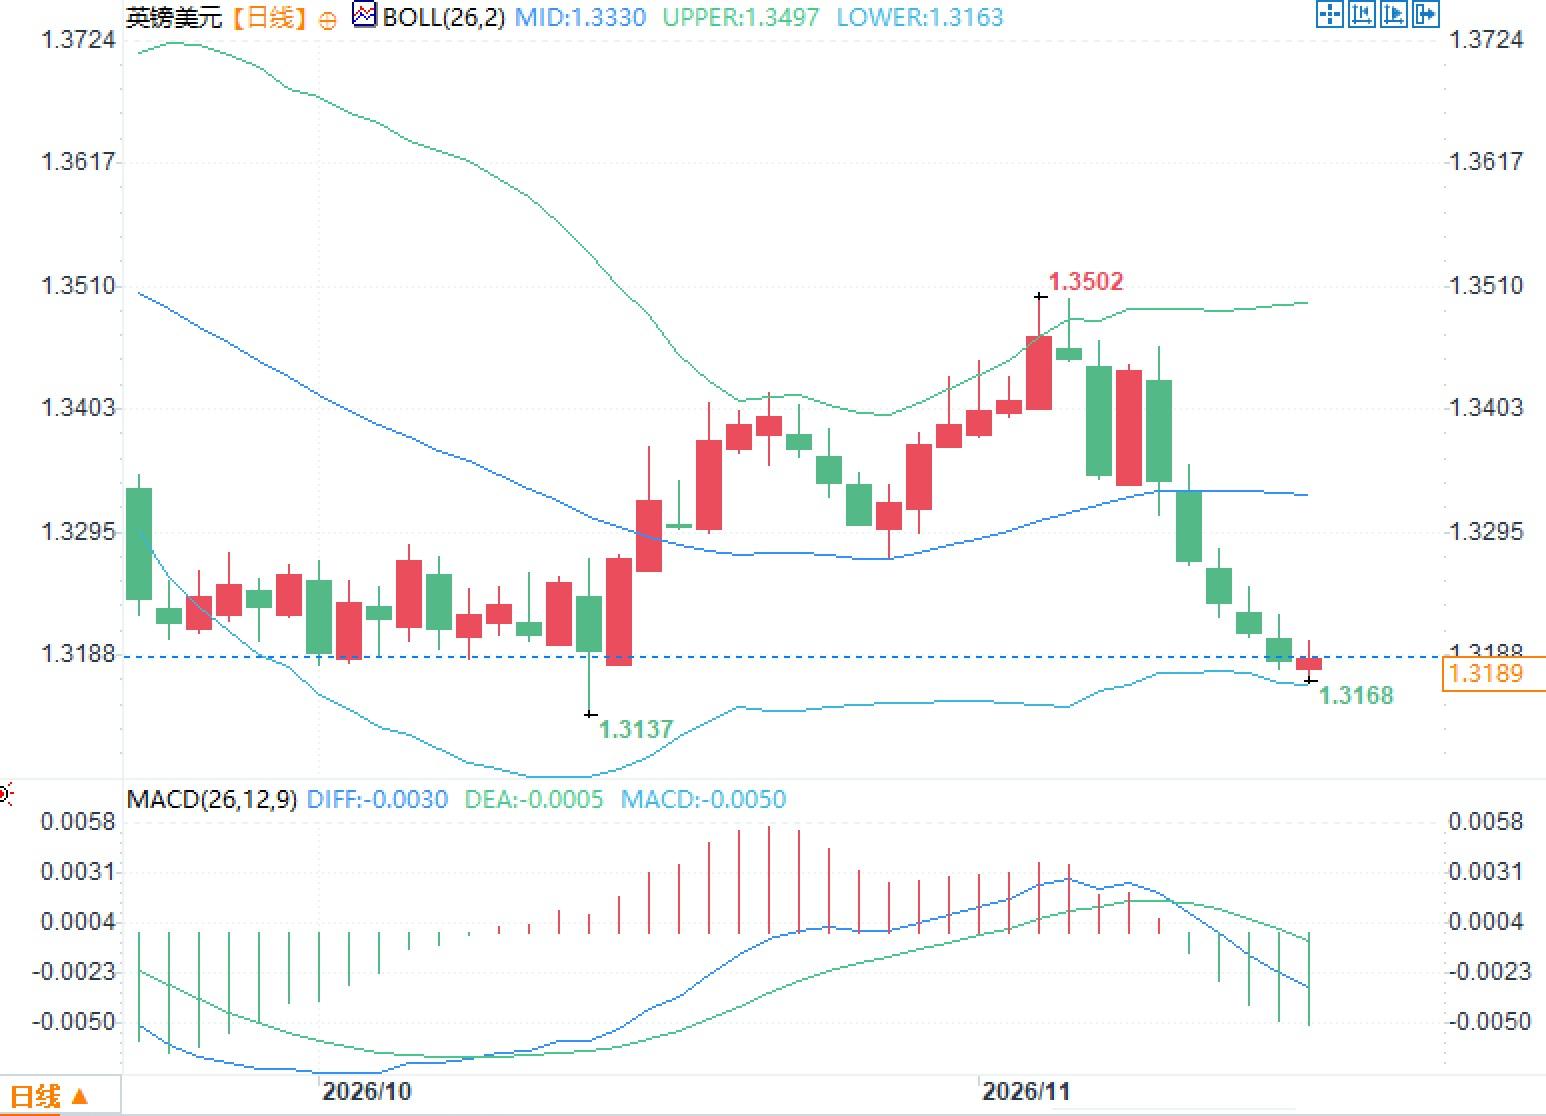
英鎊兑美元近期在約1.32附近波動,日線價格位於布林帶中軌下方、靠近下軌區域,MACD指標維持負值。基本面混合信號與即將公佈的通脹數據共同構成當前關注焦點。失業率意外下降與就業增長提供一定支撐,工資放緩與高頻就業疲軟則形成對沖。在英國央行維持限制性政策以應對潛在通脹粘性的背景下,市場更側重數據質量、統計因素與趨勢持續性,而非單一指標的即時反應。全球能源價格與中東局勢持續構成外部變量,影響整體風險偏好與利差預期。綜合來看,勞動力市場分化格局強化了對後續數據驗證的需求。
問題一:此次失業率下降是否意味着英國勞動力市場已顯著轉強?
答:數據呈現混合特徵,失業率與就業人數改善部分受調查樣本輪換影響,而工資名單減少與空缺下降顯示底層仍有弱化跡象,需結合後續高頻指標與工資表現綜合判斷真實趨勢。
問題二:工資增速放緩對英國央行的通脹評估有何參考價值?
答:常規工資增速回落至3.5%,公共部門效應消退是主因,實際工資增長有限,有助於緩解二次通脹壓力擔憂,但政策制定者仍尋求更多可持續放緩證據,以確認傳導鏈條是否真正鬆動。
問題三:當前數據如何影響市場對英國貨幣政策路徑的理解?
答:韌性與軟化信號並存,不改變英國央行對工資與通脹粘性的謹慎立場,市場定價反映對進一步收緊的預期,但最終取決於後續數據質量、能源價格演變以及統計效應的持續驗證。
英國勞動力市場核心指標分化
失業率下降與就業超預期增長構成數據的積極層面。就業率季環比提升0.3個百分點,年同比提升0.4個百分點,經濟不活躍率降至20.8%。國家統計局明確指出,調查樣本輪換導致進出樣本人羣的就業狀態存在顯著差異,這一技術因素部分解釋了就業與失業率的變動幅度,提示解讀時需區分真實趨勢與統計效應。高頻指標則呈現不同圖景。10月工資名單減少3.4萬人,前值上修為增加2萬人,顯示企業端用工調整尚未完全同步。職位空缺繼續收縮,小企業受勞動力與運營成本上升影響更為突出,反映成本壓力向招聘行為的傳導。整體就業規模雖有擴張,但結構上仍存在不均衡。
英國工資增長放緩與實際收入狀況
工資數據提供通脹壓力邊際緩解的線索。不含獎金的平均每週收入同比增長3.5%,低於預期的3.6%及前值3.7%。含獎金增速為3.6%,略高於預期3.5%,但較上修後的前值3.8%有所回落。放緩主要由公共部門薪酬增速回落驅動,公共部門常規收入年增5.4%,私營部門為3.1%,反映此前薪酬獎勵時點效應逐漸消退。以消費者價格指數衡量,常規實際工資增長約0.4%,名義增速雖有緩和,家庭實際購買力改善仍較有限。這一背景與9月CPI同比3.5%相呼應,能源價格上升仍是主要推升因素。工資與通脹之間的傳導鏈條尚未完全鬆動,政策層面需持續觀察名義增速能否進一步向目標區間收斂。
對英國央行政策考量的含義
英國央行在11月初將基準利率上調25個基點至4%,投票結果為8比1,旨在防止能源價格衝擊固化為更廣泛的通脹預期與工資設定行為。當前數據呈現韌性與軟化並存。就業改善與失業率下降顯示勞動力市場仍具一定彈性,但工資名單下降、空缺減少與常規工資增速放緩指向條件逐步弱化。政策制定者傾向於尋求更多證據,以確認工資壓力能夠可持續緩解,再對中期通脹路徑形成更明確判斷。市場目前對12月會議進一步收緊的定價概率較高,同時預期至2027年底存在累計收緊空間。後續10月CPI數據、工資持續表現以及能源價格走勢將成為關鍵變量,影響政策節奏評估。
英鎊市場的綜合觀察
英鎊兑美元近期在約1.32附近波動,日線價格位於布林帶中軌下方、靠近下軌區域,MACD指標維持負值。基本面混合信號與即將公佈的通脹數據共同構成當前關注焦點。失業率意外下降與就業增長提供一定支撐,工資放緩與高頻就業疲軟則形成對沖。在英國央行維持限制性政策以應對潛在通脹粘性的背景下,市場更側重數據質量、統計因素與趨勢持續性,而非單一指標的即時反應。全球能源價格與中東局勢持續構成外部變量,影響整體風險偏好與利差預期。綜合來看,勞動力市場分化格局強化了對後續數據驗證的需求。
常見問題解答
問題一:此次失業率下降是否意味着英國勞動力市場已顯著轉強?
答:數據呈現混合特徵,失業率與就業人數改善部分受調查樣本輪換影響,而工資名單減少與空缺下降顯示底層仍有弱化跡象,需結合後續高頻指標與工資表現綜合判斷真實趨勢。
問題二:工資增速放緩對英國央行的通脹評估有何參考價值?
答:常規工資增速回落至3.5%,公共部門效應消退是主因,實際工資增長有限,有助於緩解二次通脹壓力擔憂,但政策制定者仍尋求更多可持續放緩證據,以確認傳導鏈條是否真正鬆動。
問題三:當前數據如何影響市場對英國貨幣政策路徑的理解?
答:韌性與軟化信號並存,不改變英國央行對工資與通脹粘性的謹慎立場,市場定價反映對進一步收緊的預期,但最終取決於後續數據質量、能源價格演變以及統計效應的持續驗證。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

