













油價回落,美元兑印度盧比能否轉入93-95新區間?
2026-11-17 16:13:41
週二(11月17日)歐洲時段,美元兑印度盧比昨日下跌約0.3%,當前交投於93.60附近。
德國商業銀行策略師指出,國際油價走勢將主導印度盧比的中期前景。若油價出現明顯降温,印度進口能源成本有望顯著回落,貿易逆差壓力減輕,美元兑印度盧比可能下移至93-95的新震盪區間。
這一情景下,盧比將獲得基本面支撐,貶值動能減弱,匯率表現有望趨於穩定。
反之,若油價持續運行在高位,將再度推升印度的進口賬單,加劇經常賬户壓力,從而令盧比重新面臨貶值壓力。作為高度依賴石油進口的經濟體,能源價格上漲會直接衝擊盧比匯率,限制其反彈空間,並可能推動美元兑盧比重返更高區間。
油價的方向性變化,仍是左右盧比中期走勢的核心外部變量。
印度10月商品貿易逆差擴大至一年高點398.8億美元,顯著高於市場預期333億美元,9月逆差為 302.1億美元。
分項來看,商品出口同比大增45.1%,創下494.7億美元的歷史新高;商品進口同比上漲16.5%,達到893.5億美元,進口增幅成為拉動逆差走闊的核心因素。
進口大幅增長主要受兩大因素驅動。一方面國際能源價格居高不下,帶動石油進口同比飆升54.3%,進口金額達到228.2億美元;另一方面臨近排燈節,黃金消費需求集中釋放,黃金進口規模較9月接近翻三倍,至55.1億美元。
與此同時,自中國進口同比上漲46.5%,也反映出國內製造業對外部中間品仍存在較高依賴。
印度規模可觀的服務業順差,對商品貿易缺口形成一定對沖。10月服務順差接近198億美元,經抵扣後,當月商品與服務合併赤字收窄至201億美元,對比去年同期252億美元,單月對外收支壓力有所緩解。
不過拉長時間維度看,外部壓力並未根本性消退。4至10月,貨物疊加服務項目累計總赤字走高至934億美元,高於去年同期的833億美元。持續累積的對外赤字,給盧比中長期走勢埋下潛在利空。
印度國內原油供給不足,對外依存度長期處於高位,油價是影響本國國際收支的核心變量。油價持續高位運行,會直接推高原油進口賬單,放大經常賬户赤字規模,市場購匯需求隨之抬升,進而對盧比形成直接貶值壓力。
高油價同時帶來輸入性通脹風險,給印度儲備銀行 RBI 的政策調控制造兩難局面。物價上行時,央行需要收緊貨幣政策抑制通脹;但緊縮操作又會抬升融資成本,拖累國內經濟復甦節奏,政策權衡難度明顯加大。
在機構的基準判斷當中,油價高位的環境不發生改變,盧比就難以擺脱持續的外部逆風。貿易端的購匯壓力、通脹端的政策約束將持續共存,限制盧比的反彈空間。
只有油價出現實質性、持續性回落,才能同步緩解經常賬户赤字與輸入通脹兩大壓力,減輕央行政策負擔,為盧比打開更大的修復空間,推動美元兑印度盧比向更低區間運行。
美元兑印度盧比目前處於區間底部,10月印度商品貿易逆差創一年新高,高油價仍是盧比最大風險。服務出口順差部分抵消商品缺口,但累計對外赤字依舊走高。後市重點跟蹤原油價格,若油價回落,匯價有望運行至93?95區間;油價持續走強則會再度施壓盧比。
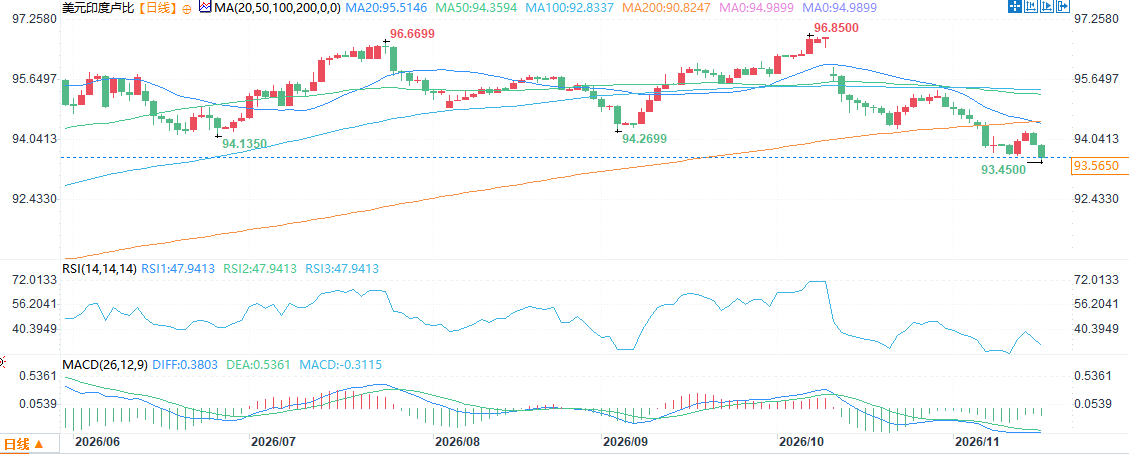
(美元兑印度盧比日線圖,)
北京時間16:07,美元兑印度盧比報93.55/56。
油價主導盧比中期區間,雙向情景推演
德國商業銀行策略師指出,國際油價走勢將主導印度盧比的中期前景。若油價出現明顯降温,印度進口能源成本有望顯著回落,貿易逆差壓力減輕,美元兑印度盧比可能下移至93-95的新震盪區間。
這一情景下,盧比將獲得基本面支撐,貶值動能減弱,匯率表現有望趨於穩定。
反之,若油價持續運行在高位,將再度推升印度的進口賬單,加劇經常賬户壓力,從而令盧比重新面臨貶值壓力。作為高度依賴石油進口的經濟體,能源價格上漲會直接衝擊盧比匯率,限制其反彈空間,並可能推動美元兑盧比重返更高區間。
油價的方向性變化,仍是左右盧比中期走勢的核心外部變量。
10月貿易數據:商品逆差大幅走高,服務順差提供緩衝
印度10月商品貿易逆差擴大至一年高點398.8億美元,顯著高於市場預期333億美元,9月逆差為 302.1億美元。
分項來看,商品出口同比大增45.1%,創下494.7億美元的歷史新高;商品進口同比上漲16.5%,達到893.5億美元,進口增幅成為拉動逆差走闊的核心因素。
進口大幅增長主要受兩大因素驅動。一方面國際能源價格居高不下,帶動石油進口同比飆升54.3%,進口金額達到228.2億美元;另一方面臨近排燈節,黃金消費需求集中釋放,黃金進口規模較9月接近翻三倍,至55.1億美元。
與此同時,自中國進口同比上漲46.5%,也反映出國內製造業對外部中間品仍存在較高依賴。
印度規模可觀的服務業順差,對商品貿易缺口形成一定對沖。10月服務順差接近198億美元,經抵扣後,當月商品與服務合併赤字收窄至201億美元,對比去年同期252億美元,單月對外收支壓力有所緩解。
不過拉長時間維度看,外部壓力並未根本性消退。4至10月,貨物疊加服務項目累計總赤字走高至934億美元,高於去年同期的833億美元。持續累積的對外赤字,給盧比中長期走勢埋下潛在利空。
油價對盧比與央行政策的連鎖影響
印度國內原油供給不足,對外依存度長期處於高位,油價是影響本國國際收支的核心變量。油價持續高位運行,會直接推高原油進口賬單,放大經常賬户赤字規模,市場購匯需求隨之抬升,進而對盧比形成直接貶值壓力。
高油價同時帶來輸入性通脹風險,給印度儲備銀行 RBI 的政策調控制造兩難局面。物價上行時,央行需要收緊貨幣政策抑制通脹;但緊縮操作又會抬升融資成本,拖累國內經濟復甦節奏,政策權衡難度明顯加大。
在機構的基準判斷當中,油價高位的環境不發生改變,盧比就難以擺脱持續的外部逆風。貿易端的購匯壓力、通脹端的政策約束將持續共存,限制盧比的反彈空間。
只有油價出現實質性、持續性回落,才能同步緩解經常賬户赤字與輸入通脹兩大壓力,減輕央行政策負擔,為盧比打開更大的修復空間,推動美元兑印度盧比向更低區間運行。
總結
美元兑印度盧比目前處於區間底部,10月印度商品貿易逆差創一年新高,高油價仍是盧比最大風險。服務出口順差部分抵消商品缺口,但累計對外赤字依舊走高。後市重點跟蹤原油價格,若油價回落,匯價有望運行至93?95區間;油價持續走強則會再度施壓盧比。
(美元兑印度盧比日線圖,)
北京時間16:07,美元兑印度盧比報93.55/56。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

