歐元區通脹重返4%:歐元的下行空間還剩多少?
2026-11-17 18:12:06
11月17日週二,歐元兑美元匯率在1.1000附近窄幅波動,延續近期從更高位置回落的態勢。歐元區10月通脹升至4.0%,能源分項同比上漲20.8%,相關價格風險持續存在。與此同時,歐洲央行副行長鮑里斯·武伊契奇的近期言論整體偏向温和鷹派,強調能源價格發展可能推高通脹,同時點出AI與主權債務構成突出穩定性風險,並認為信心走弱與借貸成本上升將通過壓制增長部分遏制通脹。
能源價格是當前歐元區通脹的主要驅動因素。10月整體通脹從9月的3.8%升至4.0%,能源價格同比漲幅擴大,反映中東地區供應中斷與航運風險的持續影響。這種環境使得通脹回落路徑變得更加複雜,政策層面傾向於維持相對限制性的立場,從而在價格回落時為歐元提供一定支撐。
市場關注能源價格對核心通脹的潛在傳導。儘管整體通脹上行主要來自能源,但服務與非能源工業品價格保持相對穩定,核心通脹維持在2.5%左右。能源衝擊若持續,可能通過成本渠道影響更廣泛的價格形成機制,進而影響政策決策的節奏。
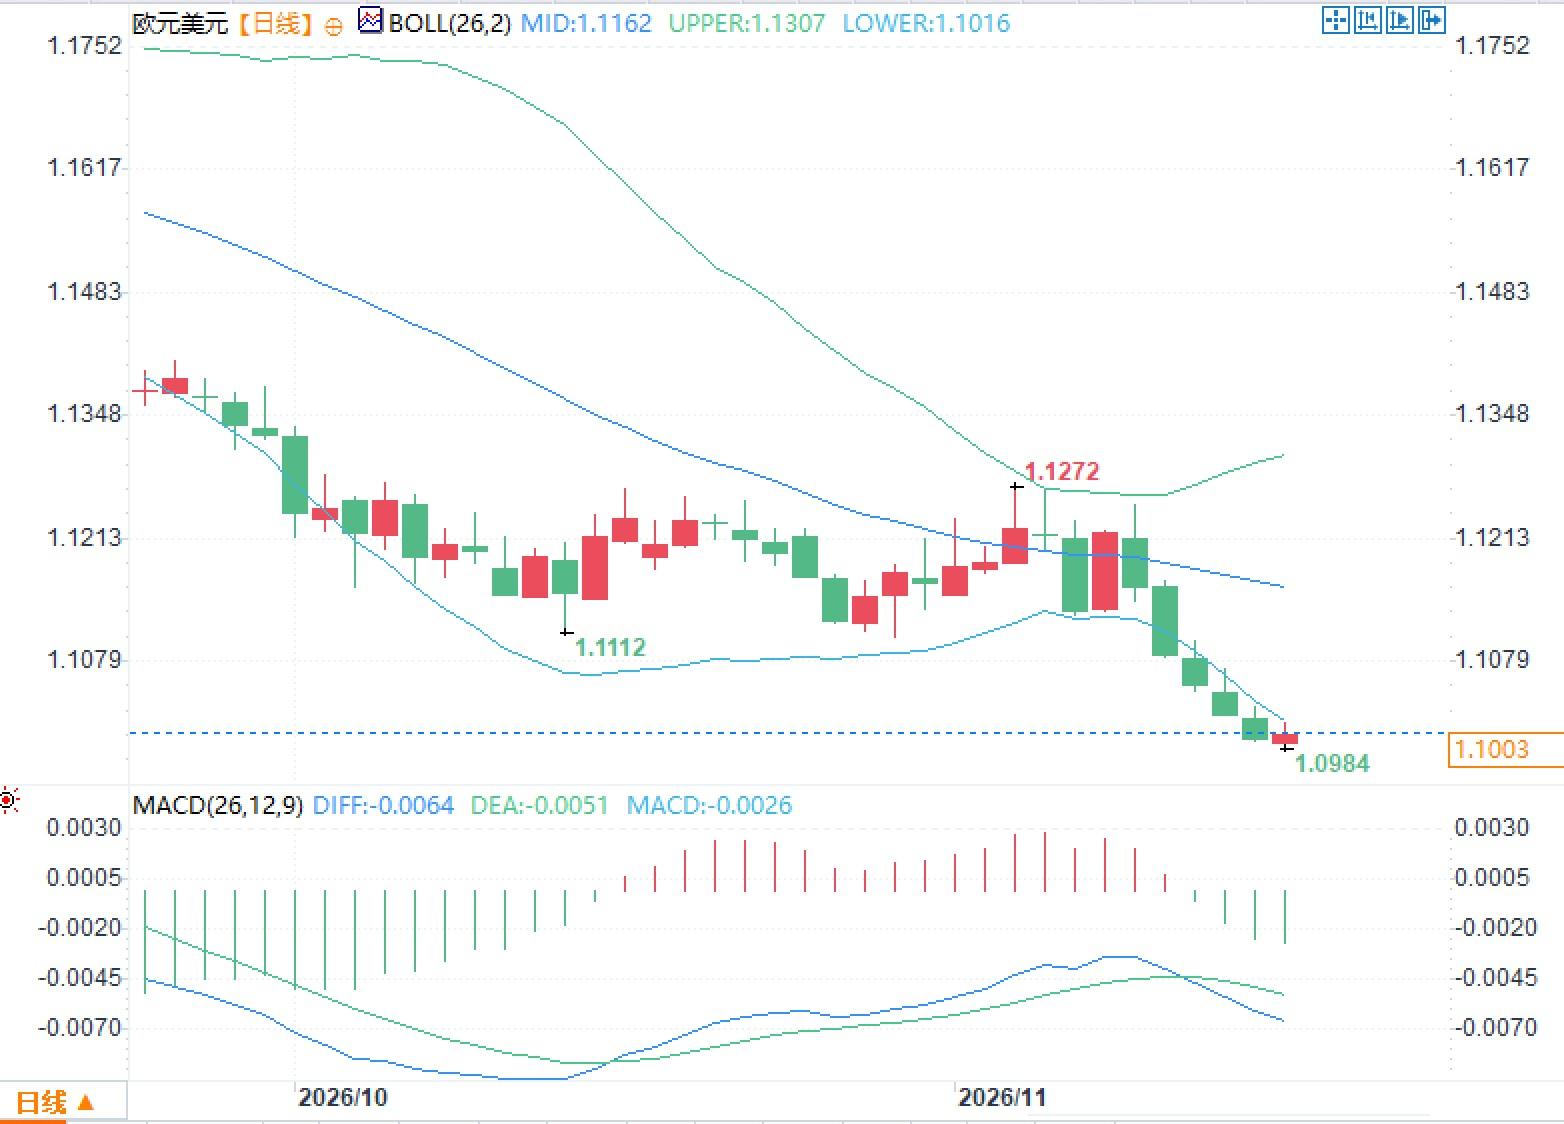
從日線圖表觀察,歐元兑美元價格位於布林帶下軌附近區域,中軌約在1.1162,上軌1.1307,下軌1.1016。MACD指標中DIFF為-0.0064,DEA為-0.0051,柱狀線接近零軸。
鮑里斯·武伊契奇在11月16日的發言中指出,近期能源價格發展可能推高通脹,強化了維持相對限制性政策立場的理由。他同時強調,AI與主權債務風險“非常突出”,並可能通過非銀行金融渠道相互強化,對金融穩定構成挑戰。
武伊契奇進一步表示,信心走弱與借貸成本上升應通過壓制增長部分遏制超額通脹。這一表述在承認通脹上行風險的同時,也點出增長端的下行壓力,使得整體基調雖偏向鷹派,但強度有所緩和。歐元區銀行資本緩衝仍較充足,但非銀行部門槓桿與流動性相關風險需要額外關注。
主權債務方面,武伊契奇指出大西洋兩岸的債務脆弱性進一步上升,長期收益率上行已反映部分擔憂。AI相關融資規模龐大,可能與政府債券爭奪資金,從而影響借貸成本。這些因素共同作用,使得政策路徑在通脹約束與增長壓力之間保持平衡。
歐元區基準國債收益率普遍走高。德國10年期國債收益率約在3.38%附近,法國10年期收益率與意大利10年期收益率同步上行,核心與外圍曲線均參與調整。這種廣泛的收益率上升與當日風險偏好走弱相呼應,反映市場對通脹持續性與政策立場的重新定價。
收益率上行同時受到能源價格與債務可持續性擔憂的推動。較高的借貸成本可能進一步影響高債務國家的財政空間,進而反饋至增長與通脹預期。
國際能源署指出,全球石油市場第四季度將重回供應過剩狀態,過剩規模約170萬桶/日。供應預計平均達到1.05億桶/日,主要受中東出口恢復快於全球需求增長驅動。儘管霍爾木茲海峽航運中斷與相關設施遭受襲擊的情況仍在持續,中東出口已通過替代路線部分恢復。
當前布倫特原油價格在92美元/桶附近波動,供應過剩預期對價格形成壓制,但航運風險與庫存變化仍維持一定溢價。原油價格回落對商品貨幣構成壓力,同時通過能源渠道影響歐元區通脹預期,形成對歐元的雙向作用。
問題一:武伊契奇的言論對政策預期有何影響?
答:言論偏向温和鷹派,強調能源可能推高通脹,同時指出AI與主權債務風險及增長下行因素,降低激進轉向寬鬆的可能性。
問題二:原油供應過剩與航運風險如何共同作用?
答:供應過剩預期壓制價格,但霍爾木茲海峽中斷與設施襲擊維持不確定性,通過能源渠道影響通脹與相關貨幣定價。
能源價格風險持續支撐通脹擔憂
能源價格是當前歐元區通脹的主要驅動因素。10月整體通脹從9月的3.8%升至4.0%,能源價格同比漲幅擴大,反映中東地區供應中斷與航運風險的持續影響。這種環境使得通脹回落路徑變得更加複雜,政策層面傾向於維持相對限制性的立場,從而在價格回落時為歐元提供一定支撐。
市場關注能源價格對核心通脹的潛在傳導。儘管整體通脹上行主要來自能源,但服務與非能源工業品價格保持相對穩定,核心通脹維持在2.5%左右。能源衝擊若持續,可能通過成本渠道影響更廣泛的價格形成機制,進而影響政策決策的節奏。
從日線圖表觀察,歐元兑美元價格位於布林帶下軌附近區域,中軌約在1.1162,上軌1.1307,下軌1.1016。MACD指標中DIFF為-0.0064,DEA為-0.0051,柱狀線接近零軸。
歐洲央行副行長言論呈現温和鷹派基調
鮑里斯·武伊契奇在11月16日的發言中指出,近期能源價格發展可能推高通脹,強化了維持相對限制性政策立場的理由。他同時強調,AI與主權債務風險“非常突出”,並可能通過非銀行金融渠道相互強化,對金融穩定構成挑戰。
武伊契奇進一步表示,信心走弱與借貸成本上升應通過壓制增長部分遏制超額通脹。這一表述在承認通脹上行風險的同時,也點出增長端的下行壓力,使得整體基調雖偏向鷹派,但強度有所緩和。歐元區銀行資本緩衝仍較充足,但非銀行部門槓桿與流動性相關風險需要額外關注。
主權債務方面,武伊契奇指出大西洋兩岸的債務脆弱性進一步上升,長期收益率上行已反映部分擔憂。AI相關融資規模龐大,可能與政府債券爭奪資金,從而影響借貸成本。這些因素共同作用,使得政策路徑在通脹約束與增長壓力之間保持平衡。
歐元區收益率整體上行反映風險情緒
歐元區基準國債收益率普遍走高。德國10年期國債收益率約在3.38%附近,法國10年期收益率與意大利10年期收益率同步上行,核心與外圍曲線均參與調整。這種廣泛的收益率上升與當日風險偏好走弱相呼應,反映市場對通脹持續性與政策立場的重新定價。
收益率上行同時受到能源價格與債務可持續性擔憂的推動。較高的借貸成本可能進一步影響高債務國家的財政空間,進而反饋至增長與通脹預期。
原油供應過剩預期與地緣不確定性並存
國際能源署指出,全球石油市場第四季度將重回供應過剩狀態,過剩規模約170萬桶/日。供應預計平均達到1.05億桶/日,主要受中東出口恢復快於全球需求增長驅動。儘管霍爾木茲海峽航運中斷與相關設施遭受襲擊的情況仍在持續,中東出口已通過替代路線部分恢復。
當前布倫特原油價格在92美元/桶附近波動,供應過剩預期對價格形成壓制,但航運風險與庫存變化仍維持一定溢價。原油價格回落對商品貨幣構成壓力,同時通過能源渠道影響歐元區通脹預期,形成對歐元的雙向作用。
常見問題解答
問題一:武伊契奇的言論對政策預期有何影響?
答:言論偏向温和鷹派,強調能源可能推高通脹,同時指出AI與主權債務風險及增長下行因素,降低激進轉向寬鬆的可能性。
問題二:原油供應過剩與航運風險如何共同作用?
答:供應過剩預期壓制價格,但霍爾木茲海峽中斷與設施襲擊維持不確定性,通過能源渠道影響通脹與相關貨幣定價。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。