美銀預警!美元加速走強化身破壞者,AI+能源結構託升美元
2026-11-17 20:30:39
美元近期持續衝高,創下一年半以來最強水平,這一輪加速上漲已經讓不少投資者開始警惕。
本輪美元走強,核心驅動力除了高燒不退的地緣問題帶來的能源通脹,還來自美國經濟相對韌性,疊加AI資本熱潮持續吸引海外資金流入美國市場,但隨之而來的隱憂也不斷升温——美銀策略師警示,美元如果繼續快速拉昇,或將變成攪動市場的“破壞球”,給本就震盪的股市帶來更大波動。
根據FactSet數據,ICE美元指數DXY週一站上103,觸及2025年4月2日以來盤中高點。
宏利投資聯席首席投資策略師Emily Roland指出,美聯儲延續加息預期、美國經濟基本面顯著強於海外,是支撐美元上行的兩大支柱。
美元走強本質上對應全球融資成本抬升,對絕大多數風險資產都形成壓制。
能源通脹正在無差別衝擊全球,油價上行會抬高進口國的生產成本、擠壓居民實際收入,歐洲、日韓以及眾多新興市場受能源進口約束,增長壓力會快速放大。達拉斯聯儲的研究指出,同等規模油價衝擊對美國實際GDP的拖累幅度,僅為其他經濟體的六分之一,遠低於上世紀80年代的水平。
依託獨特的產業與能源結構,美國經濟增速受到的拖累相對有限。
一方面頁岩革命讓美國成為能源淨出口國,高油價會增厚本土油氣企業利潤,能源板塊的資本開支與出口收入可以對沖一部分消費端的壓力,高盛也提到,油價上漲帶來的收益留在國內生產商、資本方,而非向外流失;另一方面美國經濟重心轉向科技、服務業、金融等輕資產賽道,單位GDP能耗遠低於傳統工業經濟體,能源成本在整體企業成本里佔比更低。
這種能源結構轉變重塑了油價和匯率的傳導邏輯,能源衝擊下的增長差進一步拉開,吸引資金持續流入美國,成為推升美元的底層支撐之一。
宏利團隊覆盤了美元與各類資產的長期相關性,結論十分清晰:多數資產和美元呈現負相關,美元上漲時這類資產容易走弱。
原油以及能源板塊,是少數和美元存在弱正相關的品種。
在配置層面,Roland的觀點很明確:美元走強週期裏,美股優於海外市場。
金融條件收緊的環境中,資產負債表紮實的美股大盤優質股抗風險能力更強。
同時強勢美元會加重海外企業的美元債償債負擔,本幣貶值的經濟體還債壓力會明顯上升。
高盛策略團隊還觀察到一個新特徵:美元走勢和AI板塊股價聯動性顯著增強,無論行情好壞,兩者的相關性都持續存在。
AI產業的資本流入,已經成為影響美元強弱的一條新增主線。
時間對比來看,2025年美元指數大幅走弱,錄得歷史上表現最差的年份之一;
而今年行情反轉,AI繁榮疊加美國利率上行,共同推升美元吸引力。
高盛判斷,美元升值趨勢有望延續至2027年,只是上漲速度會逐步放緩。
AI是本輪美元行情的重要引擎。
Roland提到,如果後續數據中心建設節奏降温,美元的上漲動能也會隨之減弱。
Sevens Report Research的Tom Essaye則補充,美聯儲進一步加息的預期,還會繼續託舉美元。
當前美股暫時還沒有受到明顯衝擊,但市場存在明確的風險閾值。
Essaye認為,一旦美元指數站穩105及上方,強勢美元的負面效應就會開始顯現,進而壓制美股大盤。
美元后續是温和上行,還是加速衝高變成市場的破壞者,DXY105將是重要觀察關口。
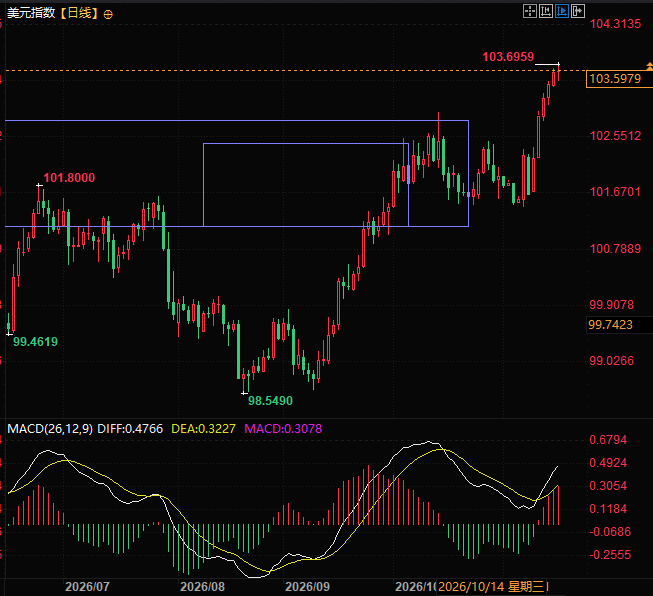
(美元指數日線圖,來源:易匯通)
北京時間20:29,美元指數現報103.58。
本輪美元走強,核心驅動力除了高燒不退的地緣問題帶來的能源通脹,還來自美國經濟相對韌性,疊加AI資本熱潮持續吸引海外資金流入美國市場,但隨之而來的隱憂也不斷升温——美銀策略師警示,美元如果繼續快速拉昇,或將變成攪動市場的“破壞球”,給本就震盪的股市帶來更大波動。
根據FactSet數據,ICE美元指數DXY週一站上103,觸及2025年4月2日以來盤中高點。
宏利投資聯席首席投資策略師Emily Roland指出,美聯儲延續加息預期、美國經濟基本面顯著強於海外,是支撐美元上行的兩大支柱。
美元走強本質上對應全球融資成本抬升,對絕大多數風險資產都形成壓制。
能源通脹下的經濟分化:美國天然更抗衝擊
能源通脹正在無差別衝擊全球,油價上行會抬高進口國的生產成本、擠壓居民實際收入,歐洲、日韓以及眾多新興市場受能源進口約束,增長壓力會快速放大。達拉斯聯儲的研究指出,同等規模油價衝擊對美國實際GDP的拖累幅度,僅為其他經濟體的六分之一,遠低於上世紀80年代的水平。
依託獨特的產業與能源結構,美國經濟增速受到的拖累相對有限。
一方面頁岩革命讓美國成為能源淨出口國,高油價會增厚本土油氣企業利潤,能源板塊的資本開支與出口收入可以對沖一部分消費端的壓力,高盛也提到,油價上漲帶來的收益留在國內生產商、資本方,而非向外流失;另一方面美國經濟重心轉向科技、服務業、金融等輕資產賽道,單位GDP能耗遠低於傳統工業經濟體,能源成本在整體企業成本里佔比更低。
這種能源結構轉變重塑了油價和匯率的傳導邏輯,能源衝擊下的增長差進一步拉開,吸引資金持續流入美國,成為推升美元的底層支撐之一。
美元走強環境下的資產配置規律
宏利團隊覆盤了美元與各類資產的長期相關性,結論十分清晰:多數資產和美元呈現負相關,美元上漲時這類資產容易走弱。
原油以及能源板塊,是少數和美元存在弱正相關的品種。
在配置層面,Roland的觀點很明確:美元走強週期裏,美股優於海外市場。
金融條件收緊的環境中,資產負債表紮實的美股大盤優質股抗風險能力更強。
同時強勢美元會加重海外企業的美元債償債負擔,本幣貶值的經濟體還債壓力會明顯上升。
高盛策略團隊還觀察到一個新特徵:美元走勢和AI板塊股價聯動性顯著增強,無論行情好壞,兩者的相關性都持續存在。
AI產業的資本流入,已經成為影響美元強弱的一條新增主線。
美元趨勢展望與潛在拐點
時間對比來看,2025年美元指數大幅走弱,錄得歷史上表現最差的年份之一;
而今年行情反轉,AI繁榮疊加美國利率上行,共同推升美元吸引力。
高盛判斷,美元升值趨勢有望延續至2027年,只是上漲速度會逐步放緩。
AI是本輪美元行情的重要引擎。
Roland提到,如果後續數據中心建設節奏降温,美元的上漲動能也會隨之減弱。
Sevens Report Research的Tom Essaye則補充,美聯儲進一步加息的預期,還會繼續託舉美元。
當前美股暫時還沒有受到明顯衝擊,但市場存在明確的風險閾值。
Essaye認為,一旦美元指數站穩105及上方,強勢美元的負面效應就會開始顯現,進而壓制美股大盤。
美元后續是温和上行,還是加速衝高變成市場的破壞者,DXY105將是重要觀察關口。
(美元指數日線圖,來源:易匯通)
北京時間20:29,美元指數現報103.58。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。