













美元指數急拉後回落:進口價格超預期釋放了什麼信號
2026-11-17 21:59:26
11月17日週二,美國發佈10月進口出口價格指數與零售銷售數據。進口價格環比上漲1.1%,出口價格同樣上漲1.1%,零售銷售環比增長0.2%,名義同比上升6.8%。數據釋放後,美元指數出現快速拉昇後回落的波動。整體來看,國際商品價格與美國國內消費數據同時呈現上行,為市場重新評估通脹傳導路徑提供了新的觀察窗口。
美國10月進口價格環比上漲1.1%,與9月增幅持平,超出市場預期的0.7%。非燃料進口價格加速至0.8%,較前值0.5%進一步擴大。燃料進口價格上漲3.6%,石油及石油產品上漲3.7%,天然氣上漲5.1%。非燃料工業用品與材料上漲0.5%,資本貨物進口價格上漲1.5%,為該系列自1988年12月按月發佈以來最大單月升幅,主要受電腦、外圍設備、半導體以及工業與服務機械價格推動。消費品(不含汽車)上漲0.5%,汽車及零部件上漲0.4%,食品、飼料與飲料則下降0.2%。
出口價格環比上漲1.1%,低於9月修正後的2.4%。農產品出口上漲1.2%,非農產品出口上漲1.1%。非農產品工業用品與材料上漲2.1%,消費品(不含汽車)上漲0.6%。由於2025年聯邦政府撥款中斷,部分依賴調查數據的10月同比指數無法完整發布,市場主要依賴環比變化觀察短期價格動能。資本貨物進口價格的罕見大幅上升,反映出設備與中間品成本的集中抬升。
美國10月零售與食品服務銷售額達到7482億美元,環比增長0.2%,名義同比上升6.8%。剔除汽車後增長0.6%,控制組(剔除汽車、汽油、建築材料與食品服務)增長0.6%,均高於預期。非商店零售商增長1.2%,汽油站增長1.5%,建築材料增長0.5%。傢俱下降2.3%,體育用品與愛好用品下降0.7%,餐廳與酒吧僅增長0.2%。數據為名義值,未剔除價格因素,結合近期消費者價格指數環比0.4%的升幅,實際銷量擴張幅度可能更窄。
9月數據經過上修,剔除汽車後從原先0.9%上調至1.1%,控制組從0.1%上調至0.5%。住房相關品類表現偏弱,與住房市場成交量低迷相符。整體零售銷售連續保持正增長,但增速較前幾個月放緩,顯示消費支出在價格壓力下仍維持名義擴張,但結構上更偏向線上與能源相關類別。
進口價格,尤其是資本貨物與消費品價格的上升,可能通過企業成本與零售環節向美國國內價格體系傳導。資本貨物價格單月1.5%的升幅,與半導體及機械設備需求相關,可能影響企業資本開支成本。非燃料進口價格加速,與近期生產者價格指數環比0.3%、同比6.5%的升幅形成呼應,顯示價格壓力已從能源向更廣泛的商品類別擴散。
美聯儲此前已關注通脹的廣度。市場對政策利率路徑的定價在數據發佈後出現微調,加息預期小幅上移。進口價格不含關税,因此無法直接衡量關税影響,但資本貨物與消費品價格同步上升,為觀察成本推動型壓力提供了參考。出口價格同步上漲,則反映美國出口商品在國際市場上的定價能力。整體數據強化了通脹粘性的觀察,但傳導強度仍取決於企業定價能力與需求彈性。
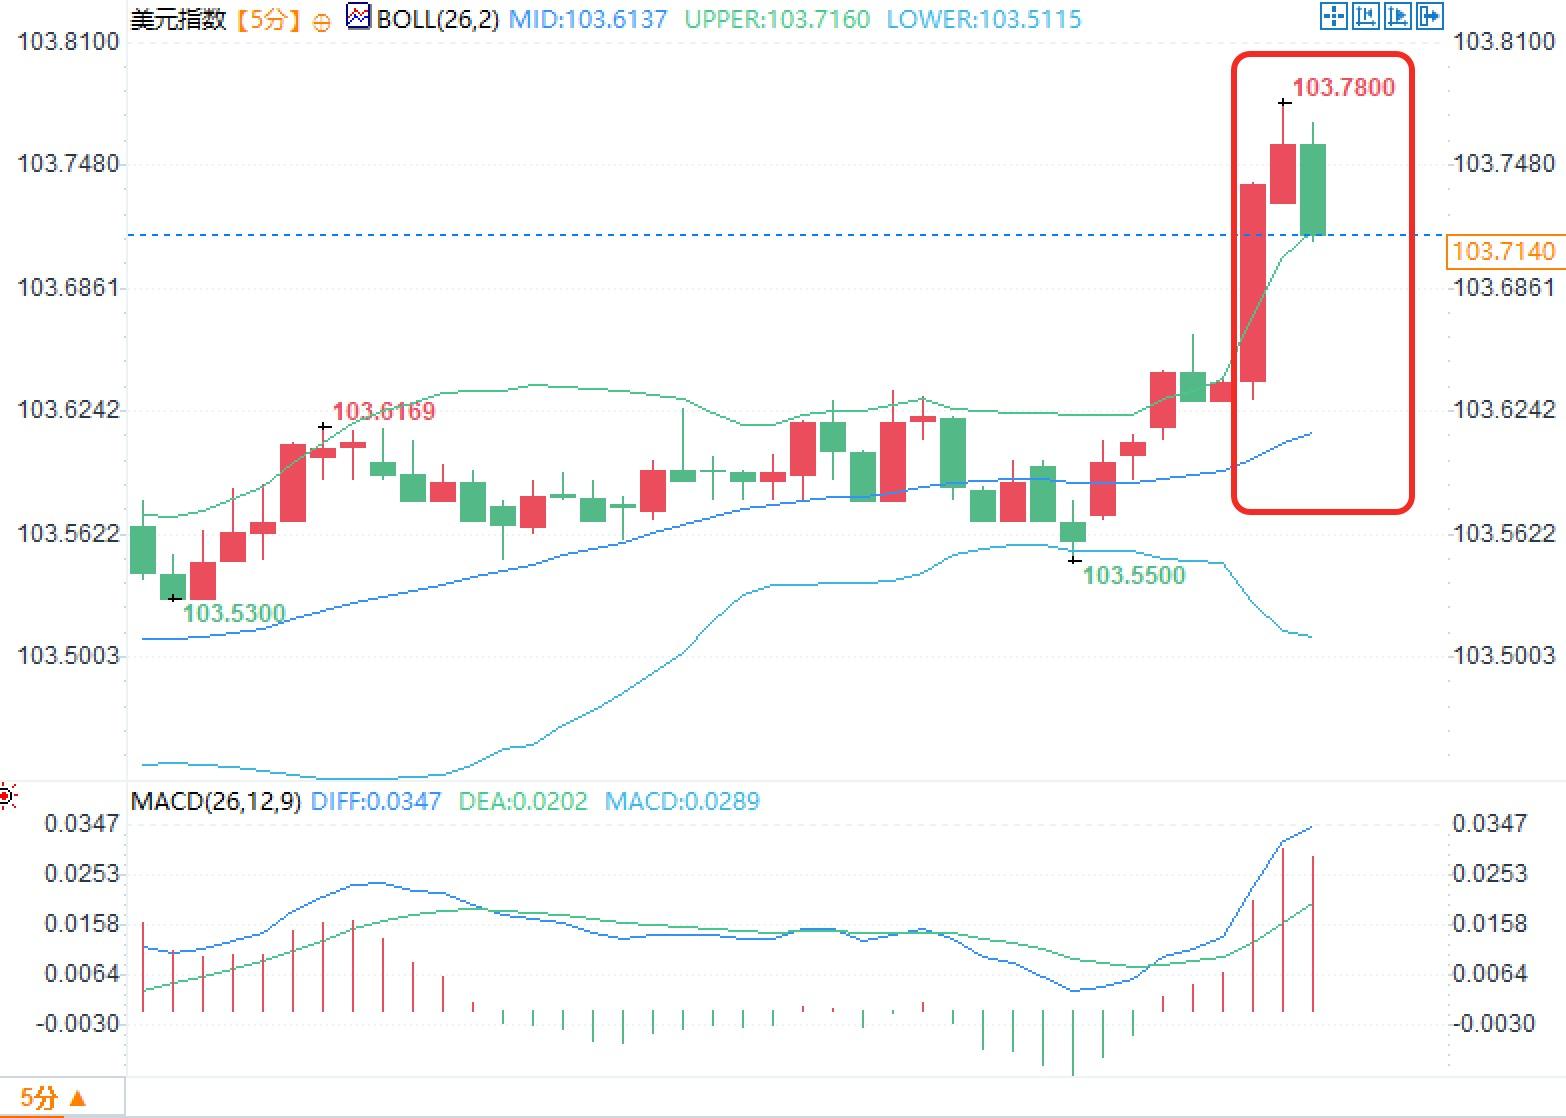
美元指數5分鐘圖顯示,布林帶中軌位於103.6137,上軌103.7160,下軌103.5115。數據發佈後價格快速上衝至103.7800附近,隨後出現回落,最新價格在中軌上方徘徊。MACD顯示DIFF為0.0347,DEA為0.0202,柱狀線為正值,動能仍處於零軸上方。價格在103.71至103.78區間內完成一輪快速波動後回撤,波動幅度較前幾個交易時段擴大。
問題一:為什麼資本貨物進口價格升幅創下1988年以來新高?
答:主要受電腦、外圍設備、半導體以及工業與服務機械價格推動,反映出相關設備需求集中釋放,帶動整體資本貨物進口成本上升。
問題二:零售銷售環比僅增長0.2%,為何控制組數據表現更強?
答:剔除汽車、汽油等波動較大類別後,控制組增長0.6%,顯示核心商品消費仍具韌性,但傢俱等住房相關品類拖累整體增速。
問題三:進口價格上升如何影響美國國內通脹觀察?
答:資本貨物與消費品進口價格同步上行,可能通過企業成本向下遊傳導,與近期生產者價格指數上升形成呼應,增加通脹粘性的觀察維度。
進口與出口價格持續抬升
美國10月進口價格環比上漲1.1%,與9月增幅持平,超出市場預期的0.7%。非燃料進口價格加速至0.8%,較前值0.5%進一步擴大。燃料進口價格上漲3.6%,石油及石油產品上漲3.7%,天然氣上漲5.1%。非燃料工業用品與材料上漲0.5%,資本貨物進口價格上漲1.5%,為該系列自1988年12月按月發佈以來最大單月升幅,主要受電腦、外圍設備、半導體以及工業與服務機械價格推動。消費品(不含汽車)上漲0.5%,汽車及零部件上漲0.4%,食品、飼料與飲料則下降0.2%。
出口價格環比上漲1.1%,低於9月修正後的2.4%。農產品出口上漲1.2%,非農產品出口上漲1.1%。非農產品工業用品與材料上漲2.1%,消費品(不含汽車)上漲0.6%。由於2025年聯邦政府撥款中斷,部分依賴調查數據的10月同比指數無法完整發布,市場主要依賴環比變化觀察短期價格動能。資本貨物進口價格的罕見大幅上升,反映出設備與中間品成本的集中抬升。
零售銷售維持名義擴張
美國10月零售與食品服務銷售額達到7482億美元,環比增長0.2%,名義同比上升6.8%。剔除汽車後增長0.6%,控制組(剔除汽車、汽油、建築材料與食品服務)增長0.6%,均高於預期。非商店零售商增長1.2%,汽油站增長1.5%,建築材料增長0.5%。傢俱下降2.3%,體育用品與愛好用品下降0.7%,餐廳與酒吧僅增長0.2%。數據為名義值,未剔除價格因素,結合近期消費者價格指數環比0.4%的升幅,實際銷量擴張幅度可能更窄。
9月數據經過上修,剔除汽車後從原先0.9%上調至1.1%,控制組從0.1%上調至0.5%。住房相關品類表現偏弱,與住房市場成交量低迷相符。整體零售銷售連續保持正增長,但增速較前幾個月放緩,顯示消費支出在價格壓力下仍維持名義擴張,但結構上更偏向線上與能源相關類別。
價格傳導與政策路徑觀察
進口價格,尤其是資本貨物與消費品價格的上升,可能通過企業成本與零售環節向美國國內價格體系傳導。資本貨物價格單月1.5%的升幅,與半導體及機械設備需求相關,可能影響企業資本開支成本。非燃料進口價格加速,與近期生產者價格指數環比0.3%、同比6.5%的升幅形成呼應,顯示價格壓力已從能源向更廣泛的商品類別擴散。
美聯儲此前已關注通脹的廣度。市場對政策利率路徑的定價在數據發佈後出現微調,加息預期小幅上移。進口價格不含關税,因此無法直接衡量關税影響,但資本貨物與消費品價格同步上升,為觀察成本推動型壓力提供了參考。出口價格同步上漲,則反映美國出口商品在國際市場上的定價能力。整體數據強化了通脹粘性的觀察,但傳導強度仍取決於企業定價能力與需求彈性。
美元指數價格波動特徵
美元指數5分鐘圖顯示,布林帶中軌位於103.6137,上軌103.7160,下軌103.5115。數據發佈後價格快速上衝至103.7800附近,隨後出現回落,最新價格在中軌上方徘徊。MACD顯示DIFF為0.0347,DEA為0.0202,柱狀線為正值,動能仍處於零軸上方。價格在103.71至103.78區間內完成一輪快速波動後回撤,波動幅度較前幾個交易時段擴大。
常見問題解答
問題一:為什麼資本貨物進口價格升幅創下1988年以來新高?
答:主要受電腦、外圍設備、半導體以及工業與服務機械價格推動,反映出相關設備需求集中釋放,帶動整體資本貨物進口成本上升。
問題二:零售銷售環比僅增長0.2%,為何控制組數據表現更強?
答:剔除汽車、汽油等波動較大類別後,控制組增長0.6%,顯示核心商品消費仍具韌性,但傢俱等住房相關品類拖累整體增速。
問題三:進口價格上升如何影響美國國內通脹觀察?
答:資本貨物與消費品進口價格同步上行,可能通過企業成本向下遊傳導,與近期生產者價格指數上升形成呼應,增加通脹粘性的觀察維度。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

