美航母輪換隻剩兩艘 油價分析逐漸迴歸供需
2026-11-19 15:58:07
週四(11月19日)亞歐時段,國際油價弱勢反彈,目前WTI原油主力漲0.02%,本週油價目前累計下跌7%左右。
盤面最核心的變化,是市場定價邏輯正在緩慢切換:霍爾木茲海峽的航運風險仍在託底價格但天花板已經出現,同時隨着原油、柴油供需數據的更新,供應過剩預期開始佔據主導,地緣溢價的權重持續回落,供需基本面重新成為交易主線。
美伊依舊處在僵持對峙狀態,以色列持續向美方施壓,敦促特朗普對伊朗發起為期四至七天的新一輪大規模空襲。
但美軍部署細節顯示,美國當下的策略重心偏向海上威懾封鎖,而非立刻主動開戰。
此前市場熱議的中東三航母集羣,目前看來本質屬於正常輪換:“喬治·華盛頓”號已經啓程返回日本橫須賀母港,新到的“西奧多·羅斯福”號接替補位,最終中東地區保留兩艘航母維持對伊朗的海上封鎖,僅保留軍事選項,暫無明確開戰信號。
特朗普一方面釋放信號希望和伊朗達成一份具備長期穩定性的協議,稱衝突會盡快收尾;
但美國政府內部對相關情報可靠性、再度打擊伊朗的利弊分歧很大,新一輪打擊方案仍處在權衡階段,尚未敲定。
海峽風險並未消退,伊朗已將海灣產油國過半轉運油輪劃入黑名單,本週又有油輪在海塞卜附近遇襲;
不過貿易商通過增加一輪船對船過駁操作,穩住了原油外運總量。
波斯灣原油流量雖仍低於戰前,但較衝突初期明顯修復,實物流通的韌性削弱了地緣溢價的上行力度。
此前柴油高價、裂解價差走強,是拉動全球煉廠持續抬升加工負荷的核心動力。
印度10月原油進口飆升至558萬桶/日,創下歷史新高,背後就是本土煉廠開足產能,滿足國內燃料需求。
隨着全球煉油端持續放量,柴油供應緊張局面有望逐步緩解,成品油給油價帶來的強支撐將邊際走弱。
機構觀點同樣轉向寬鬆:OPEC+產量抬升、俄羅斯出口保持韌性、美國原油庫存持續累積,原油市場將逐步再平衡,油價持續單邊上行空間受限。
疊加美聯儲釋放加息信號,壓制遠期原油需求,進一步封住油價上方空間。
除伊朗主線外,另外兩條地緣戰線更多帶來脈衝式消息刺激,很難主導油價趨勢。
沙特方面已經預判與胡塞武裝的衝突或將延續至明年,計劃等待地面盟友取得進展後再啓動談判;
胡塞導彈持續襲擾沙特,海灣多國往返沙特航班大面積、長時間停航,阿聯酋多家航司陸續延長航線取消週期。
俄烏方向,烏克蘭無人機襲擊俄羅斯韃靼斯坦儲油設施,這類事件屬於單點間歇性衝擊,僅短期擾動市場情緒,難以驅動原油趨勢行情。
當前原油正處於定價邏輯切換的過渡期。
霍爾木茲海峽依舊是重大上行推力,目前運費保險費仍然是油價最重要的推手,同時一旦發生大規模航運癱瘓,地緣溢價會快速回歸;
但在無突發重大升級的前提下,市場重心已經從“斷供恐慌”迴歸供需觀察。
供應寬鬆預期、煉廠增產、美聯儲政策預期共同構成上方壓力,海峽零星襲擊、中東對峙構成下方支撐,短期油價大概率維持區間震盪。
後續行情觀察重心,將更多落在庫存、煉廠開工、OPEC+履約等基本面數據,而不是單純博弈中東突發消息。
技術面:油價雙底失敗後,均線空頭排列油價繼續下跌,下跌目標價指向80美元附近。
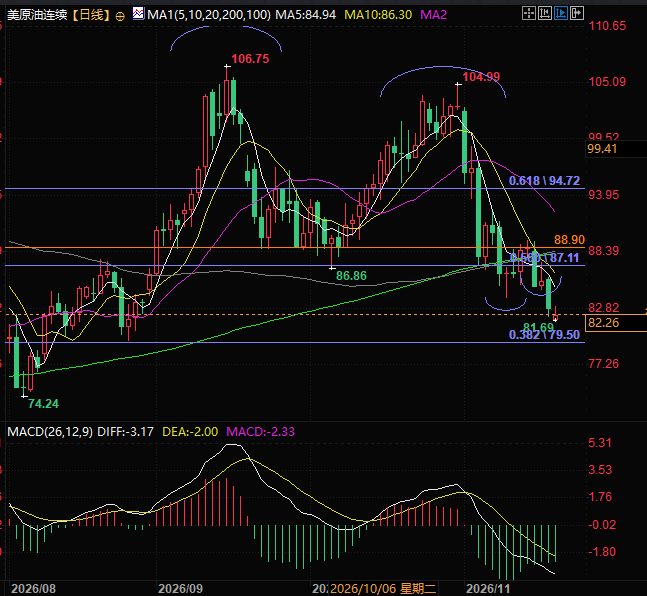
(WTI原油主力日線圖,來源:易匯通)
北京時間15:56,WTI原油主力現報82.27美元/桶。
盤面最核心的變化,是市場定價邏輯正在緩慢切換:霍爾木茲海峽的航運風險仍在託底價格但天花板已經出現,同時隨着原油、柴油供需數據的更新,供應過剩預期開始佔據主導,地緣溢價的權重持續回落,供需基本面重新成為交易主線。
中東對峙:以色列力推打擊,美軍實為航母輪換、以封鎖為主
美伊依舊處在僵持對峙狀態,以色列持續向美方施壓,敦促特朗普對伊朗發起為期四至七天的新一輪大規模空襲。
但美軍部署細節顯示,美國當下的策略重心偏向海上威懾封鎖,而非立刻主動開戰。
此前市場熱議的中東三航母集羣,目前看來本質屬於正常輪換:“喬治·華盛頓”號已經啓程返回日本橫須賀母港,新到的“西奧多·羅斯福”號接替補位,最終中東地區保留兩艘航母維持對伊朗的海上封鎖,僅保留軍事選項,暫無明確開戰信號。
特朗普一方面釋放信號希望和伊朗達成一份具備長期穩定性的協議,稱衝突會盡快收尾;
但美國政府內部對相關情報可靠性、再度打擊伊朗的利弊分歧很大,新一輪打擊方案仍處在權衡階段,尚未敲定。
海峽風險並未消退,伊朗已將海灣產油國過半轉運油輪劃入黑名單,本週又有油輪在海塞卜附近遇襲;
不過貿易商通過增加一輪船對船過駁操作,穩住了原油外運總量。
波斯灣原油流量雖仍低於戰前,但較衝突初期明顯修復,實物流通的韌性削弱了地緣溢價的上行力度。
煉廠滿產託舉進口,柴油緊平衡邊際緩和,供需敍事重新主導盤面
此前柴油高價、裂解價差走強,是拉動全球煉廠持續抬升加工負荷的核心動力。
印度10月原油進口飆升至558萬桶/日,創下歷史新高,背後就是本土煉廠開足產能,滿足國內燃料需求。
隨着全球煉油端持續放量,柴油供應緊張局面有望逐步緩解,成品油給油價帶來的強支撐將邊際走弱。
機構觀點同樣轉向寬鬆:OPEC+產量抬升、俄羅斯出口保持韌性、美國原油庫存持續累積,原油市場將逐步再平衡,油價持續單邊上行空間受限。
疊加美聯儲釋放加息信號,壓制遠期原油需求,進一步封住油價上方空間。
次要風險脈衝擾動:胡塞戰線拉長、俄烏襲擊偏短期衝擊
除伊朗主線外,另外兩條地緣戰線更多帶來脈衝式消息刺激,很難主導油價趨勢。
沙特方面已經預判與胡塞武裝的衝突或將延續至明年,計劃等待地面盟友取得進展後再啓動談判;
胡塞導彈持續襲擾沙特,海灣多國往返沙特航班大面積、長時間停航,阿聯酋多家航司陸續延長航線取消週期。
俄烏方向,烏克蘭無人機襲擊俄羅斯韃靼斯坦儲油設施,這類事件屬於單點間歇性衝擊,僅短期擾動市場情緒,難以驅動原油趨勢行情。
總結與技術分析:
當前原油正處於定價邏輯切換的過渡期。
霍爾木茲海峽依舊是重大上行推力,目前運費保險費仍然是油價最重要的推手,同時一旦發生大規模航運癱瘓,地緣溢價會快速回歸;
但在無突發重大升級的前提下,市場重心已經從“斷供恐慌”迴歸供需觀察。
供應寬鬆預期、煉廠增產、美聯儲政策預期共同構成上方壓力,海峽零星襲擊、中東對峙構成下方支撐,短期油價大概率維持區間震盪。
後續行情觀察重心,將更多落在庫存、煉廠開工、OPEC+履約等基本面數據,而不是單純博弈中東突發消息。
技術面:油價雙底失敗後,均線空頭排列油價繼續下跌,下跌目標價指向80美元附近。
(WTI原油主力日線圖,來源:易匯通)
北京時間15:56,WTI原油主力現報82.27美元/桶。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。