美聯儲獨立性迴歸推升美元,黃金利空逐步兑現
2026-11-19 17:27:44
週四(11月19日)亞歐時段,國際金價開盤衝高回落之後大幅探底最後回升交投於紅盤,代表買賣雙方均有想法,並且買方佔優。
目前金價交投於3738美元附近,之前文章整體提示了這波下跌。
近期利空消息非常多,但是這裏不用過度恐慌,短期很可能調整已經告於段落,但並不具備反轉條件。
時間拉回美國中期選舉落地前後,市場曾經押注中東地緣衝突降温邏輯,黃金迎來一波反彈。
當時交易的核心敍事是:大選塵埃落定後白宮失去兩院,美國主動升級大規模戰爭的概率下降,能源通脹的尾部風險隨之緩和,地緣溢價從金價裏撤出,帶動金價階段性修復。
但這一輪反彈僅僅是脈衝行情,隨後金價便開啓持續下行通道,背後的關鍵線索,藏在最新披露的美聯儲10月議息會議紀要之中。
從本次紀要能夠清晰看到美聯儲內部格局的變化:中期選舉之前,美聯儲政策判斷明顯受到白宮政治因素的牽制。
10月27-28的美聯儲會議紀要顯示除了特朗普持續點名的Lisa Cook以及一貫強硬的哈馬克之外,而中期選舉是11月3日,這時多數官員的表態相對剋制,政策取向有所觀望。
而中期選舉塵埃落定之後 民主黨超預期逆襲兩院,美聯儲的政策獨立性明顯迴歸,官員表態不再受制於政治壓力,轉而完全錨定通脹、就業等硬數據。
通脹持續高於3%、回落不及預期,讓此前被壓制的鷹派預期集中修復,市場重新定價持續加息路徑,相當於市場在回補選舉前美聯儲被外部干預帶來的定價偏差。
這也解釋了美元超預期的韌性:此前不少交易員押注美元走弱,但做空美元的敍事遲遲無法兑現。
當時是美國財政部要回購債券,特朗普要印錢,以及美國債務持續走高。
但目前無論從AI產業帶來的美國經濟基本面優勢,還是石油美元結算體系帶來的剛性需求來看,當前全球市場對美元的需求依然穩固。
一個很特別的現象是,美元的強勢已經脱離單純的避險框架:地緣衝突升温時,美元是避險資產;
即便美伊、俄烏等地緣衝突烈度邊際回落,依靠美國經濟基本面和跨市場利差優勢,美元依舊維持強勢。
沃勒等官員近期的鷹派講話進一步放大緊縮預期,市場目前計價12月加息25bp為主情景,同時計入10%概率的50bp加息;
紐約聯儲主席威廉姆斯的發言相對温和,承認通脹頑固但暫不支持極端激進加息,官員內部的分歧也給後續預期留下波動空間。
中東消息面上,局勢並未平息:伊朗持續對科威特、巴林境內美方設施發動襲擊,霍爾木茲海峽還有油輪觸雷起火,美國也出台新規限制相關航運貿易。
但當下市場已經形成新的傳導鏈條——中東緊張推高能源價格、抬升通脹預期,反而倒逼美聯儲維持緊縮,這份通脹擔憂最終變成壓制金價的力量,而不是傳統意義上的避險支撐。
站在當前位置看,金價這一輪下跌,很大程度上已經定價美聯儲獨立性修復、美元走強這一套利空,短期有逐步利空出盡的跡象。
但這不等於馬上反轉,行情還需要等待新拐點。
因為黃金主要是錨定全球央行的放水行為以及極端地緣風險而產生行情,這裏不能排除全球經濟走弱但不放水的可能。
從長期維度來看,美國很難永久維持極高的利差水平,市場對於美國經濟韌性的判斷,未來也會持續經受數據考驗。
當通脹壓力放緩、美國經濟走弱之後,美聯儲的政策週期可能會轉向寬鬆,而黃金天然會在寬鬆週期裏迎來機會。
黃金本身是具備長期價值的硬通貨,價格持續下行的過程中,它的配置吸引力會慢慢抬升。
短期需要繼續盯緊美聯儲官員講話、通脹數據,等待加息預期見頂的信號;中長期視角下,持續下跌反而在慢慢打開黃金的佈局窗口。
技術面:現貨黃金目前觸及下降通道下軌,有反彈的需求,同時離下方3600的斐波那契0.5分位也很近了,但是整體是大的空頭走勢,同時一般反彈一波會比一波更弱,除非有大的基本面配合。
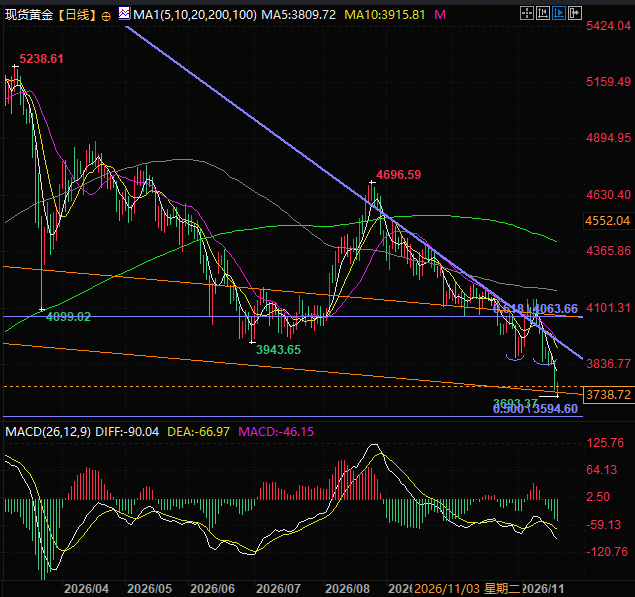
(現貨黃金日線圖,來源:易匯通)
北京時間17:26,現貨黃金現報3727美元/盎司。
目前金價交投於3738美元附近,之前文章整體提示了這波下跌。
近期利空消息非常多,但是這裏不用過度恐慌,短期很可能調整已經告於段落,但並不具備反轉條件。
覆盤前期行情:中期選舉後黃金脈衝反彈,隨後轉入持續下行
時間拉回美國中期選舉落地前後,市場曾經押注中東地緣衝突降温邏輯,黃金迎來一波反彈。
當時交易的核心敍事是:大選塵埃落定後白宮失去兩院,美國主動升級大規模戰爭的概率下降,能源通脹的尾部風險隨之緩和,地緣溢價從金價裏撤出,帶動金價階段性修復。
但這一輪反彈僅僅是脈衝行情,隨後金價便開啓持續下行通道,背後的關鍵線索,藏在最新披露的美聯儲10月議息會議紀要之中。
政策格局轉變:中期選舉過後,美聯儲獨立性明顯迴歸
從本次紀要能夠清晰看到美聯儲內部格局的變化:中期選舉之前,美聯儲政策判斷明顯受到白宮政治因素的牽制。
10月27-28的美聯儲會議紀要顯示除了特朗普持續點名的Lisa Cook以及一貫強硬的哈馬克之外,而中期選舉是11月3日,這時多數官員的表態相對剋制,政策取向有所觀望。
而中期選舉塵埃落定之後 民主黨超預期逆襲兩院,美聯儲的政策獨立性明顯迴歸,官員表態不再受制於政治壓力,轉而完全錨定通脹、就業等硬數據。
通脹持續高於3%、回落不及預期,讓此前被壓制的鷹派預期集中修復,市場重新定價持續加息路徑,相當於市場在回補選舉前美聯儲被外部干預帶來的定價偏差。
美元強勢脱離單一避險邏輯,基本面+利差雙重託底
這也解釋了美元超預期的韌性:此前不少交易員押注美元走弱,但做空美元的敍事遲遲無法兑現。
當時是美國財政部要回購債券,特朗普要印錢,以及美國債務持續走高。
但目前無論從AI產業帶來的美國經濟基本面優勢,還是石油美元結算體系帶來的剛性需求來看,當前全球市場對美元的需求依然穩固。
一個很特別的現象是,美元的強勢已經脱離單純的避險框架:地緣衝突升温時,美元是避險資產;
即便美伊、俄烏等地緣衝突烈度邊際回落,依靠美國經濟基本面和跨市場利差優勢,美元依舊維持強勢。
沃勒等官員近期的鷹派講話進一步放大緊縮預期,市場目前計價12月加息25bp為主情景,同時計入10%概率的50bp加息;
紐約聯儲主席威廉姆斯的發言相對温和,承認通脹頑固但暫不支持極端激進加息,官員內部的分歧也給後續預期留下波動空間。
中東地緣邏輯重構:風險推升通脹,轉而壓制金價
中東消息面上,局勢並未平息:伊朗持續對科威特、巴林境內美方設施發動襲擊,霍爾木茲海峽還有油輪觸雷起火,美國也出台新規限制相關航運貿易。
但當下市場已經形成新的傳導鏈條——中東緊張推高能源價格、抬升通脹預期,反而倒逼美聯儲維持緊縮,這份通脹擔憂最終變成壓制金價的力量,而不是傳統意義上的避險支撐。
總結與技術分析:
站在當前位置看,金價這一輪下跌,很大程度上已經定價美聯儲獨立性修復、美元走強這一套利空,短期有逐步利空出盡的跡象。
但這不等於馬上反轉,行情還需要等待新拐點。
因為黃金主要是錨定全球央行的放水行為以及極端地緣風險而產生行情,這裏不能排除全球經濟走弱但不放水的可能。
從長期維度來看,美國很難永久維持極高的利差水平,市場對於美國經濟韌性的判斷,未來也會持續經受數據考驗。
當通脹壓力放緩、美國經濟走弱之後,美聯儲的政策週期可能會轉向寬鬆,而黃金天然會在寬鬆週期裏迎來機會。
黃金本身是具備長期價值的硬通貨,價格持續下行的過程中,它的配置吸引力會慢慢抬升。
短期需要繼續盯緊美聯儲官員講話、通脹數據,等待加息預期見頂的信號;中長期視角下,持續下跌反而在慢慢打開黃金的佈局窗口。
技術面:現貨黃金目前觸及下降通道下軌,有反彈的需求,同時離下方3600的斐波那契0.5分位也很近了,但是整體是大的空頭走勢,同時一般反彈一波會比一波更弱,除非有大的基本面配合。
(現貨黃金日線圖,來源:易匯通)
北京時間17:26,現貨黃金現報3727美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。