銅價暴跌可能對AI建設造成影響
2026-11-19 18:39:23
銅堪稱人工智能繁榮浪潮裏的血脈。它承載着為數據中心輸送電力的任務,串聯起各地電網,也是這場規模空前的AI基礎設施建設的核心基礎材料。不論是機櫃內部的供電母線、機房之間的電力互聯線纜,還是配套新建的輸電網絡,高純度銅材都是難以替代的導體,短期很難找到具備同等性價比的替代材料。
然而伴隨銅價的驟然回落,AI熱潮下一階段的推進難度顯著抬升。無論是大舉舉債、持續加碼數據中心建設的科技巨頭,還是為這類項目供應核心線纜的金屬產業鏈,都將迎來更復雜的經營環境。市場很容易簡單把低價銅當成利好,卻忽略低價格信號會反向壓制上游資本開支,埋下遠期供給收縮的隱患。
過去一個月,銅價走勢與半導體板塊、其他科技板塊同步走弱,不少投資者開始擔憂,市場對AI主線交易的做多熱情正在消退。本輪聯動下跌,也反映出交易資金把銅視作AI需求的先行指標,一旦銅價走弱,資金會直接下調對AI資本開支的預期,形成跨板塊的負反饋。
根據FactSet數據,僅週三單日,銅價就大跌5.4%,收於每磅5.6595美元,創下七個月新低。
“AI交易行情裏大量資金正在離場,”互動經紀公司首席戰略師史蒂夫·索斯尼克週三表示,“此前資金會買入所有和AI基建沾邊的上下游標的,現在這一類外圍品種同樣遭到拋售。”市場的炒作邏輯是連貫的,當主線信心鬆動,最先被拋棄的就是彈性大、沒有直接AI營收的週期配套資產。
市場一大主流擔憂是:如果AI熱潮動能衰減,全球銅需求會隨之回落。但現實邏輯恰恰相反,行業中長期的底層約束不是需求不及預期,而是銅礦供給的釋放速度跟不上AI、新能源疊加帶來的增量需求,供給端的硬約束一直存在。全球很可能從根源上難以產出足夠的銅來匹配需求,遠期供給衝擊反而存在推高銅價的風險。
11月至今銅價已經累計下跌12.6%,這一表現意味着銅價有望創出2025年7月以來最差單月表現。
銅價下跌的同時,以科技股為主的納斯達克綜合指數、其他AI相關指數同步走弱,投資者開始不斷質疑:大規模基建投入背後,能夠兑現、支撐高額資本開支的營收到底從何而來。很多機構測算顯示,當前已經落地的AI業務收入,遠不足以覆蓋持續擴張的數據中心投入,這也是本輪科技板塊估值回調的核心誘因之一。
FactSet數據顯示,科技權重集中的納斯達克指數11月跌幅超4%,費城半導體指數SOX本月跌幅達到10.4%。
銅價與芯片股同步遭拋售,形成連鎖反應。斯普羅特資產管理公司ETF產品管理總監雅各布·懷特提到:“投資者賣出芯片標的、對組合進行降倉,這一行為也傳導至大宗商品市場,拖累銅價。”不少宏觀多資產組合會同步配置科技成長與工業金屬,在風險偏好下行階段,會同步減倉兩類資產,放大價格波動。
美國中期選舉之後,市場對於數據中心建設的整體情緒趨於謹慎,不過數據中心的實際落地需求,暫時還沒有出現降温跡象。高盛分析師週三預期,超大規模雲廠商未來會持續舉債,為AI項目提供融資,相關債務融資規模有望在2027年達到1萬億美元。高利率環境下,持續的債務融資本身就會加重企業財務負擔,疊加上游原材料價格波動,會進一步壓縮項目的利潤空間。
礦業公司Coppernico Metals專注於南美地區銅礦與金礦勘探,其首席執行官伊萬·貝貝克表示,到2030年,僅數據中心板塊就會佔到全球銅總需求的約3%;如果把配套供電的電網、變電站等基礎設施一併納入統計,未來十年,該賽道對應的銅需求佔比大致會提升至16%–18%。這還沒有計入儲能、新能源電站、電動車帶來的銅增量,多重需求共振下,銅礦的壓力會持續放大。
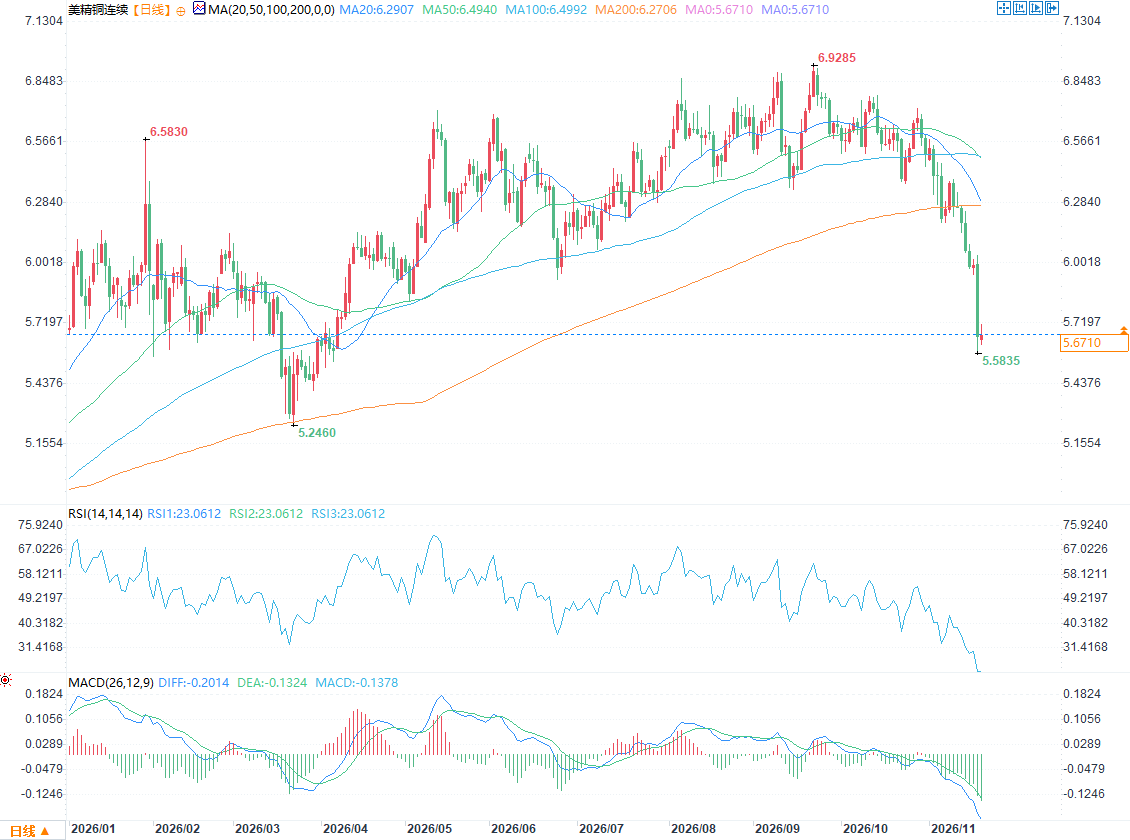
(COMEX期銅日線圖 )
“我認為所有人都要理清一件事:銅價下跌,不等於AI帶來的銅需求消失了。”貝貝克表示,“AI數據中心依舊會持續開工建設,我們依舊朝着低碳、智能化的未來轉型,而這整個轉型過程,都要消耗巨量的銅。”
但他補充,銅價下跌,反而會放大本就迫在眉睫的供給缺口,供給受限最終會成為AI基建推進的瓶頸。銅礦勘探、礦山建設週期普遍長達數年,對價格非常敏感,低銅價會直接讓很多邊際項目擱置,等到後續需求重新兑現,供給很難快速跟上。
自2015年以來,全球新發現大型銅礦資源數量大幅下滑,現存礦山的開採品位持續走低,開發難度、開發成本同步抬升。貝貝克稱,銅礦行業需要穩定的資本投入,支撐勘探工作和礦山產能擴張;銅價下行疊加劇烈震盪,會直接打擊礦山開發項目的積極性。資本會優先回避不確定性高、回報週期漫長的礦業項目,轉向流動性更好的資產。
他認為,銅的長期需求具備很強的確定性,但短期、遠期供給的兑現能力,風險正在不斷累積。這種供需錯配屬於慢變量,不會立刻反映在價格上,但一旦需求維持韌性,供給跟不上,就會迎來一輪持續性的價格修復。在當前利率上行的環境中,一旦後續銅價反彈,數據中心的建設成本會進一步抬升。
然而伴隨銅價的驟然回落,AI熱潮下一階段的推進難度顯著抬升。無論是大舉舉債、持續加碼數據中心建設的科技巨頭,還是為這類項目供應核心線纜的金屬產業鏈,都將迎來更復雜的經營環境。市場很容易簡單把低價銅當成利好,卻忽略低價格信號會反向壓制上游資本開支,埋下遠期供給收縮的隱患。
過去一個月,銅價走勢與半導體板塊、其他科技板塊同步走弱,不少投資者開始擔憂,市場對AI主線交易的做多熱情正在消退。本輪聯動下跌,也反映出交易資金把銅視作AI需求的先行指標,一旦銅價走弱,資金會直接下調對AI資本開支的預期,形成跨板塊的負反饋。
根據FactSet數據,僅週三單日,銅價就大跌5.4%,收於每磅5.6595美元,創下七個月新低。
“AI交易行情裏大量資金正在離場,”互動經紀公司首席戰略師史蒂夫·索斯尼克週三表示,“此前資金會買入所有和AI基建沾邊的上下游標的,現在這一類外圍品種同樣遭到拋售。”市場的炒作邏輯是連貫的,當主線信心鬆動,最先被拋棄的就是彈性大、沒有直接AI營收的週期配套資產。
市場一大主流擔憂是:如果AI熱潮動能衰減,全球銅需求會隨之回落。但現實邏輯恰恰相反,行業中長期的底層約束不是需求不及預期,而是銅礦供給的釋放速度跟不上AI、新能源疊加帶來的增量需求,供給端的硬約束一直存在。全球很可能從根源上難以產出足夠的銅來匹配需求,遠期供給衝擊反而存在推高銅價的風險。
11月至今銅價已經累計下跌12.6%,這一表現意味着銅價有望創出2025年7月以來最差單月表現。
銅價下跌的同時,以科技股為主的納斯達克綜合指數、其他AI相關指數同步走弱,投資者開始不斷質疑:大規模基建投入背後,能夠兑現、支撐高額資本開支的營收到底從何而來。很多機構測算顯示,當前已經落地的AI業務收入,遠不足以覆蓋持續擴張的數據中心投入,這也是本輪科技板塊估值回調的核心誘因之一。
FactSet數據顯示,科技權重集中的納斯達克指數11月跌幅超4%,費城半導體指數SOX本月跌幅達到10.4%。
銅價與芯片股同步遭拋售,形成連鎖反應。斯普羅特資產管理公司ETF產品管理總監雅各布·懷特提到:“投資者賣出芯片標的、對組合進行降倉,這一行為也傳導至大宗商品市場,拖累銅價。”不少宏觀多資產組合會同步配置科技成長與工業金屬,在風險偏好下行階段,會同步減倉兩類資產,放大價格波動。
美國中期選舉之後,市場對於數據中心建設的整體情緒趨於謹慎,不過數據中心的實際落地需求,暫時還沒有出現降温跡象。高盛分析師週三預期,超大規模雲廠商未來會持續舉債,為AI項目提供融資,相關債務融資規模有望在2027年達到1萬億美元。高利率環境下,持續的債務融資本身就會加重企業財務負擔,疊加上游原材料價格波動,會進一步壓縮項目的利潤空間。
礦業公司Coppernico Metals專注於南美地區銅礦與金礦勘探,其首席執行官伊萬·貝貝克表示,到2030年,僅數據中心板塊就會佔到全球銅總需求的約3%;如果把配套供電的電網、變電站等基礎設施一併納入統計,未來十年,該賽道對應的銅需求佔比大致會提升至16%–18%。這還沒有計入儲能、新能源電站、電動車帶來的銅增量,多重需求共振下,銅礦的壓力會持續放大。
(COMEX期銅日線圖 )
“我認為所有人都要理清一件事:銅價下跌,不等於AI帶來的銅需求消失了。”貝貝克表示,“AI數據中心依舊會持續開工建設,我們依舊朝着低碳、智能化的未來轉型,而這整個轉型過程,都要消耗巨量的銅。”
但他補充,銅價下跌,反而會放大本就迫在眉睫的供給缺口,供給受限最終會成為AI基建推進的瓶頸。銅礦勘探、礦山建設週期普遍長達數年,對價格非常敏感,低銅價會直接讓很多邊際項目擱置,等到後續需求重新兑現,供給很難快速跟上。
自2015年以來,全球新發現大型銅礦資源數量大幅下滑,現存礦山的開採品位持續走低,開發難度、開發成本同步抬升。貝貝克稱,銅礦行業需要穩定的資本投入,支撐勘探工作和礦山產能擴張;銅價下行疊加劇烈震盪,會直接打擊礦山開發項目的積極性。資本會優先回避不確定性高、回報週期漫長的礦業項目,轉向流動性更好的資產。
他認為,銅的長期需求具備很強的確定性,但短期、遠期供給的兑現能力,風險正在不斷累積。這種供需錯配屬於慢變量,不會立刻反映在價格上,但一旦需求維持韌性,供給跟不上,就會迎來一輪持續性的價格修復。在當前利率上行的環境中,一旦後續銅價反彈,數據中心的建設成本會進一步抬升。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。