黃金交易提醒:美聯儲加息預期助力美元繼續飆升,金價刷新14個月低點,一度失守3600關口
2026-11-20 07:43:22
週四(11月19日)現貨黃金單日下跌2.66%,收於每盎司3625.33美元,盤中一度觸及3620美元,創下2025年9月以來的最低水平;美國12月交割的期金同步收跌1.5%,結算價報3685.50美元。美聯儲會議紀要與官員鷹派表態強化12月及後續加息押注,美元指數刷新19個月高位,令金價持續承壓。週五(11月20日)亞市早盤,現貨黃金延續跌勢,截止07:40,一度下跌0.96%,最低觸及3590.69美元/盎司,刷新2025年9月8日以來低點。
金價此輪下挫最表層的推力,清晰而直接地寫在美元指數的走勢圖上。本週美元指數一路攀升至2025年4月以來的最高水平,紐約尾盤收報103.93,盤中最高觸及103.97,刷新19個月高位。EverBank全球市場主管Chris Gaffney一語中的:利率預期和美元走強,是當天壓低金價的兩大因素。
對於以美元計價的黃金而言,美元的強弱從來不只是匯率數字的波動,而是直接決定了海外買家的實際購買成本。當美元指數被推升至近一年半的高位時,以其他貨幣計價的黃金對全球大多數買家而言變得更加昂貴,實物需求與投資意願隨之受到抑制。更深一層的變化發生在資金流向上:隨着全球金融環境收緊,新興市場遭遇了嚴重的美元流動性爭奪,MSCI拉丁美洲股票指數單日下跌約2%,高風險貨幣遭到集中拋售,資金向美元資產的迴流本身就在抽離黃金市場的邊際買盤。美元的強勢並非孤立事件,它是一整套宏觀敍事的匯率投影,而這套敍事的源頭,指向美聯儲。
如果説美元走強是壓在金價上的第一層重量,那麼美聯儲政策預期的轉變,則是扣動這輪跌勢的真正扳機。市場的定價重心在過去數週內完成了一次關鍵躍遷:焦點已經從“12月是否加息”,迅速切換為“12月之後還會以多快的速度繼續收緊”。
這一躍遷的催化劑來自兩個幾乎同時落地的鷹派信號。其一是美聯儲10月27日至28日會議紀要的公佈。紀要顯示,幾乎所有決策者都認為,如果經濟走勢符合預期,就需要進一步加息;更有兩名決策者明確提及,若後續通脹數據不利,不排除一次性加息50個基點的可能性。
其二是美聯儲理事沃勒在紀要公佈前後的公開表態。沃勒直言,美聯儲需要以更強硬的措施應對通脹,可選路徑要麼是在12月會議上直接加息50個基點,要麼通過政策指引明確2027年的加速升息步伐。另一位理事巴爾同樣表示,在經濟仍面臨通脹壓力的情況下,傾向於支持收緊貨幣政策。
利率期貨市場對此做出了近乎條件反射式的回應。芝商所FedWatch工具顯示,交易員對12月加息25個基點的定價概率高達96.4%,加息50個基點的概率雖仍有限,但已不再是邊緣情景。更令黃金多頭不安的是,摩根大通在同期進一步上調了路徑預測,除12月加息外,預計美聯儲還將在明年1月和3月分別加息25個基點;德意志銀行則早已喊出“三連加”的判斷。
對於不產生任何利息收益的黃金來説,每一碼加息預期的抬升,都在直接加碼持有它的機會成本。當無風險的美債能夠提供5%以上的票息時,持有零息黃金在財務上變成了一筆越來越昂貴的選擇。
在黃金的短期定價方程中,真正具有決定性意義的變量,並非名義利率本身,而是剔除通脹預期之後的實際利率。10年期美債收益率在11月19日雖因股市避險買盤小幅回落至5.044%,但整週始終穩穩釘在5%關口上方運行。與此同時,10年期通脹保值債券所隱含的損益平衡收益率約為2.185%,意味着市場對未來十年年均通脹的預期大致錨定在2.2%附近。兩者相減,10年期實際利率仍然處於歷史罕見的昂貴檔位。
這正是理解本輪金價下跌的關鍵切口。中東局勢在同期並非沒有升級:美國空襲伊朗格什姆島後,伊朗軍隊對地區盟友的美軍設施發動了更多襲擊,霍爾木茲海峽的航運安全持續受到擾動。然而,在實際利率被推升至十幾年最貴檔位的環境中,地緣風險所提供的避險溢價被利率成本無情地吞噬了。
資金面臨的選擇變得異常清晰:持有一張年化票息超過5%的美國國債,還是持有一塊不產生任何現金流的金屬,同時承受着美元升值和利率上行的雙重逆風。答案寫在每一次拋售指令裏。黃金傳統的避險敍事,在這一輪定價中暫時讓位於“實際利率加美元”的硬約束,這也是金價與美股在部分交易日出現罕見同跌的深層原因——當流動性收緊時,黃金作為容易變現的資產,反而成為籌措現金的來源,而非資金的避風港。
然而,如果僅僅將視線停留在利率與美元的短期風暴上,就會錯失黃金市場當前最耐人尋味的分裂圖景。在金價節節下挫的同時,一股體量龐大且對價格不敏感的需求力量正在持續入場。
世界黃金協會11月初發布的報告顯示,2026年三季度全球央行及其他官方機構的黃金儲備淨增321噸,同比增長42%,創下2024年四季度以來的單季新高;年初至今累計購金量達到675噸,較去年同期增長6%。儲備多元化與風險管理被列為央行購金的核心驅動因素。更值得注意的是,10月金價進入回調窗口後,多國央行的增持節奏並未放緩,亞洲大國當月購金26噸,儲備規模逼近法國;中國黃金儲備則錄得連續第24個月增加。
央行行為與短期交易資金之間存在一道本質性的鴻溝。對沖基金和ETF資金對實際利率的邊際變化高度敏感,可以在數日內完成倉位的劇烈調整;而央行的儲備配置決策以年乃至十年為尺度,其考量的是貨幣信用格局的長期演變,而非某一個季度的持有成本。
EverBank的Gaffney在分析金價回升條件時也特別指出,市場需要看到消費者和央行黃金需求雙雙增加。當前的分化在於:央行這條“慢線”仍在穩步買入,為金價中樞提供着結構性支撐;但消費者和金飾、金條需求這條“快線”正在因價格波動和利率環境而顯著降温——三季度全球金飾消費量同比下降17%,金條和金幣需求下降19%。兩股力量相互拉扯,構成了金價在底部區域反覆拉鋸的內在張力。
金價刷新14個月低點的直接觸發鏈條清晰可辨:頑固的通脹數據鎖定了加息預期,美聯儲官員的集體鷹派表態與會議紀要的強硬措辭將這一預期推向“連續收緊”的定價,美元指數隨之刷新19個月高位,實際利率被推升至制約無息資產估值的昂貴檔位,最終,即便中東地緣風險仍在發酵,黃金的避險買盤也在利率壓力面前選擇了撤退。這是一場由利率邏輯壓倒避險邏輯所主導的下跌,而非黃金長期價值的根本性證偽。
對於後市而言,短期金價要走出當前的低位困局,需要的不是更多的地緣噪音,而是一個明確的基本面轉向信號:要麼通脹數據出現足以讓美聯儲放緩加息步伐的實質性降温,帶動實際利率從高位回落;要麼美元強勢出現趨勢性鬆動,緩解計價貨幣對金價的壓制。在這些信號出現之前,任何基於“跌多了就該反彈”的抄底衝動,都缺乏宏觀邏輯的支撐。但同樣不應忘記的是,壓在金價上方的那根5%的實際利率標尺,是一道短期的枷鎖,而非長期的死刑判決。
短線關注3600附近位置能否守住,2022年觸及的1615美元至年初高點5596美元漲勢的50%回撤位正好在3607美元附近,投資者需要重點關注。如果有效跌破該位置,則可能會進一步跌向3500關口附近位置,這是2025年4月22日高點和整數關口的雙重支撐所在。
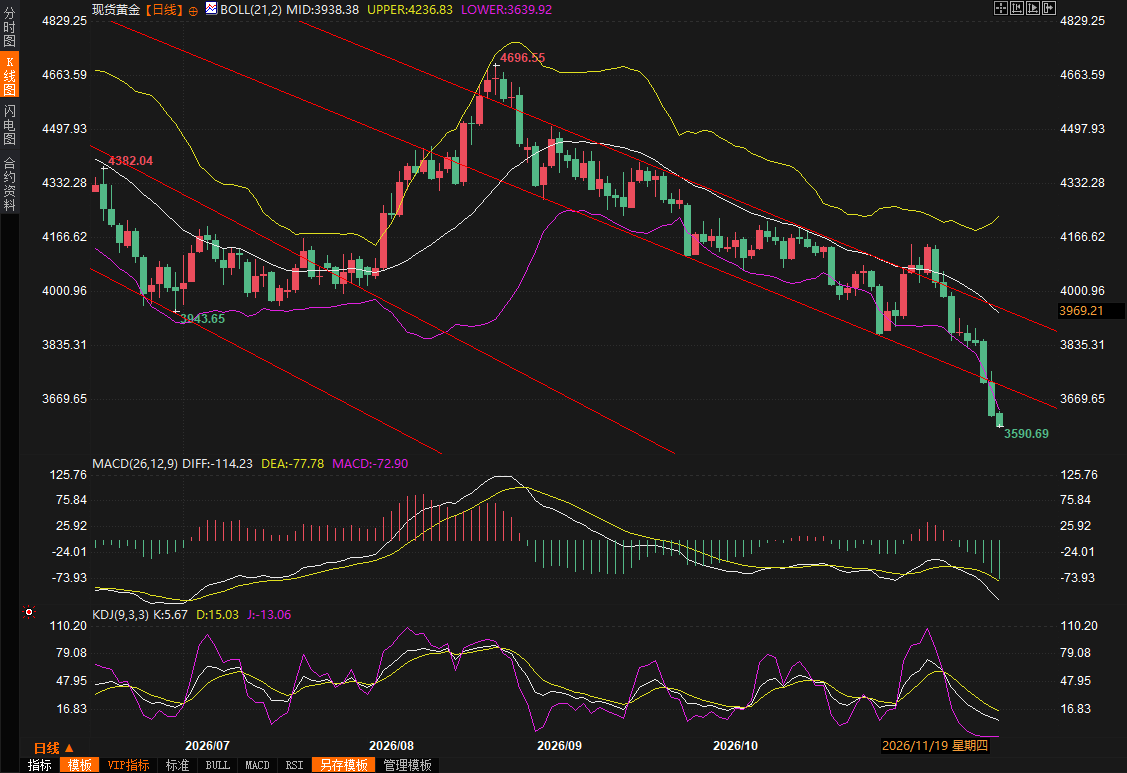
(現貨黃金日線圖,)
北京時間07:42,現貨黃金現報3597.47美元/盎司。
一、美元的“泰山壓頂”:一場沒有懸念的匯率壓制
金價此輪下挫最表層的推力,清晰而直接地寫在美元指數的走勢圖上。本週美元指數一路攀升至2025年4月以來的最高水平,紐約尾盤收報103.93,盤中最高觸及103.97,刷新19個月高位。EverBank全球市場主管Chris Gaffney一語中的:利率預期和美元走強,是當天壓低金價的兩大因素。
對於以美元計價的黃金而言,美元的強弱從來不只是匯率數字的波動,而是直接決定了海外買家的實際購買成本。當美元指數被推升至近一年半的高位時,以其他貨幣計價的黃金對全球大多數買家而言變得更加昂貴,實物需求與投資意願隨之受到抑制。更深一層的變化發生在資金流向上:隨着全球金融環境收緊,新興市場遭遇了嚴重的美元流動性爭奪,MSCI拉丁美洲股票指數單日下跌約2%,高風險貨幣遭到集中拋售,資金向美元資產的迴流本身就在抽離黃金市場的邊際買盤。美元的強勢並非孤立事件,它是一整套宏觀敍事的匯率投影,而這套敍事的源頭,指向美聯儲。
二、加息預期的“核按鈕”:從“是否加”到“加多快”的危險跳躍
如果説美元走強是壓在金價上的第一層重量,那麼美聯儲政策預期的轉變,則是扣動這輪跌勢的真正扳機。市場的定價重心在過去數週內完成了一次關鍵躍遷:焦點已經從“12月是否加息”,迅速切換為“12月之後還會以多快的速度繼續收緊”。
這一躍遷的催化劑來自兩個幾乎同時落地的鷹派信號。其一是美聯儲10月27日至28日會議紀要的公佈。紀要顯示,幾乎所有決策者都認為,如果經濟走勢符合預期,就需要進一步加息;更有兩名決策者明確提及,若後續通脹數據不利,不排除一次性加息50個基點的可能性。
其二是美聯儲理事沃勒在紀要公佈前後的公開表態。沃勒直言,美聯儲需要以更強硬的措施應對通脹,可選路徑要麼是在12月會議上直接加息50個基點,要麼通過政策指引明確2027年的加速升息步伐。另一位理事巴爾同樣表示,在經濟仍面臨通脹壓力的情況下,傾向於支持收緊貨幣政策。
利率期貨市場對此做出了近乎條件反射式的回應。芝商所FedWatch工具顯示,交易員對12月加息25個基點的定價概率高達96.4%,加息50個基點的概率雖仍有限,但已不再是邊緣情景。更令黃金多頭不安的是,摩根大通在同期進一步上調了路徑預測,除12月加息外,預計美聯儲還將在明年1月和3月分別加息25個基點;德意志銀行則早已喊出“三連加”的判斷。
對於不產生任何利息收益的黃金來説,每一碼加息預期的抬升,都在直接加碼持有它的機會成本。當無風險的美債能夠提供5%以上的票息時,持有零息黃金在財務上變成了一筆越來越昂貴的選擇。
三、實際利率的“隱形手”:5%為何比炮火更具殺傷力
在黃金的短期定價方程中,真正具有決定性意義的變量,並非名義利率本身,而是剔除通脹預期之後的實際利率。10年期美債收益率在11月19日雖因股市避險買盤小幅回落至5.044%,但整週始終穩穩釘在5%關口上方運行。與此同時,10年期通脹保值債券所隱含的損益平衡收益率約為2.185%,意味着市場對未來十年年均通脹的預期大致錨定在2.2%附近。兩者相減,10年期實際利率仍然處於歷史罕見的昂貴檔位。
這正是理解本輪金價下跌的關鍵切口。中東局勢在同期並非沒有升級:美國空襲伊朗格什姆島後,伊朗軍隊對地區盟友的美軍設施發動了更多襲擊,霍爾木茲海峽的航運安全持續受到擾動。然而,在實際利率被推升至十幾年最貴檔位的環境中,地緣風險所提供的避險溢價被利率成本無情地吞噬了。
資金面臨的選擇變得異常清晰:持有一張年化票息超過5%的美國國債,還是持有一塊不產生任何現金流的金屬,同時承受着美元升值和利率上行的雙重逆風。答案寫在每一次拋售指令裏。黃金傳統的避險敍事,在這一輪定價中暫時讓位於“實際利率加美元”的硬約束,這也是金價與美股在部分交易日出現罕見同跌的深層原因——當流動性收緊時,黃金作為容易變現的資產,反而成為籌措現金的來源,而非資金的避風港。
四、被忽視的暗線:央行購金構築的“結構性底火”
然而,如果僅僅將視線停留在利率與美元的短期風暴上,就會錯失黃金市場當前最耐人尋味的分裂圖景。在金價節節下挫的同時,一股體量龐大且對價格不敏感的需求力量正在持續入場。
世界黃金協會11月初發布的報告顯示,2026年三季度全球央行及其他官方機構的黃金儲備淨增321噸,同比增長42%,創下2024年四季度以來的單季新高;年初至今累計購金量達到675噸,較去年同期增長6%。儲備多元化與風險管理被列為央行購金的核心驅動因素。更值得注意的是,10月金價進入回調窗口後,多國央行的增持節奏並未放緩,亞洲大國當月購金26噸,儲備規模逼近法國;中國黃金儲備則錄得連續第24個月增加。
央行行為與短期交易資金之間存在一道本質性的鴻溝。對沖基金和ETF資金對實際利率的邊際變化高度敏感,可以在數日內完成倉位的劇烈調整;而央行的儲備配置決策以年乃至十年為尺度,其考量的是貨幣信用格局的長期演變,而非某一個季度的持有成本。
EverBank的Gaffney在分析金價回升條件時也特別指出,市場需要看到消費者和央行黃金需求雙雙增加。當前的分化在於:央行這條“慢線”仍在穩步買入,為金價中樞提供着結構性支撐;但消費者和金飾、金條需求這條“快線”正在因價格波動和利率環境而顯著降温——三季度全球金飾消費量同比下降17%,金條和金幣需求下降19%。兩股力量相互拉扯,構成了金價在底部區域反覆拉鋸的內在張力。
總結:短期是利率的囚徒,長期才是信用的對沖
金價刷新14個月低點的直接觸發鏈條清晰可辨:頑固的通脹數據鎖定了加息預期,美聯儲官員的集體鷹派表態與會議紀要的強硬措辭將這一預期推向“連續收緊”的定價,美元指數隨之刷新19個月高位,實際利率被推升至制約無息資產估值的昂貴檔位,最終,即便中東地緣風險仍在發酵,黃金的避險買盤也在利率壓力面前選擇了撤退。這是一場由利率邏輯壓倒避險邏輯所主導的下跌,而非黃金長期價值的根本性證偽。
對於後市而言,短期金價要走出當前的低位困局,需要的不是更多的地緣噪音,而是一個明確的基本面轉向信號:要麼通脹數據出現足以讓美聯儲放緩加息步伐的實質性降温,帶動實際利率從高位回落;要麼美元強勢出現趨勢性鬆動,緩解計價貨幣對金價的壓制。在這些信號出現之前,任何基於“跌多了就該反彈”的抄底衝動,都缺乏宏觀邏輯的支撐。但同樣不應忘記的是,壓在金價上方的那根5%的實際利率標尺,是一道短期的枷鎖,而非長期的死刑判決。
短線關注3600附近位置能否守住,2022年觸及的1615美元至年初高點5596美元漲勢的50%回撤位正好在3607美元附近,投資者需要重點關注。如果有效跌破該位置,則可能會進一步跌向3500關口附近位置,這是2025年4月22日高點和整數關口的雙重支撐所在。
(現貨黃金日線圖,)
北京時間07:42,現貨黃金現報3597.47美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。