歐元兑美元跌破1.10之後,1.08會是本輪下跌終點嗎?
2026-11-20 08:31:56
週五(11月20日)亞洲時段,歐元兑美元當前持續在1.1000以下運行,處於18個月低位附近,自8月末以來累計下跌約6%,市場投機空頭頭寸攀升至六年多最高水平。
摩根士丹利、德意志銀行以及另一家歐洲大型銀行,共同看向下一目標位1.0800。歐元同時承受法國大選、財政僵局的內部擾動與美聯儲持續收緊的外部壓力;但空頭擁擠的倉位結構,也意味着一旦出現利好信號,市場極易爆發猛烈的空頭回補反彈。
歐元兑美元首次跌至18個月低位,投機盤大規模做空歐元,空頭持倉達到六年以上新高。三大機構給出明年1.08的目標價位,期權市場風險點位同樣集中在1.08?1.09區間。
值得警惕的是,雖然中期下行趨勢並未逆轉,但過度擁擠的空頭頭寸埋下劇烈反彈隱患。若法國能夠推出具備可信度的財政預算,或是美國通脹數據顯著走弱,將觸發大量空頭平倉,帶來快速的修復行情。
與此同時美元強勢,也推動美元兑日元逼近160附近日本潛在干預門檻。
當前市場情緒極度偏向看空,一旦出現任何利好歐元的催化劑,空頭回補力量可能迅速推升匯率,形成短線劇烈波動。交易者需密切關注持倉數據變化,避免在擁擠交易中被動踩踏。
內部層面,法國持續數週政治動盪,市場質疑政府預算法案能否落地,明年4月總統大選首輪投票、5月可能進行的第二輪決勝投票,市場會逐步定價政治風險溢價。
外部來看,美聯儲加息週期延續,多家機構預期12月、次年1月、3月持續加息;摩根士丹利判斷美聯儲加息將持續至2027年初,降息最早要等到2028年。
美國經濟韌性支撐美債收益率走高,美歐利差持續擴大,形成對美元的強力支撐,甚至出現股市、美元同步走強的特殊格局,歐元成為主要承壓資產。
內外雙重壓力疊加,使歐元在短期內難尋有效支撐,市場對歐元區整體風險溢價的重新定價仍在進行中。
市場對於本輪歐元下跌的驅動邏輯存在明顯分歧。
一部分分析師認為,本輪下跌本質是美元走強,證據在於歐元並非對所有貨幣全面走弱。如果行情主要由美元主導,法國與德國10年期國債利差將會保持相對穩定;一旦法德利差顯著走闊,則代表法國主權財政風險成為主導因素,歐元將面臨更大下行壓力。
目前期權市場並未大規模買入深度看跌保護,部分策略師判斷下行風險只是適度偏向1.08上方區間。
這一分歧直接影響交易策略選擇:若確認美元主導,則更宜從美元強弱角度佈局;若主權風險升温,則需額外警惕歐元區系統性壓力擴散。
接下來交易需要兩條線索並行觀察。外部維度,12月美聯儲議息會議臨近,美國一系列通脹、就業數據將直接決定美聯儲加息節奏,進而影響美元強弱。內部維度,法國預算推進進度、大選前民調變化,通過法德國債利差進行即時驗證。
即便大趨勢向下,若財政出現積極進展或者美國通脹降温,擁擠空頭會快速離場,催生階段性反彈。投資者應同步跟蹤法德利差走勢與美國核心數據發佈,及時判斷主導驅動是否切換,從而把握潛在反彈或進一步破位的交易窗口。
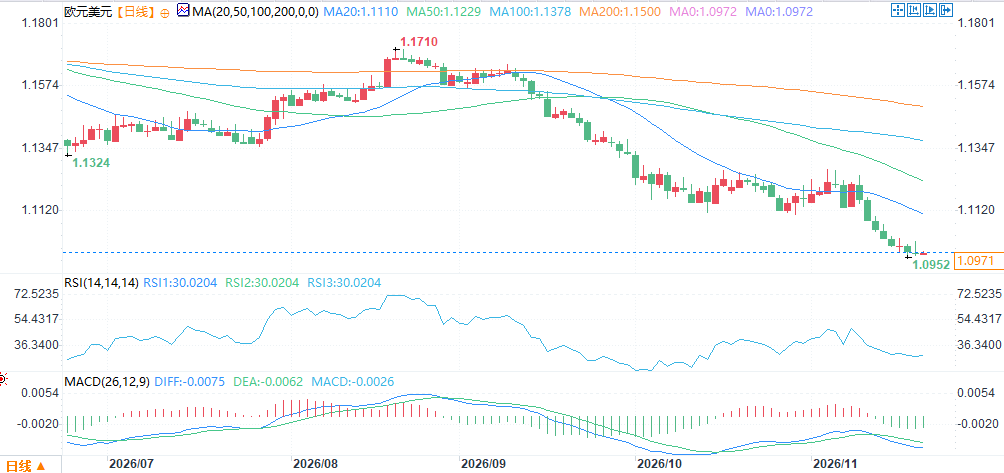
(歐元兑美元日線圖,)
北京時間8:30,歐元兑美元報1.0970/71。
摩根士丹利、德意志銀行以及另一家歐洲大型銀行,共同看向下一目標位1.0800。歐元同時承受法國大選、財政僵局的內部擾動與美聯儲持續收緊的外部壓力;但空頭擁擠的倉位結構,也意味着一旦出現利好信號,市場極易爆發猛烈的空頭回補反彈。
匯率破位:空頭押注極度擁擠,1.08?1.09進入市場焦點
歐元兑美元首次跌至18個月低位,投機盤大規模做空歐元,空頭持倉達到六年以上新高。三大機構給出明年1.08的目標價位,期權市場風險點位同樣集中在1.08?1.09區間。
值得警惕的是,雖然中期下行趨勢並未逆轉,但過度擁擠的空頭頭寸埋下劇烈反彈隱患。若法國能夠推出具備可信度的財政預算,或是美國通脹數據顯著走弱,將觸發大量空頭平倉,帶來快速的修復行情。
與此同時美元強勢,也推動美元兑日元逼近160附近日本潛在干預門檻。
當前市場情緒極度偏向看空,一旦出現任何利好歐元的催化劑,空頭回補力量可能迅速推升匯率,形成短線劇烈波動。交易者需密切關注持倉數據變化,避免在擁擠交易中被動踩踏。
雙重壓制:法國大選風險與美聯儲緊縮共振
內部層面,法國持續數週政治動盪,市場質疑政府預算法案能否落地,明年4月總統大選首輪投票、5月可能進行的第二輪決勝投票,市場會逐步定價政治風險溢價。
外部來看,美聯儲加息週期延續,多家機構預期12月、次年1月、3月持續加息;摩根士丹利判斷美聯儲加息將持續至2027年初,降息最早要等到2028年。
美國經濟韌性支撐美債收益率走高,美歐利差持續擴大,形成對美元的強力支撐,甚至出現股市、美元同步走強的特殊格局,歐元成為主要承壓資產。
內外雙重壓力疊加,使歐元在短期內難尋有效支撐,市場對歐元區整體風險溢價的重新定價仍在進行中。
市場分歧:下跌源於美元強勢還是法國主權風險?
市場對於本輪歐元下跌的驅動邏輯存在明顯分歧。
一部分分析師認為,本輪下跌本質是美元走強,證據在於歐元並非對所有貨幣全面走弱。如果行情主要由美元主導,法國與德國10年期國債利差將會保持相對穩定;一旦法德利差顯著走闊,則代表法國主權財政風險成為主導因素,歐元將面臨更大下行壓力。
目前期權市場並未大規模買入深度看跌保護,部分策略師判斷下行風險只是適度偏向1.08上方區間。
這一分歧直接影響交易策略選擇:若確認美元主導,則更宜從美元強弱角度佈局;若主權風險升温,則需額外警惕歐元區系統性壓力擴散。
後續觀察主線:盯緊法德利差與美國關鍵數據
接下來交易需要兩條線索並行觀察。外部維度,12月美聯儲議息會議臨近,美國一系列通脹、就業數據將直接決定美聯儲加息節奏,進而影響美元強弱。內部維度,法國預算推進進度、大選前民調變化,通過法德國債利差進行即時驗證。
即便大趨勢向下,若財政出現積極進展或者美國通脹降温,擁擠空頭會快速離場,催生階段性反彈。投資者應同步跟蹤法德利差走勢與美國核心數據發佈,及時判斷主導驅動是否切換,從而把握潛在反彈或進一步破位的交易窗口。
(歐元兑美元日線圖,)
北京時間8:30,歐元兑美元報1.0970/71。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。