日本央行委員陣營分歧疊加換屆風險,日元前路如何?
2026-11-20 11:37:36
週五(11月20日)亞洲時段,美元兑日元震盪走低,當前交投於159.15附近,跌幅約0.3%。
市場幾乎已經篤定日本央行12月將加息至1.50%,但媒體分析警示,委員會內部對於利率最終上行終點分歧巨大,模糊的政策終點,給日元空頭留下操作窗口。
美元兑日元徘徊在160關鍵關口,當下約束日元貶值更多依靠匯率干預風險,利率預期帶來的支撐有限。
歷史上曾出現 “加息落地即拋售日元” 行情,12月會後植田和男的表態,將成為日元能否獲得持久支撐的勝負手。
10月日本核心通脹連續第二個月站穩2%目標,植田和男釋放持續加息信號,市場主流預期12月17?18日議息會議完成25bp 加息至1.50%,明年3月末再度加息。
矛盾集中在終端利率:日本央行內部對中性利率沒有形成統一認知,央行內部測算中性利率區間寬幅落在1.1%?2.5%。
委員陣營分化明顯:鷹派田村直樹判斷中性利率約 2%;高田傾向利率抬升至區間中部,反對固定加息節奏;鴿派淺田、佐藤認為進一步收緊空間有限;小枝、增井則屬於搖擺票。
市場與經濟學家普遍預期本輪加息週期終點落在1.75%?2%,而少數機構看至2.5%的激進預期仍屬於小眾觀點。
野村分析指出,錨定2%通脹目標屬於全新政策環境,因此央行刻意迴避給出清晰終點指引。
歷史教訓值得警惕,去年12月日本央行完成加息,但因為會後釋放信號不夠強硬,市場上演加息落地後拋售日元行情,日元不漲反跌。如今美聯儲仍處在加息週期,美日利差持續維持高位,同樣風險再度浮現。
如果12月決議僅僅完成加息,但會後聲明措辭模糊、植田和男記者會表態偏謹慎,市場會再度觸發 “加息就賣出日元”;唯有央行釋放明確信號,承諾繼續向2%終端利率推進,日元才能拿到持續性基本面支撐。
當前美元兑日元運行於159上方,在利率預期難以提供保護的現狀下,160附近主要依靠當局干預威懾壓制貶值空間。
日本央行9人委員會中,兩名核心鷹派委員田村直樹與高田的任期將於明年7月到期,將由高市早苗首相提名新任委員。
市場擔憂首相或將任命立場偏鴿的人選進入委員會,改變投票格局。
目前高市早苗並未就貨幣政策公開發表過多觀點,但市場觀察人士認為,首相提名會直接決定未來加息上限。
該換屆風險已經開始在日元遠期定價中有所體現,即便短期完成 12 月加息,遠期日元依舊承受潛在的鴿派預期壓力。
12月25bp加息的預期很大程度已經被市場計價,對日元的提振效果有限。日元后續走向,並不取決於是否加息,而在於會後對於加息終點、後續路徑的表述。
情景推演:如果給出清晰持續收緊信號,會打壓美元兑日元;如果維持模糊措辭,空頭會再度入場,只能依賴日本當局口頭或者實際干預來守住160關口。
同時需要持續對比美聯儲政策節奏,只要美聯儲維持加息,美日利差高位運行,日元的修復空間就會被天然約束。
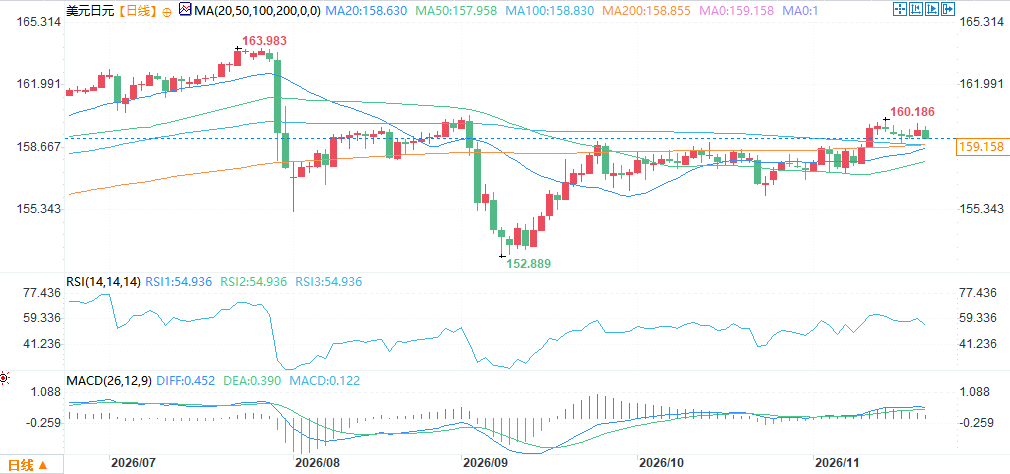
(美元兑日元日線圖,)
北京時間11:34,美元兑日元報159.14/15。
市場幾乎已經篤定日本央行12月將加息至1.50%,但媒體分析警示,委員會內部對於利率最終上行終點分歧巨大,模糊的政策終點,給日元空頭留下操作窗口。
美元兑日元徘徊在160關鍵關口,當下約束日元貶值更多依靠匯率干預風險,利率預期帶來的支撐有限。
歷史上曾出現 “加息落地即拋售日元” 行情,12月會後植田和男的表態,將成為日元能否獲得持久支撐的勝負手。
12月加息已成共識,但利率終點委員會內部分裂
10月日本核心通脹連續第二個月站穩2%目標,植田和男釋放持續加息信號,市場主流預期12月17?18日議息會議完成25bp 加息至1.50%,明年3月末再度加息。
矛盾集中在終端利率:日本央行內部對中性利率沒有形成統一認知,央行內部測算中性利率區間寬幅落在1.1%?2.5%。
委員陣營分化明顯:鷹派田村直樹判斷中性利率約 2%;高田傾向利率抬升至區間中部,反對固定加息節奏;鴿派淺田、佐藤認為進一步收緊空間有限;小枝、增井則屬於搖擺票。
市場與經濟學家普遍預期本輪加息週期終點落在1.75%?2%,而少數機構看至2.5%的激進預期仍屬於小眾觀點。
野村分析指出,錨定2%通脹目標屬於全新政策環境,因此央行刻意迴避給出清晰終點指引。
“買預期、賣事實” 風險重演,12月會後講話至關重要
歷史教訓值得警惕,去年12月日本央行完成加息,但因為會後釋放信號不夠強硬,市場上演加息落地後拋售日元行情,日元不漲反跌。如今美聯儲仍處在加息週期,美日利差持續維持高位,同樣風險再度浮現。
如果12月決議僅僅完成加息,但會後聲明措辭模糊、植田和男記者會表態偏謹慎,市場會再度觸發 “加息就賣出日元”;唯有央行釋放明確信號,承諾繼續向2%終端利率推進,日元才能拿到持續性基本面支撐。
當前美元兑日元運行於159上方,在利率預期難以提供保護的現狀下,160附近主要依靠當局干預威懾壓制貶值空間。
7月委員換屆埋下長期鴿派尾部風險,遠期日元承壓
日本央行9人委員會中,兩名核心鷹派委員田村直樹與高田的任期將於明年7月到期,將由高市早苗首相提名新任委員。
市場擔憂首相或將任命立場偏鴿的人選進入委員會,改變投票格局。
目前高市早苗並未就貨幣政策公開發表過多觀點,但市場觀察人士認為,首相提名會直接決定未來加息上限。
該換屆風險已經開始在日元遠期定價中有所體現,即便短期完成 12 月加息,遠期日元依舊承受潛在的鴿派預期壓力。
交易邏輯:加息已充分定價,終點指引才是核心變量
12月25bp加息的預期很大程度已經被市場計價,對日元的提振效果有限。日元后續走向,並不取決於是否加息,而在於會後對於加息終點、後續路徑的表述。
情景推演:如果給出清晰持續收緊信號,會打壓美元兑日元;如果維持模糊措辭,空頭會再度入場,只能依賴日本當局口頭或者實際干預來守住160關口。
同時需要持續對比美聯儲政策節奏,只要美聯儲維持加息,美日利差高位運行,日元的修復空間就會被天然約束。
(美元兑日元日線圖,)
北京時間11:34,美元兑日元報159.14/15。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。