大摩2027年投資展望:儘管整體大宗商品低配,黃金仍是首選,下半年重返5000美元上方
2026-11-20 12:11:51
摩根士丹利發佈2027年全球投資展望報告,對大類資產做出全新配置指引。機構看好風險資產,整體下調大宗商品、現金至低配,唯獨看好黃金,將其列為大宗商品裏的首選標的,同時預判美元小幅走強、油價在2027年四季度回落至75美元每桶。
摩根士丹利跨資產策略主管鄧詩雅(Serena Tang)表示,自年中展望以來,風險資產的吸引力顯著提升,在AI投資預期抬升的背景下,股票與企業債估值有所回落。伴隨美國中期選舉落地,市場對美聯儲政策反應邏輯的理解更為清晰,多重不確定因素消散,為2027年風險資產營造有利環境。
機構建議超配股票,對核心固收、企業信貸維持中性,大宗商品整體降為低配。
報告同時提示風險,通脹與經濟韌性或倒逼央行繼續加息,中東、俄烏衝突擾動能源價格,歐洲大選以及關税影響都將帶來波動,擇時與分散配置至關重要。
在外匯層面,依託美國經濟韌性以及利差優勢,美元有望温和走強。受法國4月總統大選、5月二輪投票帶來的政治風險拖累,歐元大概率跑輸其他主要貨幣。
原油方面,地緣擾動將支撐短期油價,不過摩根士丹利預計,到2027年四季度油價有望回落至75美元每桶,但價格迴歸正常節奏的快慢難以預判。
雖然大宗商品整體被低配,但黃金是機構在商品板塊的第一選擇。
摩根士丹利金屬與礦業策略主管艾米·高沃(Amy Gower)分析,當下金價承壓,主要受制於長債收益率處於二十年高位、美元偏強以及油價堅挺。但長線支撐穩固,一方面,中東局勢緩和會壓低油價與加息預期,相對債券、現金這類生息資產,黃金吸引力提升;另一方面,央行持續購金、ETF資金流入將提供增量需求,各國央行的實物採購需求旺盛,亞洲大國黃金進口規模有望創下多年新高。
艾米·高沃提到,黃金和美元、美債收益率的聯動關係並非一成不變,長期來看黃金與美元相關性接近零,部分時段二者反向運行,也會出現同步走強的避險行情。當前市場處於美元走強、金價走弱的階段,但這種聯動模式未來存在轉變可能。
機構認為短期金價仍有壓力,但12個月維度存在上行空間,預計2027年下半年金價將重回5000美元上方,建議在金價回調過程中逐步加倉佈局黃金。
摩根士丹利這份展望,清晰區分了大宗商品整體與黃金的不同前景。短期黃金受高收益率、強勢美元壓制,但央行購金、財政長期隱患、地緣緩和後的降息預期,構成黃金的長線支撐。在機構的框架下,黃金是組合裏對沖宏觀風險的核心配置,等待行情拐點。
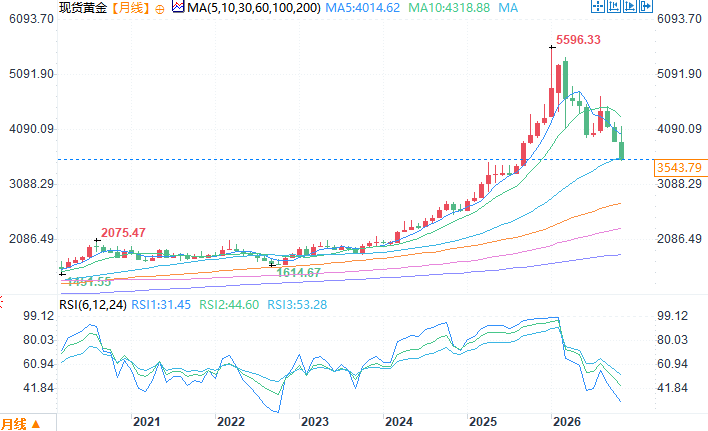
現貨黃金月線圖
北京時間11月20日12:06 現貨黃金 報 3543.79 美元/盎司
大類資產配置轉向風險資產,多重不確定性仍存
摩根士丹利跨資產策略主管鄧詩雅(Serena Tang)表示,自年中展望以來,風險資產的吸引力顯著提升,在AI投資預期抬升的背景下,股票與企業債估值有所回落。伴隨美國中期選舉落地,市場對美聯儲政策反應邏輯的理解更為清晰,多重不確定因素消散,為2027年風險資產營造有利環境。
機構建議超配股票,對核心固收、企業信貸維持中性,大宗商品整體降為低配。
報告同時提示風險,通脹與經濟韌性或倒逼央行繼續加息,中東、俄烏衝突擾動能源價格,歐洲大選以及關税影響都將帶來波動,擇時與分散配置至關重要。
外匯與原油預判:美元小幅走強,歐元承壓,油價先高後低
在外匯層面,依託美國經濟韌性以及利差優勢,美元有望温和走強。受法國4月總統大選、5月二輪投票帶來的政治風險拖累,歐元大概率跑輸其他主要貨幣。
原油方面,地緣擾動將支撐短期油價,不過摩根士丹利預計,到2027年四季度油價有望回落至75美元每桶,但價格迴歸正常節奏的快慢難以預判。
黃金獨獲看好,多重長線支撐邏輯清晰
雖然大宗商品整體被低配,但黃金是機構在商品板塊的第一選擇。
摩根士丹利金屬與礦業策略主管艾米·高沃(Amy Gower)分析,當下金價承壓,主要受制於長債收益率處於二十年高位、美元偏強以及油價堅挺。但長線支撐穩固,一方面,中東局勢緩和會壓低油價與加息預期,相對債券、現金這類生息資產,黃金吸引力提升;另一方面,央行持續購金、ETF資金流入將提供增量需求,各國央行的實物採購需求旺盛,亞洲大國黃金進口規模有望創下多年新高。
金價與美元、美債相關性存在切換,逢回落佈局
艾米·高沃提到,黃金和美元、美債收益率的聯動關係並非一成不變,長期來看黃金與美元相關性接近零,部分時段二者反向運行,也會出現同步走強的避險行情。當前市場處於美元走強、金價走弱的階段,但這種聯動模式未來存在轉變可能。
機構認為短期金價仍有壓力,但12個月維度存在上行空間,預計2027年下半年金價將重回5000美元上方,建議在金價回調過程中逐步加倉佈局黃金。
結語
摩根士丹利這份展望,清晰區分了大宗商品整體與黃金的不同前景。短期黃金受高收益率、強勢美元壓制,但央行購金、財政長期隱患、地緣緩和後的降息預期,構成黃金的長線支撐。在機構的框架下,黃金是組合裏對沖宏觀風險的核心配置,等待行情拐點。
現貨黃金月線圖
北京時間11月20日12:06 現貨黃金 報 3543.79 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。