美聯儲內部觀點撕裂,50bp大幅加息還有多大可能性?
2026-11-20 14:07:01
週五(11月20日)亞洲時段,美元指數交投於103.80附近,跌幅約0.1%。隔夜美元指數一度衝高至103.96,創下2025年4月初以來的階段新高。
費城聯儲主席、FOMC票委安娜·保爾森在紐約的正式書面演講稿當中,沒有給出任何短期利率路徑指引;但在隨後的現場問答環節釋放鷹派信號,確認美聯儲還有更多緊縮操作,主張採取審慎漸進節奏,給經濟留出充分調整時間。
講話鞏固市場12月加息25bp的定價,同時弱化沃勒提出的單次50bp大幅加息預期,利好美債短端收益率與美元,進一步給金價帶來下行壓力。
保爾森面向紐約大學貨幣市場協會發表主題演講,全篇聚焦美聯儲溝通框架,刻意迴避對12月以及後續利率做直接表態。但進入觀眾提問環節之後,政策立場更為直白。
她指出當前通脹水平依舊過高,美國勞動力市場處於充分就業狀態,壓低通脹是當下貨幣政策的首要目標,美聯儲還需要實施更多緊縮操作。
她着重強調應當採取審慎漸進的加息步伐,循序漸進的調整可以讓經濟有充足時間消化高借貸成本,避免政策劇烈變動對實體經濟造成衝擊。
該表態延續她11月10日的立場,政策需要維持限制性,優先25bp小幅加息,只有通脹預期、薪資、核心通脹同步超預期上行,才支持加快收緊節奏。同時再次重申,10月的暫停加息不等於本輪緊縮週期就此結束。
問答環節的坦誠表態,使市場更清晰地捕捉到她對通脹粘性的警惕,以及繼續推進限制性政策的決心,進一步強化了美聯儲整體偏鷹的溝通基調。
當前美聯儲內部出現明顯分歧。理事沃勒提出,面對頑固通脹,12月可以考慮直接加息50個基點。
而保爾森本次問答的表態,明確傾向審慎路徑,降低市場對於12月單次大幅加息的交易預期。
不過她並不反對持續加息,只是反對激進跳躍式調整。她的立場與FOMC委員會主流看法保持一致,10月FOMC會議紀要顯示幾乎全部委員都認為未來數月有必要繼續加息。
市場主流預期12月8?9日議息會議加息25bp,利率區間抬升至4.00%?4.25%,摩根大通、德銀、美銀等多家大行繼續押注2027年1月、3月會再度跟進加息。
這種內部節奏分歧並未動搖“繼續收緊”的共識,只是在加息幅度上呈現漸進與激進兩種選項的博弈,市場因此更關注後續數據能否為加速路徑提供依據。
本次講話沒有推升50bp加息的概率,但進一步夯實“加息延續至2027年”這一交易基準。
美債短端收益率得到支撐,美元維持強勢。黃金本就處於拋售通道,向着3600美元關口回落,持續偏鷹的美聯儲預期,構成金價又一重逆風。只要限制性利率維持更久,無息貴金屬就將持續承壓。
講話整體強化了高利率環境持久化的預期,短端利率與美元因此獲得額外支撐,而風險資產與黃金則面臨更長時間的流動性緊縮壓力。
交易員據此調整倉位,傾向於在美債短端維持偏多配置,同時對黃金反彈保持謹慎,等待數據進一步驗證政策路徑的持續性。
後續重點緊盯12月4日非農報告,重點看薪資與通脹預期數據。如果薪資顯著升温,那麼沃勒的50bp方案會重新回到枱面;若數據大體平穩,美聯儲大概率會遵循保爾森所主張的25bp漸進路線。
非農之外,市場還將同步關注隨後公佈的通脹預期調查與核心通脹讀數,這些指標將共同決定12月會議的最終幅度選擇。
數據若持續顯示通脹粘性與勞動力市場過熱,加速收緊的概率將快速上升;反之,則鞏固漸進路徑。
整體來看,12月議息前的數據窗口將成為驗證“鷹派漸進”能否延續的關鍵觀察期。
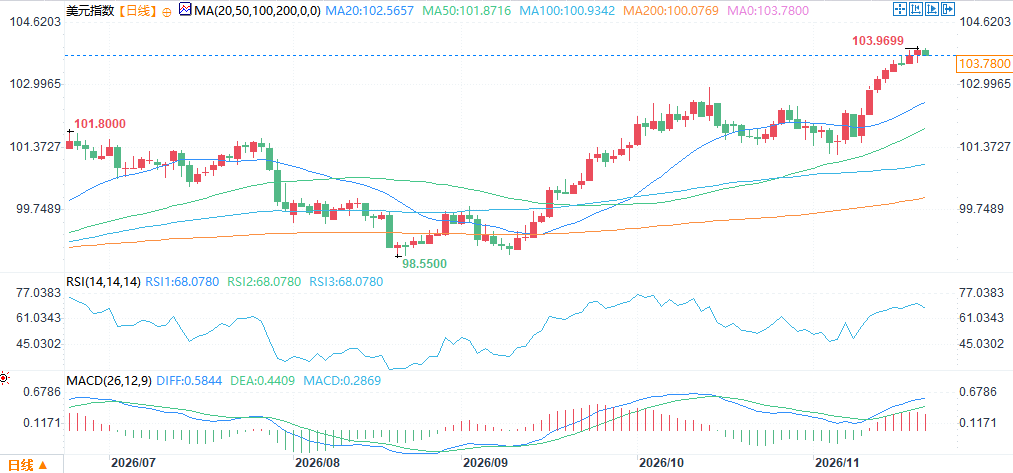
(美元指數日線圖,)
北京時間14:03,美元指數報103.78。
費城聯儲主席、FOMC票委安娜·保爾森在紐約的正式書面演講稿當中,沒有給出任何短期利率路徑指引;但在隨後的現場問答環節釋放鷹派信號,確認美聯儲還有更多緊縮操作,主張採取審慎漸進節奏,給經濟留出充分調整時間。
講話鞏固市場12月加息25bp的定價,同時弱化沃勒提出的單次50bp大幅加息預期,利好美債短端收益率與美元,進一步給金價帶來下行壓力。
正式演講淡化前瞻指引,問答環節釋放關鍵鷹派信號
保爾森面向紐約大學貨幣市場協會發表主題演講,全篇聚焦美聯儲溝通框架,刻意迴避對12月以及後續利率做直接表態。但進入觀眾提問環節之後,政策立場更為直白。
她指出當前通脹水平依舊過高,美國勞動力市場處於充分就業狀態,壓低通脹是當下貨幣政策的首要目標,美聯儲還需要實施更多緊縮操作。
她着重強調應當採取審慎漸進的加息步伐,循序漸進的調整可以讓經濟有充足時間消化高借貸成本,避免政策劇烈變動對實體經濟造成衝擊。
該表態延續她11月10日的立場,政策需要維持限制性,優先25bp小幅加息,只有通脹預期、薪資、核心通脹同步超預期上行,才支持加快收緊節奏。同時再次重申,10月的暫停加息不等於本輪緊縮週期就此結束。
問答環節的坦誠表態,使市場更清晰地捕捉到她對通脹粘性的警惕,以及繼續推進限制性政策的決心,進一步強化了美聯儲整體偏鷹的溝通基調。
內部觀點分歧:漸進25bp vs 單次50bp大幅加息
當前美聯儲內部出現明顯分歧。理事沃勒提出,面對頑固通脹,12月可以考慮直接加息50個基點。
而保爾森本次問答的表態,明確傾向審慎路徑,降低市場對於12月單次大幅加息的交易預期。
不過她並不反對持續加息,只是反對激進跳躍式調整。她的立場與FOMC委員會主流看法保持一致,10月FOMC會議紀要顯示幾乎全部委員都認為未來數月有必要繼續加息。
市場主流預期12月8?9日議息會議加息25bp,利率區間抬升至4.00%?4.25%,摩根大通、德銀、美銀等多家大行繼續押注2027年1月、3月會再度跟進加息。
這種內部節奏分歧並未動搖“繼續收緊”的共識,只是在加息幅度上呈現漸進與激進兩種選項的博弈,市場因此更關注後續數據能否為加速路徑提供依據。
對資產價格的市場含義
本次講話沒有推升50bp加息的概率,但進一步夯實“加息延續至2027年”這一交易基準。
美債短端收益率得到支撐,美元維持強勢。黃金本就處於拋售通道,向着3600美元關口回落,持續偏鷹的美聯儲預期,構成金價又一重逆風。只要限制性利率維持更久,無息貴金屬就將持續承壓。
講話整體強化了高利率環境持久化的預期,短端利率與美元因此獲得額外支撐,而風險資產與黃金則面臨更長時間的流動性緊縮壓力。
交易員據此調整倉位,傾向於在美債短端維持偏多配置,同時對黃金反彈保持謹慎,等待數據進一步驗證政策路徑的持續性。
後市觀察主線
後續重點緊盯12月4日非農報告,重點看薪資與通脹預期數據。如果薪資顯著升温,那麼沃勒的50bp方案會重新回到枱面;若數據大體平穩,美聯儲大概率會遵循保爾森所主張的25bp漸進路線。
非農之外,市場還將同步關注隨後公佈的通脹預期調查與核心通脹讀數,這些指標將共同決定12月會議的最終幅度選擇。
數據若持續顯示通脹粘性與勞動力市場過熱,加速收緊的概率將快速上升;反之,則鞏固漸進路徑。
整體來看,12月議息前的數據窗口將成為驗證“鷹派漸進”能否延續的關鍵觀察期。
(美元指數日線圖,)
北京時間14:03,美元指數報103.78。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。