金银比站上68,白银的工业账本和货币账本正在抢权重
2026-09-14 21:35:22
9月14日周一,现货白银当前在每盎司62.70美元附近交易,较上周五收盘回落约2.5%。上周五美国8月核心消费者物价指数环比上升0.3%,高于此前0.2%的市场预估,同比为2.4%;但周末过后市场重新把注意力集中到本周三的联邦公开市场委员会决议。与此同时,西德州中质原油站上每桶104美元,油价、实际利率与政策重新定价同时出现,构成白银本周定价的主轴。
美国8月整体消费者物价指数环比上升0.4%,同比3.4%。能源分项同比16.3%,汽油同比27.4%,是推高总指数的主要力量。市场更敏感的是剔除食品和能源后的核心环比:0.3%高于0.2%的一致预期,显示价格黏性并未按此前路径线性回落。联邦基金期货随后将本周三加息25个基点、把目标区间从3.50%至3.75%上调至3.75%至4.00%的概率推到约87%至88%。这是2023年以来首次加息预期被如此集中定价。
白银上周五并未按“通胀偏热、加息概率上升、无息资产承压”的路径立刻回吐,说明短线定价里同时存在着对中东溢价、实物流动性以及前期跌幅的消化。周一回落,则把被推迟的利率敏感重新写回报价。美联储主席沃什8月底在杰克逊霍尔年会上说:“必须确信潜在通胀正以足够速度、清晰地朝目标靠近,否则还有工作要做。”他还指出,信贷与贷款市场“几乎看不出政策约束的痕迹”。这些表述把本周会议的焦点从“是否加25个基点”转向“点阵图与声明如何描述后续路径”。摩根大通经济学家费罗利随后评论,若主席反复强调对通胀零容忍却不采取行动,将危及机构信誉。
中东冲突升级、航运袭击增多以及沙特一条绕开霍尔木兹海峡的管道停运,把原油重新送回每桶100美元上方。能源价格上升抬高通胀预期,名义收益率与实际收益率同步上修。对白银这种不产生票息的资产,十年期实际收益率升至2.55%意味着持有的机会成本上升。这不是情绪口号,而是贴现率变化:实际利率每上一个台阶,远期现金流为零的资产需要用更低的现价来平衡。
同一机制也解释了金银比价的近期变化。现货黄金周一在每盎司4280至4330美元区间波动,金银比约68。白银同时具备货币属性和工业属性,在利率重定价阶段,其波动往往大于黄金;在油价冲击阶段,它又会同时吸收通胀溢价与需求放缓预期。光伏用银预计在2026年继续收缩,工业总消费预计降至6.396亿盎司,全市场仍可能出现约4630万盎司缺口。缺口存在并不自动转化为价格单向运动,因为库存释放、租赁利率和投资需求会在同一年内对冲实物缺口。需要把“供需表”和“贴现率”分开看,而不是把年度缺口直接映射成周度方向。
美联储9月15日至16日的会议,加息25个基点已被期货市场高概率计入。更大的变量是经济预测摘要中的利率点阵、对2026年末政策利率中值的修正,以及沃什在记者会上是否把油价冲击定性为“一次性相对价格变化”还是“需要用政策利率对冲的广义通胀风险”。若点阵显示年内还有一次上调,实际利率通道会再被打开一截;若声明强调数据依赖、把能源涨价与核心服务分开处理,利率期货可能回吐部分鹰派溢价。
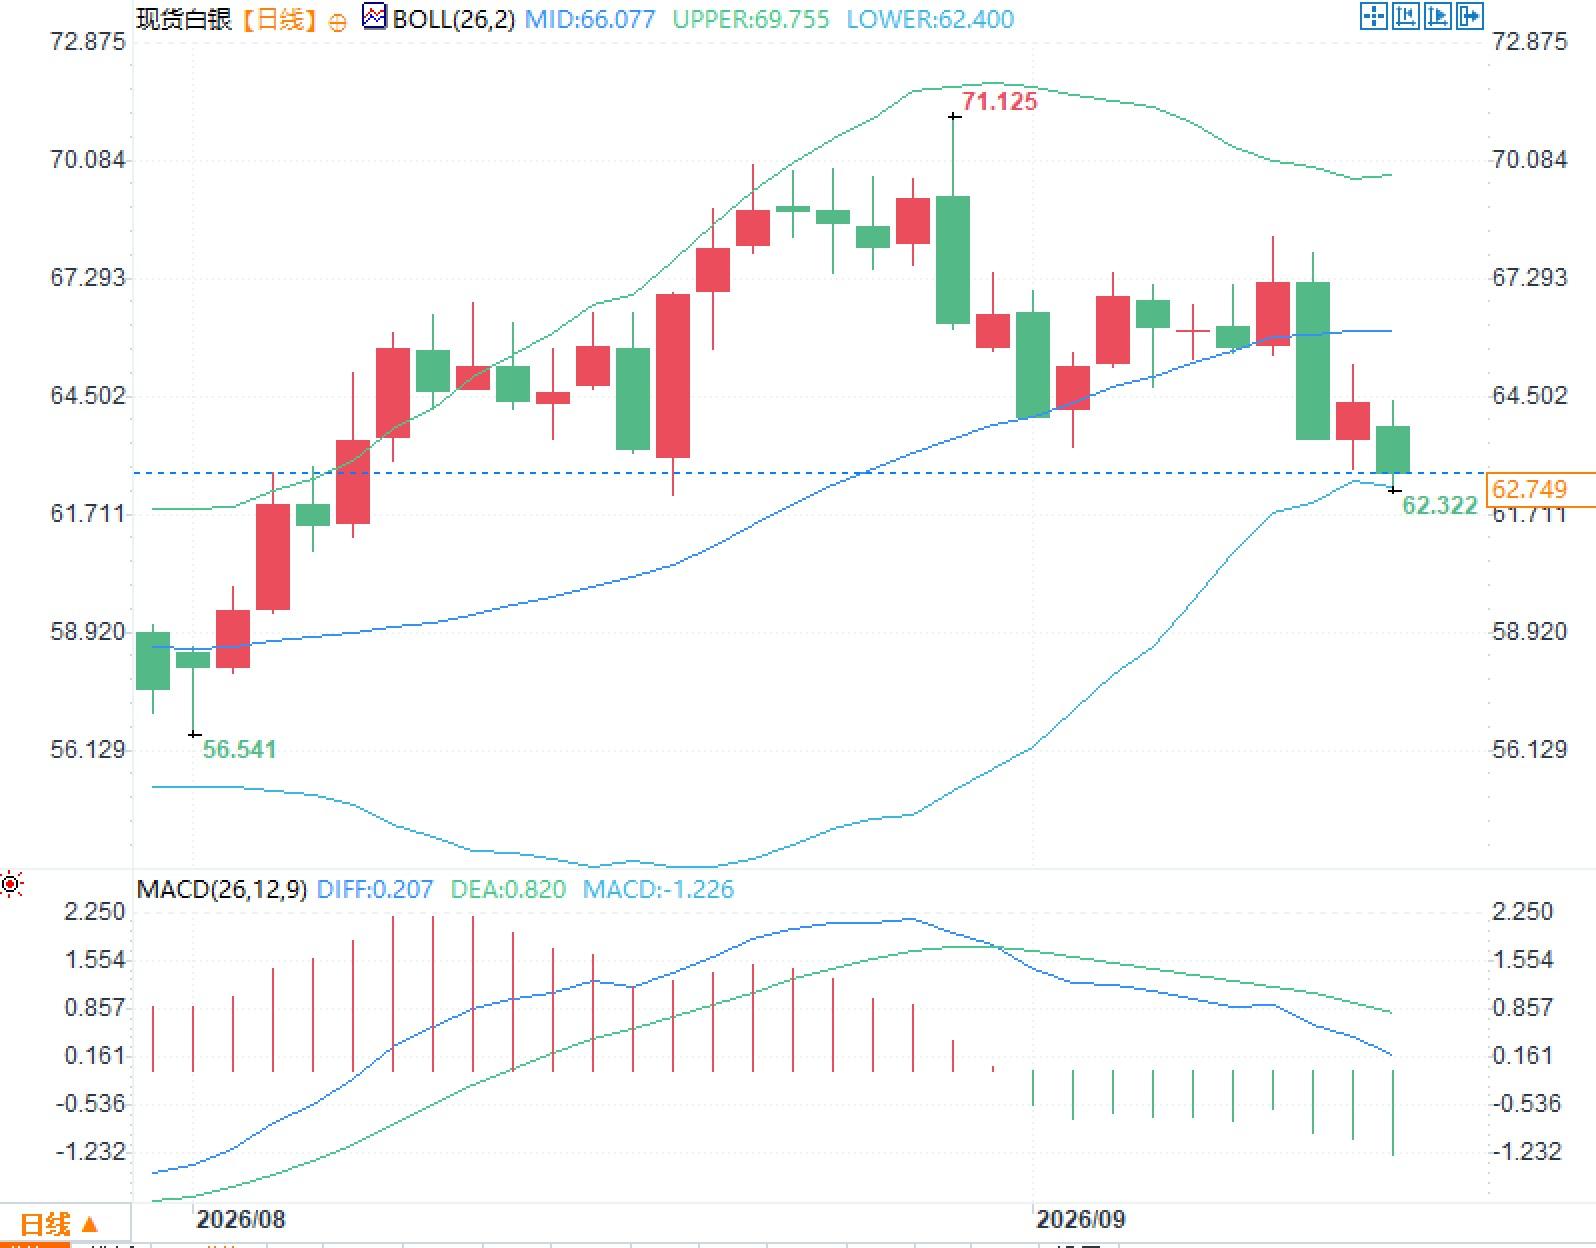
对白银而言,会议结果的第一层影响通过美元融资成本和实际收益率传导,第二层影响通过风险偏好和工业金属联动传导。白银日线在8月下旬一度触及每盎司71.125美元附近的高点,随后波动区间下移,布林带中轨约66.08美元、上轨约69.76美元、下轨约62.40美元,价格靠近下轨一侧运行。MACD柱状图由正转负,反映的是已经完成的动量收敛。
白银的定价长期处在两套账本之间。一套账本是货币账本:实际利率、美元流动性、避险需求。另一套是工业账本:电子电气、汽车电气化、电网与数据中心。2025年全球白银需求降至11.306亿盎司,为2021年以来低位;工业消费65740万盎司,光伏环节的节约用银抵消了人工智能基建和电网投资的增量。2026年工业消费预计再降3%,但矿山供应弹性有限,连续第六年缺口仍被机构测算在4600万盎司量级。
这意味着同一条中东消息可以同时抬高油价、推升加息概率、压制工业需求预期。资金在这三股力量里重新分配权重,才会出现“通胀数据偏热、白银盘中先涨后跌”的组合。欧洲央行已在能源冲击下调整政策利率,日本央行与英国央行的路径并不与美联储同步,跨市场利率差会改变贵金属的融资与套保成本。本周若中东局势出现可验证的降温,油价回落将同时削弱通胀溢价和加息定价;若供应中断延续,实际利率与能源通胀可能继续并行。
通胀读数改变的是路径概率,不是金属的即时反应函数
美国8月整体消费者物价指数环比上升0.4%,同比3.4%。能源分项同比16.3%,汽油同比27.4%,是推高总指数的主要力量。市场更敏感的是剔除食品和能源后的核心环比:0.3%高于0.2%的一致预期,显示价格黏性并未按此前路径线性回落。联邦基金期货随后将本周三加息25个基点、把目标区间从3.50%至3.75%上调至3.75%至4.00%的概率推到约87%至88%。这是2023年以来首次加息预期被如此集中定价。
白银上周五并未按“通胀偏热、加息概率上升、无息资产承压”的路径立刻回吐,说明短线定价里同时存在着对中东溢价、实物流动性以及前期跌幅的消化。周一回落,则把被推迟的利率敏感重新写回报价。美联储主席沃什8月底在杰克逊霍尔年会上说:“必须确信潜在通胀正以足够速度、清晰地朝目标靠近,否则还有工作要做。”他还指出,信贷与贷款市场“几乎看不出政策约束的痕迹”。这些表述把本周会议的焦点从“是否加25个基点”转向“点阵图与声明如何描述后续路径”。摩根大通经济学家费罗利随后评论,若主席反复强调对通胀零容忍却不采取行动,将危及机构信誉。
油价突破百美元如何改写实际利率与持有成本
中东冲突升级、航运袭击增多以及沙特一条绕开霍尔木兹海峡的管道停运,把原油重新送回每桶100美元上方。能源价格上升抬高通胀预期,名义收益率与实际收益率同步上修。对白银这种不产生票息的资产,十年期实际收益率升至2.55%意味着持有的机会成本上升。这不是情绪口号,而是贴现率变化:实际利率每上一个台阶,远期现金流为零的资产需要用更低的现价来平衡。
同一机制也解释了金银比价的近期变化。现货黄金周一在每盎司4280至4330美元区间波动,金银比约68。白银同时具备货币属性和工业属性,在利率重定价阶段,其波动往往大于黄金;在油价冲击阶段,它又会同时吸收通胀溢价与需求放缓预期。光伏用银预计在2026年继续收缩,工业总消费预计降至6.396亿盎司,全市场仍可能出现约4630万盎司缺口。缺口存在并不自动转化为价格单向运动,因为库存释放、租赁利率和投资需求会在同一年内对冲实物缺口。需要把“供需表”和“贴现率”分开看,而不是把年度缺口直接映射成周度方向。
决议本身已被计价,声明与点阵图才是波动源
美联储9月15日至16日的会议,加息25个基点已被期货市场高概率计入。更大的变量是经济预测摘要中的利率点阵、对2026年末政策利率中值的修正,以及沃什在记者会上是否把油价冲击定性为“一次性相对价格变化”还是“需要用政策利率对冲的广义通胀风险”。若点阵显示年内还有一次上调,实际利率通道会再被打开一截;若声明强调数据依赖、把能源涨价与核心服务分开处理,利率期货可能回吐部分鹰派溢价。
对白银而言,会议结果的第一层影响通过美元融资成本和实际收益率传导,第二层影响通过风险偏好和工业金属联动传导。白银日线在8月下旬一度触及每盎司71.125美元附近的高点,随后波动区间下移,布林带中轨约66.08美元、上轨约69.76美元、下轨约62.40美元,价格靠近下轨一侧运行。MACD柱状图由正转负,反映的是已经完成的动量收敛。
双重属性对白银的影响
白银的定价长期处在两套账本之间。一套账本是货币账本:实际利率、美元流动性、避险需求。另一套是工业账本:电子电气、汽车电气化、电网与数据中心。2025年全球白银需求降至11.306亿盎司,为2021年以来低位;工业消费65740万盎司,光伏环节的节约用银抵消了人工智能基建和电网投资的增量。2026年工业消费预计再降3%,但矿山供应弹性有限,连续第六年缺口仍被机构测算在4600万盎司量级。
这意味着同一条中东消息可以同时抬高油价、推升加息概率、压制工业需求预期。资金在这三股力量里重新分配权重,才会出现“通胀数据偏热、白银盘中先涨后跌”的组合。欧洲央行已在能源冲击下调整政策利率,日本央行与英国央行的路径并不与美联储同步,跨市场利率差会改变贵金属的融资与套保成本。本周若中东局势出现可验证的降温,油价回落将同时削弱通胀溢价和加息定价;若供应中断延续,实际利率与能源通胀可能继续并行。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。