金銀比站上68,白銀的工業賬本和貨幣賬本正在搶權重
2026-09-14 21:35:22
9月14日週一,現貨白銀當前在每盎司62.70美元附近交易,較上週五收盤迴落約2.5%。上週五美國8月核心消費者物價指數環比上升0.3%,高於此前0.2%的市場預估,同比為2.4%;但週末過後市場重新把注意力集中到本週三的聯邦公開市場委員會決議。與此同時,西德州中質原油站上每桶104美元,油價、實際利率與政策重新定價同時出現,構成白銀本週定價的主軸。
美國8月整體消費者物價指數環比上升0.4%,同比3.4%。能源分項同比16.3%,汽油同比27.4%,是推高總指數的主要力量。市場更敏感的是剔除食品和能源後的核心環比:0.3%高於0.2%的一致預期,顯示價格黏性並未按此前路徑線性回落。聯邦基金期貨隨後將本週三加息25個基點、把目標區間從3.50%至3.75%上調至3.75%至4.00%的概率推到約87%至88%。這是2023年以來首次加息預期被如此集中定價。
白銀上週五並未按“通脹偏熱、加息概率上升、無息資產承壓”的路徑立刻回吐,説明短線定價裏同時存在着對中東溢價、實物流動性以及前期跌幅的消化。週一回落,則把被推遲的利率敏感重新寫回報價。美聯儲主席沃什8月底在傑克遜霍爾年會上説:“必須確信潛在通脹正以足夠速度、清晰地朝目標靠近,否則還有工作要做。”他還指出,信貸與貸款市場“幾乎看不出政策約束的痕跡”。這些表述把本週會議的焦點從“是否加25個基點”轉向“點陣圖與聲明如何描述後續路徑”。摩根大通經濟學家費羅利隨後評論,若主席反覆強調對通脹零容忍卻不採取行動,將危及機構信譽。
中東衝突升級、航運襲擊增多以及沙特一條繞開霍爾木茲海峽的管道停運,把原油重新送回每桶100美元上方。能源價格上升抬高通脹預期,名義收益率與實際收益率同步上修。對白銀這種不產生票息的資產,十年期實際收益率升至2.55%意味着持有的機會成本上升。這不是情緒口號,而是貼現率變化:實際利率每上一個台階,遠期現金流為零的資產需要用更低的現價來平衡。
同一機制也解釋了金銀比價的近期變化。現貨黃金週一在每盎司4280至4330美元區間波動,金銀比約68。白銀同時具備貨幣屬性和工業屬性,在利率重定價階段,其波動往往大於黃金;在油價衝擊階段,它又會同時吸收通脹溢價與需求放緩預期。光伏用銀預計在2026年繼續收縮,工業總消費預計降至6.396億盎司,全市場仍可能出現約4630萬盎司缺口。缺口存在並不自動轉化為價格單向運動,因為庫存釋放、租賃利率和投資需求會在同一年內對沖實物缺口。需要把“供需表”和“貼現率”分開看,而不是把年度缺口直接映射成周度方向。
美聯儲9月15日至16日的會議,加息25個基點已被期貨市場高概率計入。更大的變量是經濟預測摘要中的利率點陣、對2026年末政策利率中值的修正,以及沃什在記者會上是否把油價衝擊定性為“一次性相對價格變化”還是“需要用政策利率對沖的廣義通脹風險”。若點陣顯示年內還有一次上調,實際利率通道會再被打開一截;若聲明強調數據依賴、把能源漲價與核心服務分開處理,利率期貨可能回吐部分鷹派溢價。
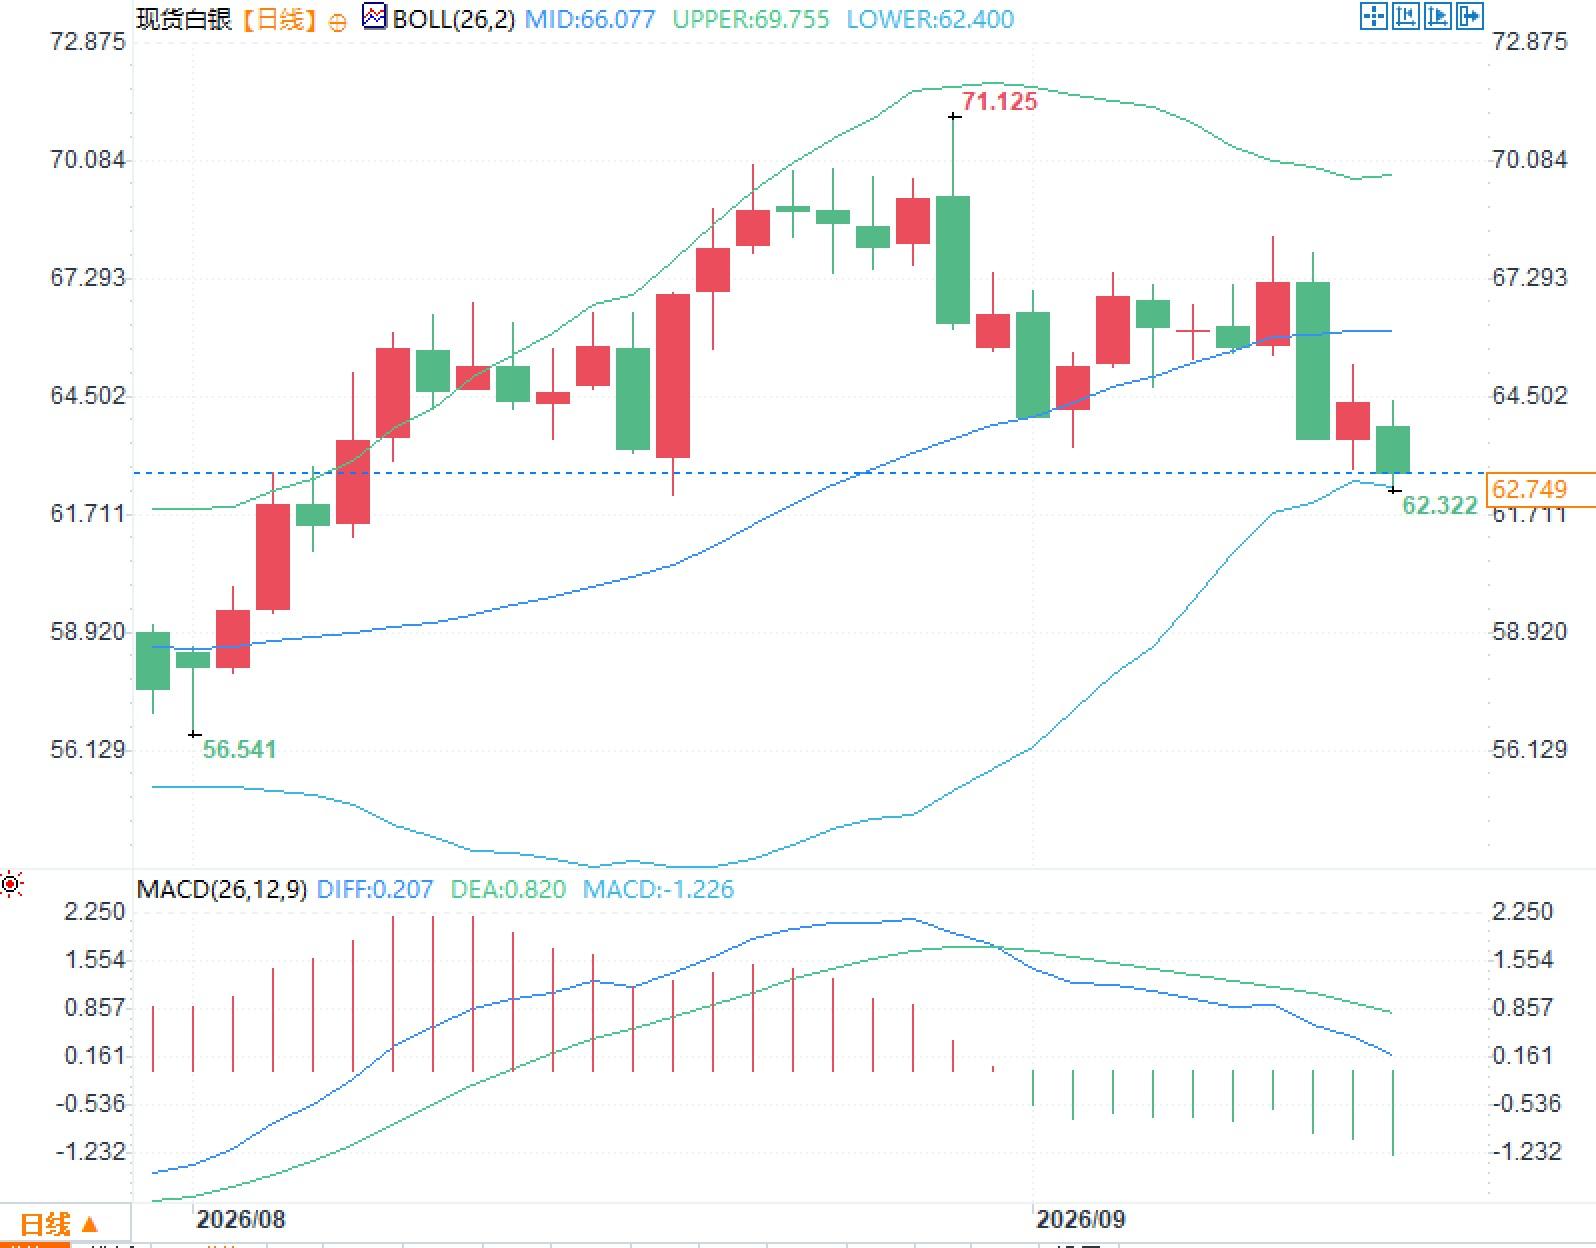
對白銀而言,會議結果的第一層影響通過美元融資成本和實際收益率傳導,第二層影響通過風險偏好和工業金屬聯動傳導。白銀日線在8月下旬一度觸及每盎司71.125美元附近的高點,隨後波動區間下移,布林帶中軌約66.08美元、上軌約69.76美元、下軌約62.40美元,價格靠近下軌一側運行。MACD柱狀圖由正轉負,反映的是已經完成的動量收斂。
白銀的定價長期處在兩套賬本之間。一套賬本是貨幣賬本:實際利率、美元流動性、避險需求。另一套是工業賬本:電子電氣、汽車電氣化、電網與數據中心。2025年全球白銀需求降至11.306億盎司,為2021年以來低位;工業消費65740萬盎司,光伏環節的節約用銀抵消了人工智能基建和電網投資的增量。2026年工業消費預計再降3%,但礦山供應彈性有限,連續第六年缺口仍被機構測算在4600萬盎司量級。
這意味着同一條中東消息可以同時抬高油價、推升加息概率、壓制工業需求預期。資金在這三股力量裏重新分配權重,才會出現“通脹數據偏熱、白銀盤中先漲後跌”的組合。歐洲央行已在能源衝擊下調整政策利率,日本央行與英國央行的路徑並不與美聯儲同步,跨市場利率差會改變貴金屬的融資與套保成本。本週若中東局勢出現可驗證的降温,油價回落將同時削弱通脹溢價和加息定價;若供應中斷延續,實際利率與能源通脹可能繼續並行。
通脹讀數改變的是路徑概率,不是金屬的即時反應函數
美國8月整體消費者物價指數環比上升0.4%,同比3.4%。能源分項同比16.3%,汽油同比27.4%,是推高總指數的主要力量。市場更敏感的是剔除食品和能源後的核心環比:0.3%高於0.2%的一致預期,顯示價格黏性並未按此前路徑線性回落。聯邦基金期貨隨後將本週三加息25個基點、把目標區間從3.50%至3.75%上調至3.75%至4.00%的概率推到約87%至88%。這是2023年以來首次加息預期被如此集中定價。
白銀上週五並未按“通脹偏熱、加息概率上升、無息資產承壓”的路徑立刻回吐,説明短線定價裏同時存在着對中東溢價、實物流動性以及前期跌幅的消化。週一回落,則把被推遲的利率敏感重新寫回報價。美聯儲主席沃什8月底在傑克遜霍爾年會上説:“必須確信潛在通脹正以足夠速度、清晰地朝目標靠近,否則還有工作要做。”他還指出,信貸與貸款市場“幾乎看不出政策約束的痕跡”。這些表述把本週會議的焦點從“是否加25個基點”轉向“點陣圖與聲明如何描述後續路徑”。摩根大通經濟學家費羅利隨後評論,若主席反覆強調對通脹零容忍卻不採取行動,將危及機構信譽。
油價突破百美元如何改寫實際利率與持有成本
中東衝突升級、航運襲擊增多以及沙特一條繞開霍爾木茲海峽的管道停運,把原油重新送回每桶100美元上方。能源價格上升抬高通脹預期,名義收益率與實際收益率同步上修。對白銀這種不產生票息的資產,十年期實際收益率升至2.55%意味着持有的機會成本上升。這不是情緒口號,而是貼現率變化:實際利率每上一個台階,遠期現金流為零的資產需要用更低的現價來平衡。
同一機制也解釋了金銀比價的近期變化。現貨黃金週一在每盎司4280至4330美元區間波動,金銀比約68。白銀同時具備貨幣屬性和工業屬性,在利率重定價階段,其波動往往大於黃金;在油價衝擊階段,它又會同時吸收通脹溢價與需求放緩預期。光伏用銀預計在2026年繼續收縮,工業總消費預計降至6.396億盎司,全市場仍可能出現約4630萬盎司缺口。缺口存在並不自動轉化為價格單向運動,因為庫存釋放、租賃利率和投資需求會在同一年內對沖實物缺口。需要把“供需表”和“貼現率”分開看,而不是把年度缺口直接映射成周度方向。
決議本身已被計價,聲明與點陣圖才是波動源
美聯儲9月15日至16日的會議,加息25個基點已被期貨市場高概率計入。更大的變量是經濟預測摘要中的利率點陣、對2026年末政策利率中值的修正,以及沃什在記者會上是否把油價衝擊定性為“一次性相對價格變化”還是“需要用政策利率對沖的廣義通脹風險”。若點陣顯示年內還有一次上調,實際利率通道會再被打開一截;若聲明強調數據依賴、把能源漲價與核心服務分開處理,利率期貨可能回吐部分鷹派溢價。
對白銀而言,會議結果的第一層影響通過美元融資成本和實際收益率傳導,第二層影響通過風險偏好和工業金屬聯動傳導。白銀日線在8月下旬一度觸及每盎司71.125美元附近的高點,隨後波動區間下移,布林帶中軌約66.08美元、上軌約69.76美元、下軌約62.40美元,價格靠近下軌一側運行。MACD柱狀圖由正轉負,反映的是已經完成的動量收斂。
雙重屬性對白銀的影響
白銀的定價長期處在兩套賬本之間。一套賬本是貨幣賬本:實際利率、美元流動性、避險需求。另一套是工業賬本:電子電氣、汽車電氣化、電網與數據中心。2025年全球白銀需求降至11.306億盎司,為2021年以來低位;工業消費65740萬盎司,光伏環節的節約用銀抵消了人工智能基建和電網投資的增量。2026年工業消費預計再降3%,但礦山供應彈性有限,連續第六年缺口仍被機構測算在4600萬盎司量級。
這意味着同一條中東消息可以同時抬高油價、推升加息概率、壓制工業需求預期。資金在這三股力量裏重新分配權重,才會出現“通脹數據偏熱、白銀盤中先漲後跌”的組合。歐洲央行已在能源衝擊下調整政策利率,日本央行與英國央行的路徑並不與美聯儲同步,跨市場利率差會改變貴金屬的融資與套保成本。本週若中東局勢出現可驗證的降温,油價回落將同時削弱通脹溢價和加息定價;若供應中斷延續,實際利率與能源通脹可能繼續並行。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。