10年期美债收益率上破5%金价承压却韧性十足,二者的传统逻辑正在失效
2026-09-15 10:29:06
当前黄金市场短期逆风持续增强,美债收益率大幅上行,叠加市场货币政策预期转向鹰派,不断抬升黄金这类无息资产的持有机会成本。按照过往市场规律,美债收益率走高往往会压制金价。
LPL金融首席技术策略师亚当·特恩奎斯特(AdamTurnquist)提出了不一样的判断,黄金市场依旧拥有坚实支撑,黄金、美债收益率与美元三者之间的传统联动关系正在瓦解。他在上周五发布的市场评论中,详细解读了美债收益率上行背后的驱动因素以及黄金展现出的独立韧性。
亚当·特恩奎斯特表示,通胀隐忧、地缘局势以及美国财政隐患几大因素交织,基准10年期美债收益率一度快速上破5%这一重要心理关口。纵观今年大部分时间,美债收益率走势呈现“两步上行、一步回调”的特征,而近一个月,收益率上行节奏明显加快。
中东局势升级带来原油价格冲高至数月高位,叠加原油供给持续受限,市场通胀担忧再度被点燃。与此同时,市场开始高度关注美国债务发行规模,财政层面的风险担忧持续发酵。市场对美国货币政策的预期持续转向鹰派,进一步助推美债收益率上行,也给黄金带来显著压制。特恩奎斯特表示:“利率上行以及货币政策预期转向鹰派,毫无疑问拖累金价。”但他也提到,美联储尚未确认市场当前这种极度鹰派的预期,而美国财政部此前稳定收益率的操作,短期收效有限。
从技术形态来看,美债收益率仍具备继续上行空间,本周开盘时10年期美债收益率报4.97%。自3月初起,10年期美债收益率开启上行通道,在突破4.70%至4.75%区间阻力后上涨动能加速。特恩奎斯特认为,这次突破完成了长达数年的盘整形态,5%关口已经成为市场聚焦目标。若收益率站稳5%上方,下一重要阻力区间看向2006至2007年形成的5.25%至5.35%。各类动量指标同样指向收益率上行,正向动向指标持续高于负向指标,平均动向指数同步走高。
特恩奎斯特认为,即便美债收益率站稳5%会继续给黄金制造阻力,贵金属市场依旧展现出超乎预期的韧性。
在传统交易框架下,美债收益率走高叠加鹰派政策预期,通常会带动美元走强,美元和美债收益率形成双重利空压制金价。但当前这套联动逻辑已经明显弱化。他表示,不断兴起的“货币贬值对冲交易”催生了这一行情背离。避险对冲需求、各国央行持续购金,以及实物支撑型黄金ETF资金重新流入,形成对冲美债收益率上行的重要力量。
越来越多的分析师开始重视黄金和美债收益率之间出现的背离现象。虽然5%的美债收益率会提高持有黄金的机会成本,继续带来短期价格波动,但黄金能够承受高利率环境,同时美元没有同步走强,这说明投资者的核心关注点,已经转向范围更广的财政风险与货币购买力风险。
过去市场分析黄金,大多优先参考美债收益率和美元指数两大指标。但如今财政风险、货币信用问题权重持续抬升,旧的定价模型已经无法完整解释金价走势。短期之内,美债收益率冲高带来的扰动还会持续,金价仍会反复承受压力,出现阶段性震荡回调。
但资金行为已经发生改变,各国央行持续配置黄金,ETF资金回流,都反映出全球资金对于主权货币长期购买力的担忧。市场不再单纯把黄金看作利率敏感型资产,更多将其作为对冲财政恶化、地缘动荡的核心避险标的。
综合来看,短期美债收益率上行、偏鹰的货币政策预期依旧是压制金价的直接因素,美债10年期收益率能否突破5%,会继续主导黄金短期波动。但黄金与美债、美元的传统联动关系已经被打破,这是市场底层逻辑发生变化的信号。央行持续购金、货币贬值对冲需求持续托底金价,短期利率扰动带来的波动,不会改变黄金对冲系统性财政与货币风险的长期价值。
在新旧定价逻辑交替阶段,投资者需要跳出美债收益率单一视角,更加重视全球财政风险这一长线变量。
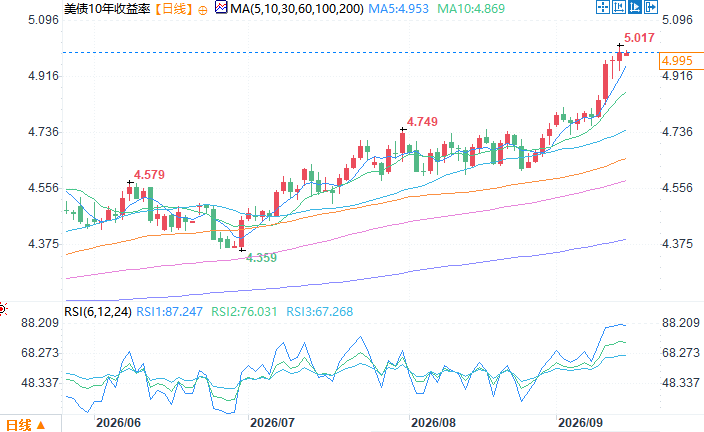
10年期美债收益率日线图
北京时间9月15日10:28 10年期美债收益率 报 4.999%
LPL金融首席技术策略师亚当·特恩奎斯特(AdamTurnquist)提出了不一样的判断,黄金市场依旧拥有坚实支撑,黄金、美债收益率与美元三者之间的传统联动关系正在瓦解。他在上周五发布的市场评论中,详细解读了美债收益率上行背后的驱动因素以及黄金展现出的独立韧性。
多重因素共振,10年期美债收益率一度突破5%关键关口
亚当·特恩奎斯特表示,通胀隐忧、地缘局势以及美国财政隐患几大因素交织,基准10年期美债收益率一度快速上破5%这一重要心理关口。纵观今年大部分时间,美债收益率走势呈现“两步上行、一步回调”的特征,而近一个月,收益率上行节奏明显加快。
中东局势升级带来原油价格冲高至数月高位,叠加原油供给持续受限,市场通胀担忧再度被点燃。与此同时,市场开始高度关注美国债务发行规模,财政层面的风险担忧持续发酵。市场对美国货币政策的预期持续转向鹰派,进一步助推美债收益率上行,也给黄金带来显著压制。特恩奎斯特表示:“利率上行以及货币政策预期转向鹰派,毫无疑问拖累金价。”但他也提到,美联储尚未确认市场当前这种极度鹰派的预期,而美国财政部此前稳定收益率的操作,短期收效有限。
从技术形态来看,美债收益率仍具备继续上行空间,本周开盘时10年期美债收益率报4.97%。自3月初起,10年期美债收益率开启上行通道,在突破4.70%至4.75%区间阻力后上涨动能加速。特恩奎斯特认为,这次突破完成了长达数年的盘整形态,5%关口已经成为市场聚焦目标。若收益率站稳5%上方,下一重要阻力区间看向2006至2007年形成的5.25%至5.35%。各类动量指标同样指向收益率上行,正向动向指标持续高于负向指标,平均动向指数同步走高。
传统市场逻辑失效,金价展现超预期抗跌韧性
特恩奎斯特认为,即便美债收益率站稳5%会继续给黄金制造阻力,贵金属市场依旧展现出超乎预期的韧性。
在传统交易框架下,美债收益率走高叠加鹰派政策预期,通常会带动美元走强,美元和美债收益率形成双重利空压制金价。但当前这套联动逻辑已经明显弱化。他表示,不断兴起的“货币贬值对冲交易”催生了这一行情背离。避险对冲需求、各国央行持续购金,以及实物支撑型黄金ETF资金重新流入,形成对冲美债收益率上行的重要力量。
越来越多的分析师开始重视黄金和美债收益率之间出现的背离现象。虽然5%的美债收益率会提高持有黄金的机会成本,继续带来短期价格波动,但黄金能够承受高利率环境,同时美元没有同步走强,这说明投资者的核心关注点,已经转向范围更广的财政风险与货币购买力风险。
市场底层逻辑切换,黄金对冲属性凸显
过去市场分析黄金,大多优先参考美债收益率和美元指数两大指标。但如今财政风险、货币信用问题权重持续抬升,旧的定价模型已经无法完整解释金价走势。短期之内,美债收益率冲高带来的扰动还会持续,金价仍会反复承受压力,出现阶段性震荡回调。
但资金行为已经发生改变,各国央行持续配置黄金,ETF资金回流,都反映出全球资金对于主权货币长期购买力的担忧。市场不再单纯把黄金看作利率敏感型资产,更多将其作为对冲财政恶化、地缘动荡的核心避险标的。
结语
综合来看,短期美债收益率上行、偏鹰的货币政策预期依旧是压制金价的直接因素,美债10年期收益率能否突破5%,会继续主导黄金短期波动。但黄金与美债、美元的传统联动关系已经被打破,这是市场底层逻辑发生变化的信号。央行持续购金、货币贬值对冲需求持续托底金价,短期利率扰动带来的波动,不会改变黄金对冲系统性财政与货币风险的长期价值。
在新旧定价逻辑交替阶段,投资者需要跳出美债收益率单一视角,更加重视全球财政风险这一长线变量。
10年期美债收益率日线图
北京时间9月15日10:28 10年期美债收益率 报 4.999%
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。