10年期美債收益率上破5%金價承壓卻韌性十足,二者的傳統邏輯正在失效
2026-09-15 10:29:06
當前黃金市場短期逆風持續增強,美債收益率大幅上行,疊加市場貨幣政策預期轉向鷹派,不斷抬升黃金這類無息資產的持有機會成本。按照過往市場規律,美債收益率走高往往會壓制金價。
LPL金融首席技術策略師亞當·特恩奎斯特(AdamTurnquist)提出了不一樣的判斷,黃金市場依舊擁有堅實支撐,黃金、美債收益率與美元三者之間的傳統聯動關係正在瓦解。他在上週五發布的市場評論中,詳細解讀了美債收益率上行背後的驅動因素以及黃金展現出的獨立韌性。
亞當·特恩奎斯特表示,通脹隱憂、地緣局勢以及美國財政隱患幾大因素交織,基準10年期美債收益率一度快速上破5%這一重要心理關口。縱觀今年大部分時間,美債收益率走勢呈現“兩步上行、一步回調”的特徵,而近一個月,收益率上行節奏明顯加快。
中東局勢升級帶來原油價格衝高至數月高位,疊加原油供給持續受限,市場通脹擔憂再度被點燃。與此同時,市場開始高度關注美國債務發行規模,財政層面的風險擔憂持續發酵。市場對美國貨幣政策的預期持續轉向鷹派,進一步助推美債收益率上行,也給黃金帶來顯著壓制。特恩奎斯特表示:“利率上行以及貨幣政策預期轉向鷹派,毫無疑問拖累金價。”但他也提到,美聯儲尚未確認市場當前這種極度鷹派的預期,而美國財政部此前穩定收益率的操作,短期收效有限。
從技術形態來看,美債收益率仍具備繼續上行空間,本週開盤時10年期美債收益率報4.97%。自3月初起,10年期美債收益率開啓上行通道,在突破4.70%至4.75%區間阻力後上漲動能加速。特恩奎斯特認為,這次突破完成了長達數年的盤整形態,5%關口已經成為市場聚焦目標。若收益率站穩5%上方,下一重要阻力區間看向2006至2007年形成的5.25%至5.35%。各類動量指標同樣指向收益率上行,正向動向指標持續高於負向指標,平均動向指數同步走高。
特恩奎斯特認為,即便美債收益率站穩5%會繼續給黃金製造阻力,貴金屬市場依舊展現出超乎預期的韌性。
在傳統交易框架下,美債收益率走高疊加鷹派政策預期,通常會帶動美元走強,美元和美債收益率形成雙重利空壓制金價。但當前這套聯動邏輯已經明顯弱化。他表示,不斷興起的“貨幣貶值對沖交易”催生了這一行情背離。避險對沖需求、各國央行持續購金,以及實物支撐型黃金ETF資金重新流入,形成對沖美債收益率上行的重要力量。
越來越多的分析師開始重視黃金和美債收益率之間出現的背離現象。雖然5%的美債收益率會提高持有黃金的機會成本,繼續帶來短期價格波動,但黃金能夠承受高利率環境,同時美元沒有同步走強,這説明投資者的核心關注點,已經轉向範圍更廣的財政風險與貨幣購買力風險。
過去市場分析黃金,大多優先參考美債收益率和美元指數兩大指標。但如今財政風險、貨幣信用問題權重持續抬升,舊的定價模型已經無法完整解釋金價走勢。短期之內,美債收益率衝高帶來的擾動還會持續,金價仍會反覆承受壓力,出現階段性震盪回調。
但資金行為已經發生改變,各國央行持續配置黃金,ETF資金迴流,都反映出全球資金對於主權貨幣長期購買力的擔憂。市場不再單純把黃金看作利率敏感型資產,更多將其作為對沖財政惡化、地緣動盪的核心避險標的。
綜合來看,短期美債收益率上行、偏鷹的貨幣政策預期依舊是壓制金價的直接因素,美債10年期收益率能否突破5%,會繼續主導黃金短期波動。但黃金與美債、美元的傳統聯動關係已經被打破,這是市場底層邏輯發生變化的信號。央行持續購金、貨幣貶值對沖需求持續託底金價,短期利率擾動帶來的波動,不會改變黃金對沖系統性財政與貨幣風險的長期價值。
在新舊定價邏輯交替階段,投資者需要跳出美債收益率單一視角,更加重視全球財政風險這一長線變量。
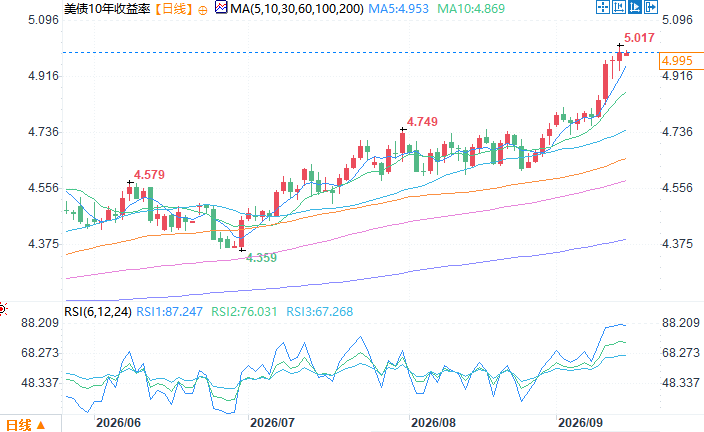
10年期美債收益率日線圖
北京時間9月15日10:28 10年期美債收益率 報 4.999%
LPL金融首席技術策略師亞當·特恩奎斯特(AdamTurnquist)提出了不一樣的判斷,黃金市場依舊擁有堅實支撐,黃金、美債收益率與美元三者之間的傳統聯動關係正在瓦解。他在上週五發布的市場評論中,詳細解讀了美債收益率上行背後的驅動因素以及黃金展現出的獨立韌性。
多重因素共振,10年期美債收益率一度突破5%關鍵關口
亞當·特恩奎斯特表示,通脹隱憂、地緣局勢以及美國財政隱患幾大因素交織,基準10年期美債收益率一度快速上破5%這一重要心理關口。縱觀今年大部分時間,美債收益率走勢呈現“兩步上行、一步回調”的特徵,而近一個月,收益率上行節奏明顯加快。
中東局勢升級帶來原油價格衝高至數月高位,疊加原油供給持續受限,市場通脹擔憂再度被點燃。與此同時,市場開始高度關注美國債務發行規模,財政層面的風險擔憂持續發酵。市場對美國貨幣政策的預期持續轉向鷹派,進一步助推美債收益率上行,也給黃金帶來顯著壓制。特恩奎斯特表示:“利率上行以及貨幣政策預期轉向鷹派,毫無疑問拖累金價。”但他也提到,美聯儲尚未確認市場當前這種極度鷹派的預期,而美國財政部此前穩定收益率的操作,短期收效有限。
從技術形態來看,美債收益率仍具備繼續上行空間,本週開盤時10年期美債收益率報4.97%。自3月初起,10年期美債收益率開啓上行通道,在突破4.70%至4.75%區間阻力後上漲動能加速。特恩奎斯特認為,這次突破完成了長達數年的盤整形態,5%關口已經成為市場聚焦目標。若收益率站穩5%上方,下一重要阻力區間看向2006至2007年形成的5.25%至5.35%。各類動量指標同樣指向收益率上行,正向動向指標持續高於負向指標,平均動向指數同步走高。
傳統市場邏輯失效,金價展現超預期抗跌韌性
特恩奎斯特認為,即便美債收益率站穩5%會繼續給黃金製造阻力,貴金屬市場依舊展現出超乎預期的韌性。
在傳統交易框架下,美債收益率走高疊加鷹派政策預期,通常會帶動美元走強,美元和美債收益率形成雙重利空壓制金價。但當前這套聯動邏輯已經明顯弱化。他表示,不斷興起的“貨幣貶值對沖交易”催生了這一行情背離。避險對沖需求、各國央行持續購金,以及實物支撐型黃金ETF資金重新流入,形成對沖美債收益率上行的重要力量。
越來越多的分析師開始重視黃金和美債收益率之間出現的背離現象。雖然5%的美債收益率會提高持有黃金的機會成本,繼續帶來短期價格波動,但黃金能夠承受高利率環境,同時美元沒有同步走強,這説明投資者的核心關注點,已經轉向範圍更廣的財政風險與貨幣購買力風險。
市場底層邏輯切換,黃金對沖屬性凸顯
過去市場分析黃金,大多優先參考美債收益率和美元指數兩大指標。但如今財政風險、貨幣信用問題權重持續抬升,舊的定價模型已經無法完整解釋金價走勢。短期之內,美債收益率衝高帶來的擾動還會持續,金價仍會反覆承受壓力,出現階段性震盪回調。
但資金行為已經發生改變,各國央行持續配置黃金,ETF資金迴流,都反映出全球資金對於主權貨幣長期購買力的擔憂。市場不再單純把黃金看作利率敏感型資產,更多將其作為對沖財政惡化、地緣動盪的核心避險標的。
結語
綜合來看,短期美債收益率上行、偏鷹的貨幣政策預期依舊是壓制金價的直接因素,美債10年期收益率能否突破5%,會繼續主導黃金短期波動。但黃金與美債、美元的傳統聯動關係已經被打破,這是市場底層邏輯發生變化的信號。央行持續購金、貨幣貶值對沖需求持續託底金價,短期利率擾動帶來的波動,不會改變黃金對沖系統性財政與貨幣風險的長期價值。
在新舊定價邏輯交替階段,投資者需要跳出美債收益率單一視角,更加重視全球財政風險這一長線變量。
10年期美債收益率日線圖
北京時間9月15日10:28 10年期美債收益率 報 4.999%
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。