美欧同步加息,利差却在扩大:欧元跌破1.1480的原因
2026-09-17 16:53:23
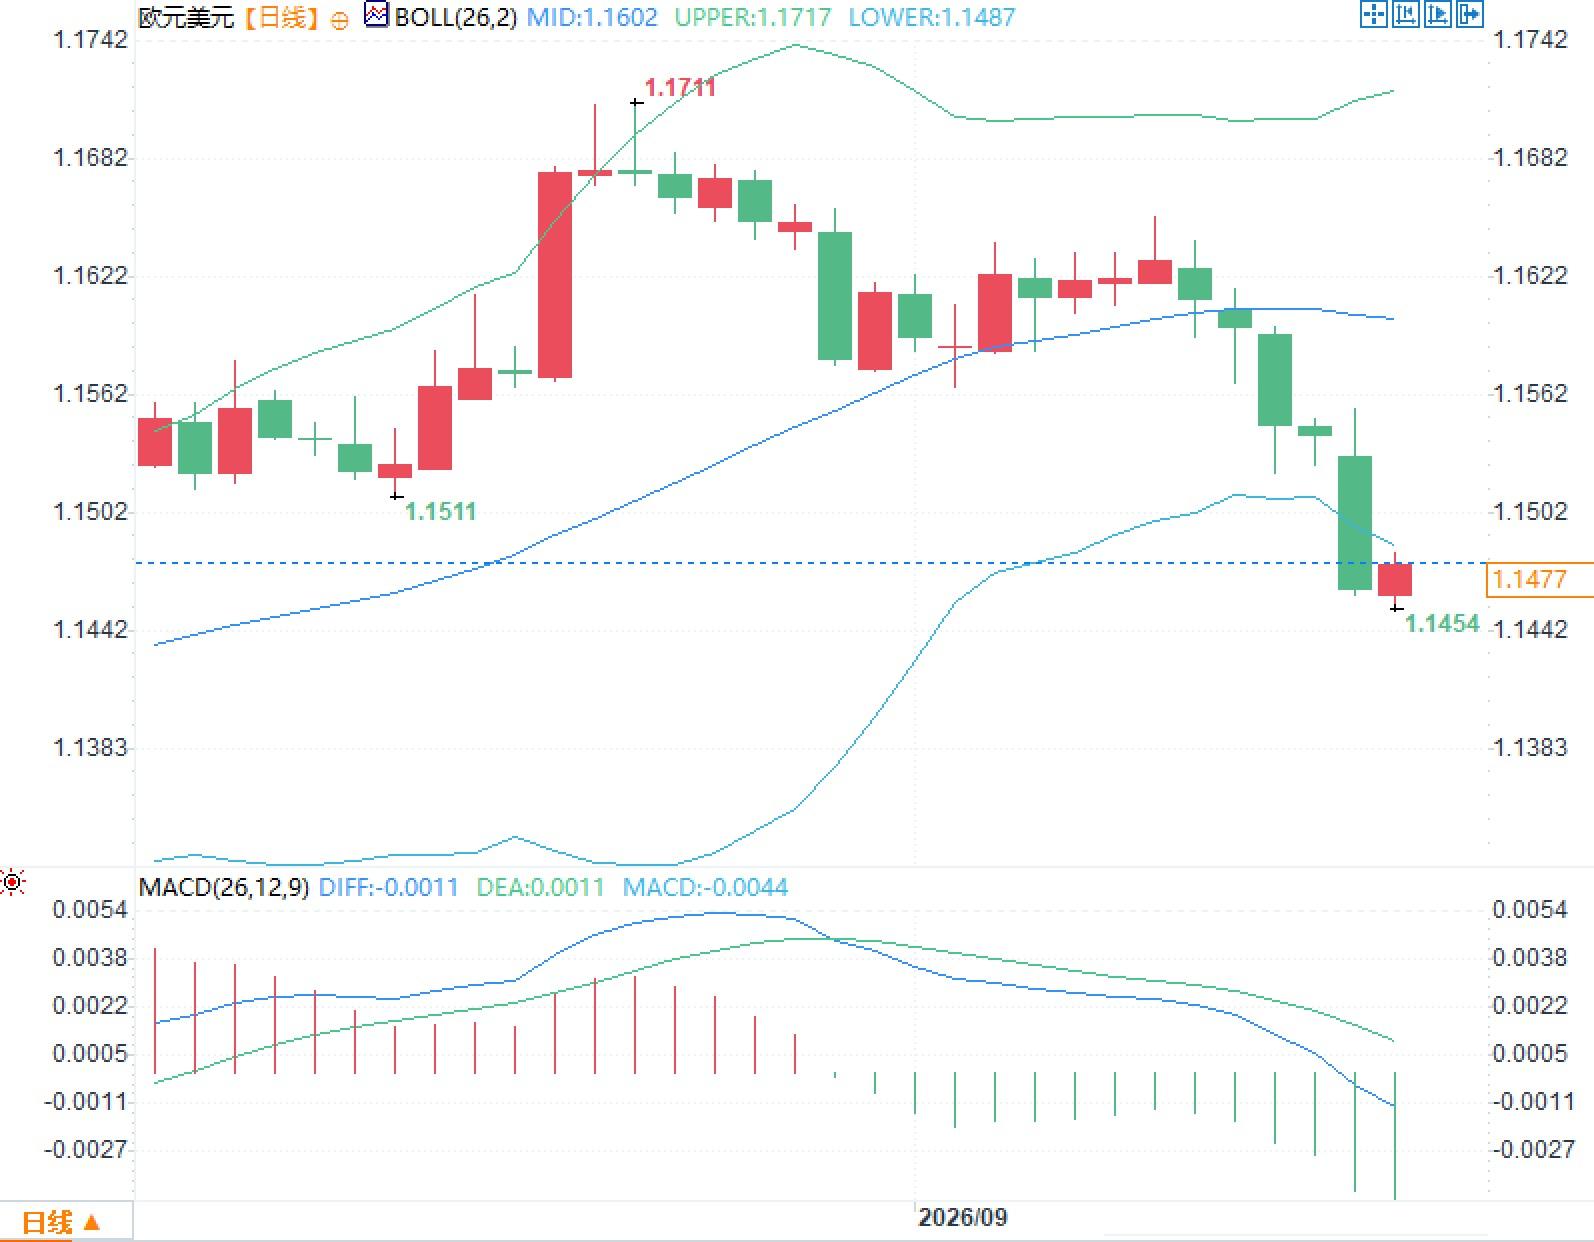
9月17日周四,欧元兑美元当前运行在1.1480附近,贴近约七周低位。近期美联储将联邦基金利率目标区间上调25个基点至3.75%至4.00%,为三年来首次加息,委员会12名投票委员全票通过。市场定价重心已从“是否加息”转向“年内是否还有一次收紧”。英国央行今日晚间将公布利率决议,市场普遍预期维持3.75%不变;日本央行将于周五结束为期两天的会议,市场普遍预期把政策利率由1.00%上调至1.25%。原油因沙特东西管道部分恢复预期回落,通胀担忧有所缓和,但并未改写主要经济体货币政策偏紧的总框架。
美联储此次加息本身符合会前定价,真正改变汇率结构的是声明与点阵图的组合。经济预测摘要显示,提交预测的多数委员将2026年末联邦基金利率中值标在4.1%,对应年内至少再有一次25个基点的调整空间;同期对个人消费支出物价指数的年末预测上修至3.7%,核心口径上修至3.4%。点阵图给出的不是承诺,而是委员会内部对“限制程度是否足够”的集体判断。
主席凯文·沃什在会后记者会上把这次操作表述为“去掉一剂宽松”。他明确说:“我很难把当前金融条件称作限制性的。”这句话的含义比加息幅度本身更硬:委员会并不认为3.50%至3.75%的旧区间已经构成紧缩,因此25个基点只是把利率从“偏松”推向“中性附近”,而不是一次已经完成的抗通胀收官。沃什还列出7月会议以来的三项变化:经济活动韧性好于预期、通胀下行并不扎实、地缘冲突对能源价格的冲击被重新评估。三项同时成立,才促成全票通过。
汇率层面,美元利率路径被重新抬高后,欧元兑美元的定价约束来自利率差,而不是单边情绪。欧洲央行已于9月10日将存款便利利率上调25个基点至2.50%,主要再融资利率至2.65%。两边都在加息,但美联储点阵图把年末中值放到4.1%,欧洲央行并未预承诺后续路径。利差结构因此更接近“美国政策利率中枢上移、欧元区同步但幅度更克制”,这是本周欧元兑美元回落至七周低位附近的制度背景,而不是盘面噪声。
8月美国消费者物价指数同比上涨3.4%,季调后环比上涨0.4%;扣除食品和能源的核心指数同比2.4%,环比0.3%,高于会前0.2%的普遍预期。同比核心读数虽较7月的2.5%略降,但环比加速才是委员会更看重的部分。沃什据此估算,8月个人消费支出物价指数同比约在3.6%附近,核心个人消费支出物价指数约在3.2%。他的原话是:“今夏的通胀读数并没有告诉我,潜在趋势已经出现有意义的改善。”“一个简单的事实是,通胀仍然过高,而且已经过高太久。”
欧元区一侧,8月调和消费者物价指数同比升至3.3%,能源分项同比14.3%,核心口径回落至2.4%。欧洲央行工作人员预测把2026年整体通胀均值放在3.0%,2027年2.5%。两边核心通胀的同比水平接近,但美国委员会把金融条件定性为“尚未限制”,欧洲央行强调能源冲击会把通胀维持在目标之上较长时间。同样是“通胀未达目标”,政策函数的松紧判断并不对称,这是跨大西洋利率差难以被一次加息抹平的原因。
本周是主要央行决议的密集窗口。欧洲央行加息已经落地,美联储加息已经落地,英国央行和日本央行还在定价过程中。英国8月消费者物价指数同比升至3.1%,为3月以来首次重新站上3%;市场对9月17日决议的主流预期是维持3.75%不变,同时把下一次加息讨论更多放在11月会议。英国央行面对的是能源价格向零售端的滞后传导,以及劳动力市场已经转松的约束,与美联储“条件尚未限制”的判断并不在同一位置。
日本央行方面,市场普遍预期周五把无担保隔夜拆借利率引导目标由1.00%上调至1.25%,这或将是1995年以来政策利率的新高位区间。行长植田和男近期仍强调“金融条件整体仍偏宽松,希望继续上调政策利率”。日元作为低成本融资货币的角色正在被逐步改写,但改写速度取决于委员会是否愿意把加息频率从“数月一次”再往前推。对欧元兑美元而言,日本央行决议的直接影响小于对美元兑日元,间接影响则通过全球实际利率和避险资金再配置体现。
把四家央行放在同一张利率表上,结构是清楚的:美联储目标区间3.75%至4.00%、点阵图年末中值4.1%;欧洲央行存款便利2.50%;英国央行3.75%且倾向按兵不动;日本央行若如期加息则至1.25%。欧元兑美元交易的是美欧利差的边际变化,不是四家央行的简单平均。谁先把“再加一次”写进可置信的沟通,谁就在利率差上占先。
政策利率重新进入收紧区间后的汇率约束
美联储此次加息本身符合会前定价,真正改变汇率结构的是声明与点阵图的组合。经济预测摘要显示,提交预测的多数委员将2026年末联邦基金利率中值标在4.1%,对应年内至少再有一次25个基点的调整空间;同期对个人消费支出物价指数的年末预测上修至3.7%,核心口径上修至3.4%。点阵图给出的不是承诺,而是委员会内部对“限制程度是否足够”的集体判断。
主席凯文·沃什在会后记者会上把这次操作表述为“去掉一剂宽松”。他明确说:“我很难把当前金融条件称作限制性的。”这句话的含义比加息幅度本身更硬:委员会并不认为3.50%至3.75%的旧区间已经构成紧缩,因此25个基点只是把利率从“偏松”推向“中性附近”,而不是一次已经完成的抗通胀收官。沃什还列出7月会议以来的三项变化:经济活动韧性好于预期、通胀下行并不扎实、地缘冲突对能源价格的冲击被重新评估。三项同时成立,才促成全票通过。
汇率层面,美元利率路径被重新抬高后,欧元兑美元的定价约束来自利率差,而不是单边情绪。欧洲央行已于9月10日将存款便利利率上调25个基点至2.50%,主要再融资利率至2.65%。两边都在加息,但美联储点阵图把年末中值放到4.1%,欧洲央行并未预承诺后续路径。利差结构因此更接近“美国政策利率中枢上移、欧元区同步但幅度更克制”,这是本周欧元兑美元回落至七周低位附近的制度背景,而不是盘面噪声。
通胀读数与沃什表态如何改写利率路径
8月美国消费者物价指数同比上涨3.4%,季调后环比上涨0.4%;扣除食品和能源的核心指数同比2.4%,环比0.3%,高于会前0.2%的普遍预期。同比核心读数虽较7月的2.5%略降,但环比加速才是委员会更看重的部分。沃什据此估算,8月个人消费支出物价指数同比约在3.6%附近,核心个人消费支出物价指数约在3.2%。他的原话是:“今夏的通胀读数并没有告诉我,潜在趋势已经出现有意义的改善。”“一个简单的事实是,通胀仍然过高,而且已经过高太久。”
欧元区一侧,8月调和消费者物价指数同比升至3.3%,能源分项同比14.3%,核心口径回落至2.4%。欧洲央行工作人员预测把2026年整体通胀均值放在3.0%,2027年2.5%。两边核心通胀的同比水平接近,但美国委员会把金融条件定性为“尚未限制”,欧洲央行强调能源冲击会把通胀维持在目标之上较长时间。同样是“通胀未达目标”,政策函数的松紧判断并不对称,这是跨大西洋利率差难以被一次加息抹平的原因。
各央行政策节奏错位与利率差结构
本周是主要央行决议的密集窗口。欧洲央行加息已经落地,美联储加息已经落地,英国央行和日本央行还在定价过程中。英国8月消费者物价指数同比升至3.1%,为3月以来首次重新站上3%;市场对9月17日决议的主流预期是维持3.75%不变,同时把下一次加息讨论更多放在11月会议。英国央行面对的是能源价格向零售端的滞后传导,以及劳动力市场已经转松的约束,与美联储“条件尚未限制”的判断并不在同一位置。
日本央行方面,市场普遍预期周五把无担保隔夜拆借利率引导目标由1.00%上调至1.25%,这或将是1995年以来政策利率的新高位区间。行长植田和男近期仍强调“金融条件整体仍偏宽松,希望继续上调政策利率”。日元作为低成本融资货币的角色正在被逐步改写,但改写速度取决于委员会是否愿意把加息频率从“数月一次”再往前推。对欧元兑美元而言,日本央行决议的直接影响小于对美元兑日元,间接影响则通过全球实际利率和避险资金再配置体现。
把四家央行放在同一张利率表上,结构是清楚的:美联储目标区间3.75%至4.00%、点阵图年末中值4.1%;欧洲央行存款便利2.50%;英国央行3.75%且倾向按兵不动;日本央行若如期加息则至1.25%。欧元兑美元交易的是美欧利差的边际变化,不是四家央行的简单平均。谁先把“再加一次”写进可置信的沟通,谁就在利率差上占先。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。