美歐同步加息,利差卻在擴大:歐元跌破1.1480的原因
2026-09-17 16:53:23
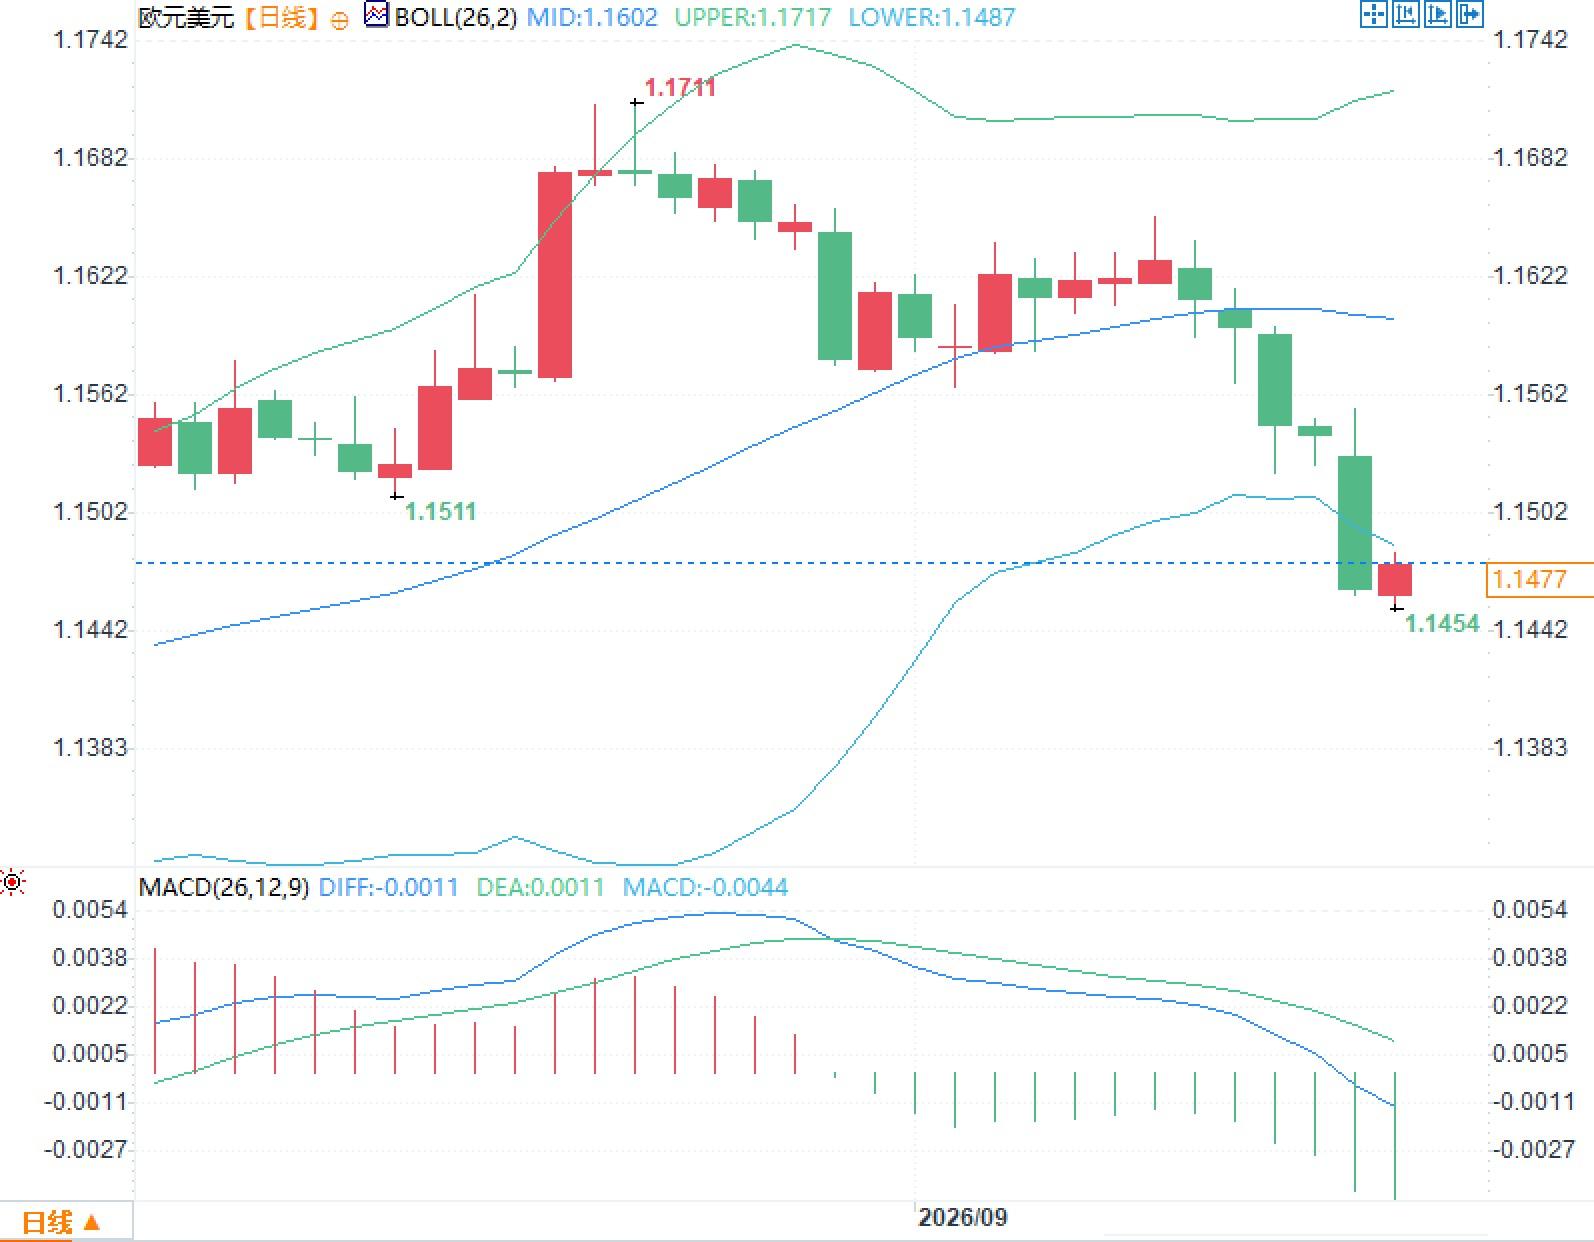
9月17日週四,歐元兑美元當前運行在1.1480附近,貼近約七週低位。近期美聯儲將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,為三年來首次加息,委員會12名投票委員全票通過。市場定價重心已從“是否加息”轉向“年內是否還有一次收緊”。英國央行今日晚間將公佈利率決議,市場普遍預期維持3.75%不變;日本央行將於週五結束為期兩天的會議,市場普遍預期把政策利率由1.00%上調至1.25%。原油因沙特東西管道部分恢復預期回落,通脹擔憂有所緩和,但並未改寫主要經濟體貨幣政策偏緊的總框架。
美聯儲此次加息本身符合會前定價,真正改變匯率結構的是聲明與點陣圖的組合。經濟預測摘要顯示,提交預測的多數委員將2026年末聯邦基金利率中值標在4.1%,對應年內至少再有一次25個基點的調整空間;同期對個人消費支出物價指數的年末預測上修至3.7%,核心口徑上修至3.4%。點陣圖給出的不是承諾,而是委員會內部對“限制程度是否足夠”的集體判斷。
主席凱文·沃什在會後記者會上把這次操作表述為“去掉一劑寬鬆”。他明確説:“我很難把當前金融條件稱作限制性的。”這句話的含義比加息幅度本身更硬:委員會並不認為3.50%至3.75%的舊區間已經構成緊縮,因此25個基點只是把利率從“偏松”推向“中性附近”,而不是一次已經完成的抗通脹收官。沃什還列出7月會議以來的三項變化:經濟活動韌性好於預期、通脹下行並不紮實、地緣衝突對能源價格的衝擊被重新評估。三項同時成立,才促成全票通過。
匯率層面,美元利率路徑被重新抬高後,歐元兑美元的定價約束來自利率差,而不是單邊情緒。歐洲央行已於9月10日將存款便利利率上調25個基點至2.50%,主要再融資利率至2.65%。兩邊都在加息,但美聯儲點陣圖把年末中值放到4.1%,歐洲央行並未預承諾後續路徑。利差結構因此更接近“美國政策利率中樞上移、歐元區同步但幅度更剋制”,這是本週歐元兑美元回落至七週低位附近的制度背景,而不是盤面噪聲。
8月美國消費者物價指數同比上漲3.4%,季調後環比上漲0.4%;扣除食品和能源的核心指數同比2.4%,環比0.3%,高於會前0.2%的普遍預期。同比核心讀數雖較7月的2.5%略降,但環比加速才是委員會更看重的部分。沃什據此估算,8月個人消費支出物價指數同比約在3.6%附近,核心個人消費支出物價指數約在3.2%。他的原話是:“今夏的通脹讀數並沒有告訴我,潛在趨勢已經出現有意義的改善。”“一個簡單的事實是,通脹仍然過高,而且已經過高太久。”
歐元區一側,8月調和消費者物價指數同比升至3.3%,能源分項同比14.3%,核心口徑回落至2.4%。歐洲央行工作人員預測把2026年整體通脹均值放在3.0%,2027年2.5%。兩邊核心通脹的同比水平接近,但美國委員會把金融條件定性為“尚未限制”,歐洲央行強調能源衝擊會把通脹維持在目標之上較長時間。同樣是“通脹未達目標”,政策函數的鬆緊判斷並不對稱,這是跨大西洋利率差難以被一次加息抹平的原因。
本週是主要央行決議的密集窗口。歐洲央行加息已經落地,美聯儲加息已經落地,英國央行和日本央行還在定價過程中。英國8月消費者物價指數同比升至3.1%,為3月以來首次重新站上3%;市場對9月17日決議的主流預期是維持3.75%不變,同時把下一次加息討論更多放在11月會議。英國央行面對的是能源價格向零售端的滯後傳導,以及勞動力市場已經轉松的約束,與美聯儲“條件尚未限制”的判斷並不在同一位置。
日本央行方面,市場普遍預期週五把無擔保隔夜拆借利率引導目標由1.00%上調至1.25%,這或將是1995年以來政策利率的新高位區間。行長植田和男近期仍強調“金融條件整體仍偏寬鬆,希望繼續上調政策利率”。日元作為低成本融資貨幣的角色正在被逐步改寫,但改寫速度取決於委員會是否願意把加息頻率從“數月一次”再往前推。對歐元兑美元而言,日本央行決議的直接影響小於對美元兑日元,間接影響則通過全球實際利率和避險資金再配置體現。
把四家央行放在同一張利率表上,結構是清楚的:美聯儲目標區間3.75%至4.00%、點陣圖年末中值4.1%;歐洲央行存款便利2.50%;英國央行3.75%且傾向按兵不動;日本央行若如期加息則至1.25%。歐元兑美元交易的是美歐利差的邊際變化,不是四家央行的簡單平均。誰先把“再加一次”寫進可置信的溝通,誰就在利率差上佔先。
政策利率重新進入收緊區間後的匯率約束
美聯儲此次加息本身符合會前定價,真正改變匯率結構的是聲明與點陣圖的組合。經濟預測摘要顯示,提交預測的多數委員將2026年末聯邦基金利率中值標在4.1%,對應年內至少再有一次25個基點的調整空間;同期對個人消費支出物價指數的年末預測上修至3.7%,核心口徑上修至3.4%。點陣圖給出的不是承諾,而是委員會內部對“限制程度是否足夠”的集體判斷。
主席凱文·沃什在會後記者會上把這次操作表述為“去掉一劑寬鬆”。他明確説:“我很難把當前金融條件稱作限制性的。”這句話的含義比加息幅度本身更硬:委員會並不認為3.50%至3.75%的舊區間已經構成緊縮,因此25個基點只是把利率從“偏松”推向“中性附近”,而不是一次已經完成的抗通脹收官。沃什還列出7月會議以來的三項變化:經濟活動韌性好於預期、通脹下行並不紮實、地緣衝突對能源價格的衝擊被重新評估。三項同時成立,才促成全票通過。
匯率層面,美元利率路徑被重新抬高後,歐元兑美元的定價約束來自利率差,而不是單邊情緒。歐洲央行已於9月10日將存款便利利率上調25個基點至2.50%,主要再融資利率至2.65%。兩邊都在加息,但美聯儲點陣圖把年末中值放到4.1%,歐洲央行並未預承諾後續路徑。利差結構因此更接近“美國政策利率中樞上移、歐元區同步但幅度更剋制”,這是本週歐元兑美元回落至七週低位附近的制度背景,而不是盤面噪聲。
通脹讀數與沃什表態如何改寫利率路徑
8月美國消費者物價指數同比上漲3.4%,季調後環比上漲0.4%;扣除食品和能源的核心指數同比2.4%,環比0.3%,高於會前0.2%的普遍預期。同比核心讀數雖較7月的2.5%略降,但環比加速才是委員會更看重的部分。沃什據此估算,8月個人消費支出物價指數同比約在3.6%附近,核心個人消費支出物價指數約在3.2%。他的原話是:“今夏的通脹讀數並沒有告訴我,潛在趨勢已經出現有意義的改善。”“一個簡單的事實是,通脹仍然過高,而且已經過高太久。”
歐元區一側,8月調和消費者物價指數同比升至3.3%,能源分項同比14.3%,核心口徑回落至2.4%。歐洲央行工作人員預測把2026年整體通脹均值放在3.0%,2027年2.5%。兩邊核心通脹的同比水平接近,但美國委員會把金融條件定性為“尚未限制”,歐洲央行強調能源衝擊會把通脹維持在目標之上較長時間。同樣是“通脹未達目標”,政策函數的鬆緊判斷並不對稱,這是跨大西洋利率差難以被一次加息抹平的原因。
各央行政策節奏錯位與利率差結構
本週是主要央行決議的密集窗口。歐洲央行加息已經落地,美聯儲加息已經落地,英國央行和日本央行還在定價過程中。英國8月消費者物價指數同比升至3.1%,為3月以來首次重新站上3%;市場對9月17日決議的主流預期是維持3.75%不變,同時把下一次加息討論更多放在11月會議。英國央行面對的是能源價格向零售端的滯後傳導,以及勞動力市場已經轉松的約束,與美聯儲“條件尚未限制”的判斷並不在同一位置。
日本央行方面,市場普遍預期週五把無擔保隔夜拆借利率引導目標由1.00%上調至1.25%,這或將是1995年以來政策利率的新高位區間。行長植田和男近期仍強調“金融條件整體仍偏寬鬆,希望繼續上調政策利率”。日元作為低成本融資貨幣的角色正在被逐步改寫,但改寫速度取決於委員會是否願意把加息頻率從“數月一次”再往前推。對歐元兑美元而言,日本央行決議的直接影響小於對美元兑日元,間接影響則通過全球實際利率和避險資金再配置體現。
把四家央行放在同一張利率表上,結構是清楚的:美聯儲目標區間3.75%至4.00%、點陣圖年末中值4.1%;歐洲央行存款便利2.50%;英國央行3.75%且傾向按兵不動;日本央行若如期加息則至1.25%。歐元兑美元交易的是美歐利差的邊際變化,不是四家央行的簡單平均。誰先把“再加一次”寫進可置信的溝通,誰就在利率差上佔先。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。