澳洲联储主席放鹰:上行通胀风险已从可能性变为现实,加息大门仍敞开
2026-09-18 08:13:03
周五(9月18日)亚洲时段,澳元兑美元震荡微涨,当前交投于0.7115附近。这一温和反弹的背后,是市场对澳洲联储进一步加息预期的重新定价。
澳洲联储主席米歇尔·布洛克周四(9月17日)向众议院经济常设委员会表示,8月货币政策声明中标记的上行通胀风险正在兑现,驱动因素包括中东油价、AI热潮与极端天气,即便增长放缓、失业率维持在4.5%。
布洛克承认上行通胀风险“正在兑现”而非仅是可能性,这一表态在距离董事会会议仅一周多之际偏向鹰派。她明确将中东油价上涨与直接、间接通胀传导联系起来,为市场提供了进一步加息仍具可能性的更清晰解读。澳元可能从鹰派基调中获得部分支撑。
布洛克表示,自2025年下半年回升以来,通胀一直高于目标,过去一年整体与基础指标均在3.5%左右或略高。
她表示,8月货币政策声明中标记的上行通胀风险现在正在兑现,援引中东冲突、AI热潮与极端天气推高能源、农业与科技相关价格。油价再次大幅上涨,通过汽油价格直接增加通胀,并通过企业转嫁更高投入成本间接传导,布洛克称其他发达经济体央行也在回应这一动态。
她告诉委员会:“通胀太高”,董事会专注于确保其不会嵌入价格与工资设定行为。
布洛克表示,劳动力市场条件仍接近充分就业,但略紧。
失业率维持在4.5%,按历史标准偏低,就业人口占总人口比例接近纪录高位。
这一劳动力市场背景为澳洲联储维持限制性政策提供了支撑,尽管增长放缓。
布洛克表示,澳洲联储8月货币政策声明评估其通胀预测风险偏向上行,该预测认为通胀要到2027年底才回归目标区间中点。
她表示,此后的事态发展表明部分上行风险正在兑现。全球成本压力增加,中东冲突、AI热潮与极端天气事件对能源、农业与科技相关价格构成上行压力。
油价及相关价格再次大幅上涨,澳洲联储商业联络计划收到企业转嫁更高成本的广泛报告,布洛克称这一趋势需要保持受控,而非嵌入持续的价格与工资决策。
她指出,其他几个发达经济体的央行正通过加息或信号可能需要加息来回应同一全球通胀冲击。
布洛克表示,2026年上半年需求增长大体如预期放缓,今年累计75个基点加息的全部效果因货币政策通常的滞后尚未完全传导。中东冲突对活动的影响迄今相对温和,尽管信心走弱,家庭支出增长逐渐放缓,而企业投资因数据中心与可再生能源支出强劲上升。
布洛克表示,持续疲弱的生产率增长意味着经济无法在不增加通胀压力的情况下强劲增长,称这是未来数年的根本挑战。
她表示,货币政策董事会一周多后的会议将评估迄今的紧缩是否足以在合理时间内使通胀回归目标。
布洛克承认上行通胀风险正在兑现而非仅是可能性,在董事会会议前偏向鹰派。
她将中东油价上涨与直接、间接通胀传导明确联系,为市场提供了进一步加息仍具可能性的更清晰解读。澳元可能从鹰派基调中获得部分支撑,尤其是她提到其他发达经济体央行也在回应同一全球通胀冲击,但对住房市场走软与劳动力市场逐渐放松的承认,限制了重新定价的幅度。
整体而言,证词与市场已定价的9月28日至29日会议约70%至75%加息概率一致,而非明确的升级。
综合来看,布洛克的证词确认了澳洲联储8月标记的上行通胀风险正在兑现,中东油价、AI热潮与极端天气是核心驱动,企业转嫁成本广泛。劳动力市场接近充分就业但略紧,国内需求放缓,企业投资强劲,生产率疲弱是根本挑战。
对澳元而言,鹰派基调提供部分支撑,但住房与劳动力市场的软化信号限制重新定价幅度。市场已定价9月28日至29日会议约70%至75%加息概率。
后续需关注9月会议的实际投票分歧、通胀数据能否验证进一步紧缩,以及中东局势与油价对澳洲通胀的持续传导。
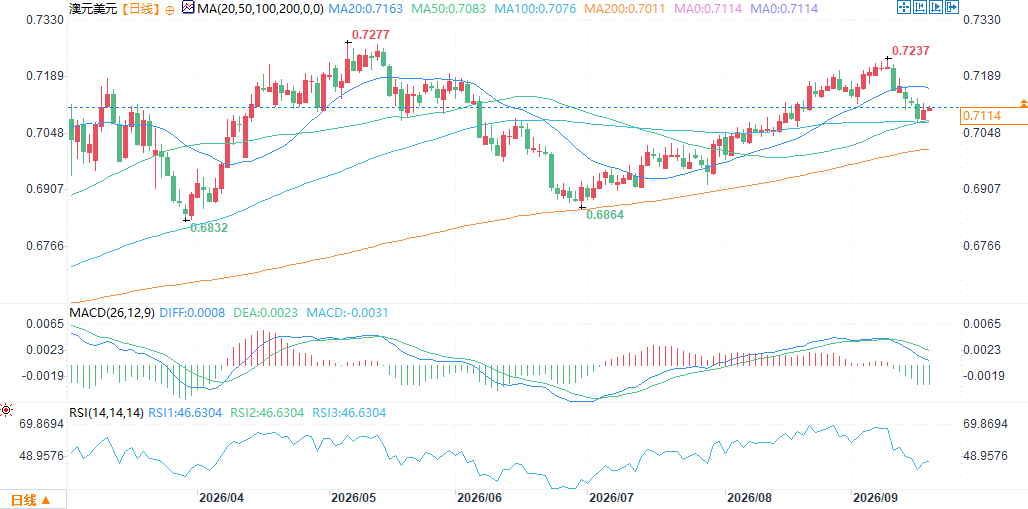
(澳元兑美元日线图,)
北京时间8:01,澳元兑美元报0.7115/16。
澳洲联储主席米歇尔·布洛克周四(9月17日)向众议院经济常设委员会表示,8月货币政策声明中标记的上行通胀风险正在兑现,驱动因素包括中东油价、AI热潮与极端天气,即便增长放缓、失业率维持在4.5%。
布洛克承认上行通胀风险“正在兑现”而非仅是可能性,这一表态在距离董事会会议仅一周多之际偏向鹰派。她明确将中东油价上涨与直接、间接通胀传导联系起来,为市场提供了进一步加息仍具可能性的更清晰解读。澳元可能从鹰派基调中获得部分支撑。
通胀判断:8月标记的上行风险正在兑现
布洛克表示,自2025年下半年回升以来,通胀一直高于目标,过去一年整体与基础指标均在3.5%左右或略高。
她表示,8月货币政策声明中标记的上行通胀风险现在正在兑现,援引中东冲突、AI热潮与极端天气推高能源、农业与科技相关价格。油价再次大幅上涨,通过汽油价格直接增加通胀,并通过企业转嫁更高投入成本间接传导,布洛克称其他发达经济体央行也在回应这一动态。
她告诉委员会:“通胀太高”,董事会专注于确保其不会嵌入价格与工资设定行为。
劳动力市场:接近充分就业,但略紧
布洛克表示,劳动力市场条件仍接近充分就业,但略紧。
失业率维持在4.5%,按历史标准偏低,就业人口占总人口比例接近纪录高位。
这一劳动力市场背景为澳洲联储维持限制性政策提供了支撑,尽管增长放缓。
前景评估:全球成本压力上升,企业转嫁成本广泛
布洛克表示,澳洲联储8月货币政策声明评估其通胀预测风险偏向上行,该预测认为通胀要到2027年底才回归目标区间中点。
她表示,此后的事态发展表明部分上行风险正在兑现。全球成本压力增加,中东冲突、AI热潮与极端天气事件对能源、农业与科技相关价格构成上行压力。
油价及相关价格再次大幅上涨,澳洲联储商业联络计划收到企业转嫁更高成本的广泛报告,布洛克称这一趋势需要保持受控,而非嵌入持续的价格与工资决策。
她指出,其他几个发达经济体的央行正通过加息或信号可能需要加息来回应同一全球通胀冲击。
国内活动:需求增长放缓,企业投资强劲
布洛克表示,2026年上半年需求增长大体如预期放缓,今年累计75个基点加息的全部效果因货币政策通常的滞后尚未完全传导。中东冲突对活动的影响迄今相对温和,尽管信心走弱,家庭支出增长逐渐放缓,而企业投资因数据中心与可再生能源支出强劲上升。
布洛克表示,持续疲弱的生产率增长意味着经济无法在不增加通胀压力的情况下强劲增长,称这是未来数年的根本挑战。
她表示,货币政策董事会一周多后的会议将评估迄今的紧缩是否足以在合理时间内使通胀回归目标。
市场影响:鹰派基调支撑澳元,但幅度受限
布洛克承认上行通胀风险正在兑现而非仅是可能性,在董事会会议前偏向鹰派。
她将中东油价上涨与直接、间接通胀传导明确联系,为市场提供了进一步加息仍具可能性的更清晰解读。澳元可能从鹰派基调中获得部分支撑,尤其是她提到其他发达经济体央行也在回应同一全球通胀冲击,但对住房市场走软与劳动力市场逐渐放松的承认,限制了重新定价的幅度。
整体而言,证词与市场已定价的9月28日至29日会议约70%至75%加息概率一致,而非明确的升级。
总结:上行风险兑现,9月会议加息概率维持高位
综合来看,布洛克的证词确认了澳洲联储8月标记的上行通胀风险正在兑现,中东油价、AI热潮与极端天气是核心驱动,企业转嫁成本广泛。劳动力市场接近充分就业但略紧,国内需求放缓,企业投资强劲,生产率疲弱是根本挑战。
对澳元而言,鹰派基调提供部分支撑,但住房与劳动力市场的软化信号限制重新定价幅度。市场已定价9月28日至29日会议约70%至75%加息概率。
后续需关注9月会议的实际投票分歧、通胀数据能否验证进一步紧缩,以及中东局势与油价对澳洲通胀的持续传导。
(澳元兑美元日线图,)
北京时间8:01,澳元兑美元报0.7115/16。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。