利率回落金价不涨?揭秘当前核心定价与拐点逻辑
2026-09-21 21:06:00
周一(9月21日)亚欧时段,美国2–30年期美债收益率全天持续走低,叠加美元指数回落,现货黄金最终走出探底回升走势,盘面同时消化前期高位多头止盈压力,目前金价交投于4365附近。
这里有一个很关键的盘面疑问:美债收益率下行(对应美债价格上涨),传统上对黄金属于利好,为何盘中黄金没有直接拉升,反而先下探、尾盘才随着美元回落逐步回升?用FTPL框架可以把这个矛盾解释得非常清楚。
即有些情况,实际利率下降,黄金可能跟着一起跌,什么情况呢?
先介绍一个公式FTPL以前文章讲过,即美国的总债务=物价水平X美国政府盈余总和的贴现。
描述了政府现在的借款对应的购买力应该最终可以通过未来的收入偿还,这个合情合理。
所以当政府出现债务危机的时候,实际利率越高,代表政府债务问题越大,越还不上钱,假设总债务不变,政府盈余总和贴现因为利息支出变多以及贴现率变高的情况下整体数值大幅变小,只有大幅抬高物价也就是降低人们的货币购买力才可以填上这个窟窿,这时候就会出现利率越高金价越涨,因为大幅抬高物价利好黄金这种一般等价物。
这套理论能够解释之前为何利率猛涨,金价也猛涨,然后在这个叙事目前缓和之际,同样的今天利率回落,但是黄金也跟着回落也差不多一个意思,毕竟我们不能每次解释金价回调就是获利了结,这次金价回调的逻辑和上涨的逻辑都是相辅相成的。
美债与法国国债近期走势对比,最能体现财政预期对债券收益率的影响。
法国财政赤字维持在GDP的5%,大选前景充满不确定性,减税、养老金下调等政策预期进一步放大赤字压力;
税收已经触及高位,加税空间狭小,外资持有国债比例高达57%,资金出逃风险持续存在。
市场持续要求更高的风险补偿,法德国债利差一路上行,逼近1%心理关口,市场甚至开始讨论欧央行TPI工具作为“核选项”的启用阈值。
反观美国,强劲的消费、就业数据改变了市场对美国财政可持续性的预期。
经济韧性推高税基,市场相信美国政府税收收入能够得到支撑,对美债远期债务爆仓的担忧下降,债券需要的财政风险补偿随之降低。
资金不是因为利率下行被动买入美债,而是愿意在高利率环境下主动配置美债,这和法国债市因财政恶化、风险溢价飙升形成鲜明反差。
正是市场对美国财政预期边际修复,推动美债名义收益率回落,也影响了之前金价上涨的核心逻辑。
名义利率≠实际利率,是短期行情核心矛盾
金价直接锚定实际利率,而非名义利率。
本次美债名义收益率回落,源于市场下调美国主权债务风险溢价。
短期美国经济强,通胀粘性仍存,TIPS实际利率下行幅度有限,这也是此前一段时间,即便债市收益率小幅回落,黄金也没有立刻大幅上涨的核心原因。
只有当实际利率真正下行,黄金的机会成本才会实质性降低。
油价与通胀预期的双向扰动
今天油价大幅走低,但是金价却没有明显上涨,
一方面,中东地缘冲突缓和,地缘避险溢价快速回吐,压制黄金反弹力度,;另一方面,油价并不具备短期大幅调整的明确利好,后期大概率还要上涨反复。
权益市场资金分流,短期压制黄金
纳指等权益资产持续上行,企业盈利预期向好,资金偏好风险资产。
黄金作为无息资产,在经济火热、股债双优的环境里,配置需求自然下降,高位多头选择获利了结,金价进入震荡整理阶段。
这种行情属于阶段性资金再平衡,不是长期趋势反转。
情景一(当前基准情景):美国经济维持韧性,企业盈利尚可
市场对美国远期财政盈余预期保持稳定,财政风险溢价回落,美债名义收益率震荡下行。黄金处于底部震荡、逐步筑底阶段,等待催化,上行节奏偏慢。
情景二(中长期潜在拐点):企业盈利增长乏力,经济走弱
高利率带来的利息支出,成为美国政府沉重的被动支出,若税收收入无法覆盖持续走高的利息成本,政府未来财政总盈余的现值会持续收缩,债务持续累加。按照FTPL理论,物价水平会被重新定价,长期通胀预期显著走扩。
通胀预期上行幅度超过名义利率上行幅度,实际利率大幅回落。
此时,黄金将同时兑现两大价值:对抗主权财政带来的长期通胀,对冲经济下行风险,持有机会成本显著下降,即便名义利率依然处在高位,金价也会迎来趋势性上行行情。
总结与技术分析:
短期来看,美国强劲的经济数据修复市场对美债的信心,推动名义利率回落,金价完成探底。
但这一轮利率下行的本质,是财政风险溢价的回落,并非货币宽松,短期权益市场火热,黄金大概率维持震荡整理。
拉长周期,黄金的终极定价权不仅在美联储加息降息,也在市场对美国长期财政可持续性的预期。
一旦经济增长不及预期、税收收入跟不上债务利息扩张,FTPL的定价逻辑将会重新主导市场,黄金将迎来趋势性的回升行情。
技术面:现货黄金受到箱体下沿压制,同时这波反弹已经完成了近期利好的反应,后续走势需要其他增量的推动因素。
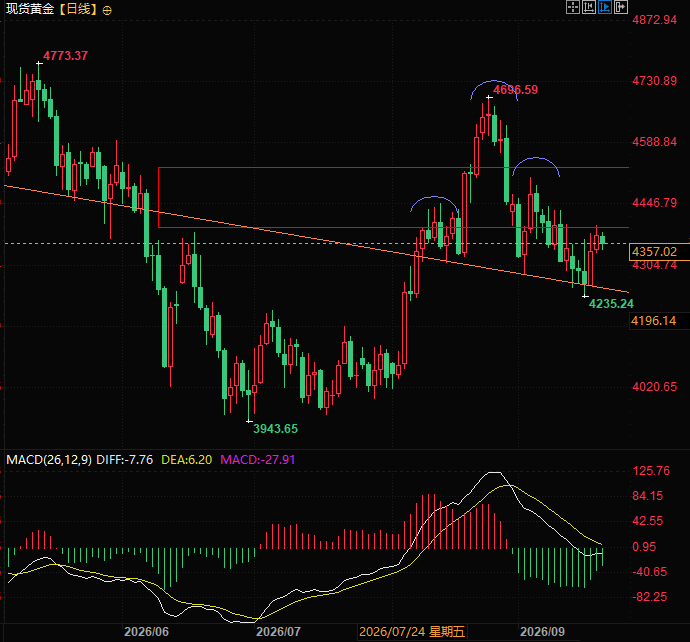
(现货黄金日线图,来源:易汇通)
北京时间21:04,现货黄金现报4357美元/盎司。
这里有一个很关键的盘面疑问:美债收益率下行(对应美债价格上涨),传统上对黄金属于利好,为何盘中黄金没有直接拉升,反而先下探、尾盘才随着美元回落逐步回升?用FTPL框架可以把这个矛盾解释得非常清楚。
即有些情况,实际利率下降,黄金可能跟着一起跌,什么情况呢?
价格水平财政理论(FTPL),持有成本变高金价也能涨
先介绍一个公式FTPL以前文章讲过,即美国的总债务=物价水平X美国政府盈余总和的贴现。
描述了政府现在的借款对应的购买力应该最终可以通过未来的收入偿还,这个合情合理。
所以当政府出现债务危机的时候,实际利率越高,代表政府债务问题越大,越还不上钱,假设总债务不变,政府盈余总和贴现因为利息支出变多以及贴现率变高的情况下整体数值大幅变小,只有大幅抬高物价也就是降低人们的货币购买力才可以填上这个窟窿,这时候就会出现利率越高金价越涨,因为大幅抬高物价利好黄金这种一般等价物。
这套理论能够解释之前为何利率猛涨,金价也猛涨,然后在这个叙事目前缓和之际,同样的今天利率回落,但是黄金也跟着回落也差不多一个意思,毕竟我们不能每次解释金价回调就是获利了结,这次金价回调的逻辑和上涨的逻辑都是相辅相成的。
美债与法债的分化:风险溢价的定价差异
美债与法国国债近期走势对比,最能体现财政预期对债券收益率的影响。
法国财政赤字维持在GDP的5%,大选前景充满不确定性,减税、养老金下调等政策预期进一步放大赤字压力;
税收已经触及高位,加税空间狭小,外资持有国债比例高达57%,资金出逃风险持续存在。
市场持续要求更高的风险补偿,法德国债利差一路上行,逼近1%心理关口,市场甚至开始讨论欧央行TPI工具作为“核选项”的启用阈值。
反观美国,强劲的消费、就业数据改变了市场对美国财政可持续性的预期。
经济韧性推高税基,市场相信美国政府税收收入能够得到支撑,对美债远期债务爆仓的担忧下降,债券需要的财政风险补偿随之降低。
资金不是因为利率下行被动买入美债,而是愿意在高利率环境下主动配置美债,这和法国债市因财政恶化、风险溢价飙升形成鲜明反差。
正是市场对美国财政预期边际修复,推动美债名义收益率回落,也影响了之前金价上涨的核心逻辑。
近期影响金价波动的多重因素拆解
名义利率≠实际利率,是短期行情核心矛盾
金价直接锚定实际利率,而非名义利率。
本次美债名义收益率回落,源于市场下调美国主权债务风险溢价。
短期美国经济强,通胀粘性仍存,TIPS实际利率下行幅度有限,这也是此前一段时间,即便债市收益率小幅回落,黄金也没有立刻大幅上涨的核心原因。
只有当实际利率真正下行,黄金的机会成本才会实质性降低。
油价与通胀预期的双向扰动
今天油价大幅走低,但是金价却没有明显上涨,
一方面,中东地缘冲突缓和,地缘避险溢价快速回吐,压制黄金反弹力度,;另一方面,油价并不具备短期大幅调整的明确利好,后期大概率还要上涨反复。
权益市场资金分流,短期压制黄金
纳指等权益资产持续上行,企业盈利预期向好,资金偏好风险资产。
黄金作为无息资产,在经济火热、股债双优的环境里,配置需求自然下降,高位多头选择获利了结,金价进入震荡整理阶段。
这种行情属于阶段性资金再平衡,不是长期趋势反转。
两种情景推演:黄金的拐点,藏在财政预期之中
情景一(当前基准情景):美国经济维持韧性,企业盈利尚可
市场对美国远期财政盈余预期保持稳定,财政风险溢价回落,美债名义收益率震荡下行。黄金处于底部震荡、逐步筑底阶段,等待催化,上行节奏偏慢。
情景二(中长期潜在拐点):企业盈利增长乏力,经济走弱
高利率带来的利息支出,成为美国政府沉重的被动支出,若税收收入无法覆盖持续走高的利息成本,政府未来财政总盈余的现值会持续收缩,债务持续累加。按照FTPL理论,物价水平会被重新定价,长期通胀预期显著走扩。
通胀预期上行幅度超过名义利率上行幅度,实际利率大幅回落。
此时,黄金将同时兑现两大价值:对抗主权财政带来的长期通胀,对冲经济下行风险,持有机会成本显著下降,即便名义利率依然处在高位,金价也会迎来趋势性上行行情。
总结与技术分析:
短期来看,美国强劲的经济数据修复市场对美债的信心,推动名义利率回落,金价完成探底。
但这一轮利率下行的本质,是财政风险溢价的回落,并非货币宽松,短期权益市场火热,黄金大概率维持震荡整理。
拉长周期,黄金的终极定价权不仅在美联储加息降息,也在市场对美国长期财政可持续性的预期。
一旦经济增长不及预期、税收收入跟不上债务利息扩张,FTPL的定价逻辑将会重新主导市场,黄金将迎来趋势性的回升行情。
技术面:现货黄金受到箱体下沿压制,同时这波反弹已经完成了近期利好的反应,后续走势需要其他增量的推动因素。
(现货黄金日线图,来源:易汇通)
北京时间21:04,现货黄金现报4357美元/盎司。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。