利率回落金價不漲?揭秘當前核心定價與拐點邏輯
2026-09-21 21:06:00
週一(9月21日)亞歐時段,美國2–30年期美債收益率全天持續走低,疊加美元指數回落,現貨黃金最終走出探底回升走勢,盤面同時消化前期高位多頭止盈壓力,目前金價交投於4365附近。
這裏有一個很關鍵的盤面疑問:美債收益率下行(對應美債價格上漲),傳統上對黃金屬於利好,為何盤中黃金沒有直接拉昇,反而先下探、尾盤才隨着美元回落逐步回升?用FTPL框架可以把這個矛盾解釋得非常清楚。
即有些情況,實際利率下降,黃金可能跟着一起跌,什麼情況呢?
先介紹一個公式FTPL以前文章講過,即美國的總債務=物價水平X美國政府盈餘總和的貼現。
描述了政府現在的借款對應的購買力應該最終可以通過未來的收入償還,這個合情合理。
所以當政府出現債務危機的時候,實際利率越高,代表政府債務問題越大,越還不上錢,假設總債務不變,政府盈餘總和貼現因為利息支出變多以及貼現率變高的情況下整體數值大幅變小,只有大幅抬高物價也就是降低人們的貨幣購買力才可以填上這個窟窿,這時候就會出現利率越高金價越漲,因為大幅抬高物價利好黃金這種一般等價物。
這套理論能夠解釋之前為何利率猛漲,金價也猛漲,然後在這個敍事目前緩和之際,同樣的今天利率回落,但是黃金也跟着回落也差不多一個意思,畢竟我們不能每次解釋金價回調就是獲利了結,這次金價回調的邏輯和上漲的邏輯都是相輔相成的。
美債與法國國債近期走勢對比,最能體現財政預期對債券收益率的影響。
法國財政赤字維持在GDP的5%,大選前景充滿不確定性,減税、養老金下調等政策預期進一步放大赤字壓力;
税收已經觸及高位,加税空間狹小,外資持有國債比例高達57%,資金出逃風險持續存在。
市場持續要求更高的風險補償,法德國債利差一路上行,逼近1%心理關口,市場甚至開始討論歐央行TPI工具作為“核選項”的啓用閾值。
反觀美國,強勁的消費、就業數據改變了市場對美國財政可持續性的預期。
經濟韌性推高税基,市場相信美國政府税收收入能夠得到支撐,對美債遠期債務爆倉的擔憂下降,債券需要的財政風險補償隨之降低。
資金不是因為利率下行被動買入美債,而是願意在高利率環境下主動配置美債,這和法國債市因財政惡化、風險溢價飆升形成鮮明反差。
正是市場對美國財政預期邊際修復,推動美債名義收益率回落,也影響了之前金價上漲的核心邏輯。
名義利率≠實際利率,是短期行情核心矛盾
金價直接錨定實際利率,而非名義利率。
本次美債名義收益率回落,源於市場下調美國主權債務風險溢價。
短期美國經濟強,通脹粘性仍存,TIPS實際利率下行幅度有限,這也是此前一段時間,即便債市收益率小幅回落,黃金也沒有立刻大幅上漲的核心原因。
只有當實際利率真正下行,黃金的機會成本才會實質性降低。
油價與通脹預期的雙向擾動
今天油價大幅走低,但是金價卻沒有明顯上漲,
一方面,中東地緣衝突緩和,地緣避險溢價快速回吐,壓制黃金反彈力度,;另一方面,油價並不具備短期大幅調整的明確利好,後期大概率還要上漲反覆。
權益市場資金分流,短期壓制黃金
納指等權益資產持續上行,企業盈利預期向好,資金偏好風險資產。
黃金作為無息資產,在經濟火熱、股債雙優的環境裏,配置需求自然下降,高位多頭選擇獲利了結,金價進入震盪整理階段。
這種行情屬於階段性資金再平衡,不是長期趨勢反轉。
情景一(當前基準情景):美國經濟維持韌性,企業盈利尚可
市場對美國遠期財政盈餘預期保持穩定,財政風險溢價回落,美債名義收益率震盪下行。黃金處於底部震盪、逐步築底階段,等待催化,上行節奏偏慢。
情景二(中長期潛在拐點):企業盈利增長乏力,經濟走弱
高利率帶來的利息支出,成為美國政府沉重的被動支出,若税收收入無法覆蓋持續走高的利息成本,政府未來財政總盈餘的現值會持續收縮,債務持續累加。按照FTPL理論,物價水平會被重新定價,長期通脹預期顯著走擴。
通脹預期上行幅度超過名義利率上行幅度,實際利率大幅回落。
此時,黃金將同時兑現兩大價值:對抗主權財政帶來的長期通脹,對沖經濟下行風險,持有機會成本顯著下降,即便名義利率依然處在高位,金價也會迎來趨勢性上行行情。
總結與技術分析:
短期來看,美國強勁的經濟數據修復市場對美債的信心,推動名義利率回落,金價完成探底。
但這一輪利率下行的本質,是財政風險溢價的回落,並非貨幣寬鬆,短期權益市場火熱,黃金大概率維持震盪整理。
拉長週期,黃金的終極定價權不僅在美聯儲加息降息,也在市場對美國長期財政可持續性的預期。
一旦經濟增長不及預期、税收收入跟不上債務利息擴張,FTPL的定價邏輯將會重新主導市場,黃金將迎來趨勢性的回升行情。
技術面:現貨黃金受到箱體下沿壓制,同時這波反彈已經完成了近期利好的反應,後續走勢需要其他增量的推動因素。
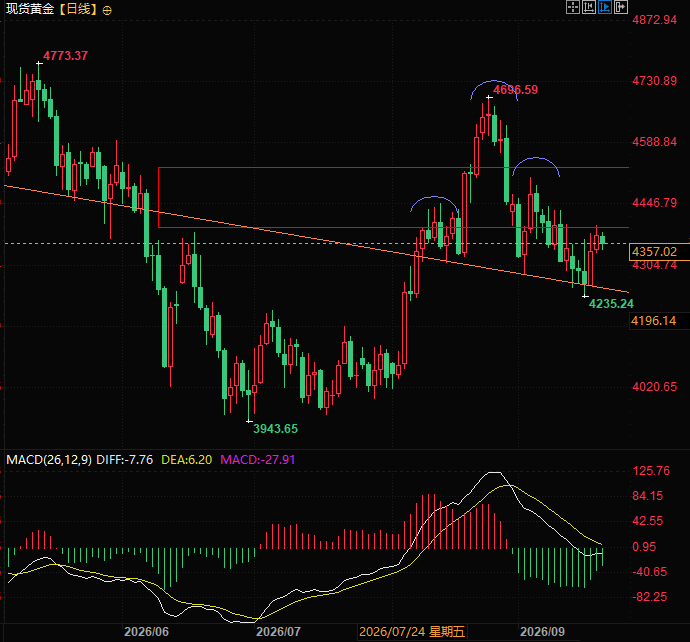
(現貨黃金日線圖,來源:易匯通)
北京時間21:04,現貨黃金現報4357美元/盎司。
這裏有一個很關鍵的盤面疑問:美債收益率下行(對應美債價格上漲),傳統上對黃金屬於利好,為何盤中黃金沒有直接拉昇,反而先下探、尾盤才隨着美元回落逐步回升?用FTPL框架可以把這個矛盾解釋得非常清楚。
即有些情況,實際利率下降,黃金可能跟着一起跌,什麼情況呢?
價格水平財政理論(FTPL),持有成本變高金價也能漲
先介紹一個公式FTPL以前文章講過,即美國的總債務=物價水平X美國政府盈餘總和的貼現。
描述了政府現在的借款對應的購買力應該最終可以通過未來的收入償還,這個合情合理。
所以當政府出現債務危機的時候,實際利率越高,代表政府債務問題越大,越還不上錢,假設總債務不變,政府盈餘總和貼現因為利息支出變多以及貼現率變高的情況下整體數值大幅變小,只有大幅抬高物價也就是降低人們的貨幣購買力才可以填上這個窟窿,這時候就會出現利率越高金價越漲,因為大幅抬高物價利好黃金這種一般等價物。
這套理論能夠解釋之前為何利率猛漲,金價也猛漲,然後在這個敍事目前緩和之際,同樣的今天利率回落,但是黃金也跟着回落也差不多一個意思,畢竟我們不能每次解釋金價回調就是獲利了結,這次金價回調的邏輯和上漲的邏輯都是相輔相成的。
美債與法債的分化:風險溢價的定價差異
美債與法國國債近期走勢對比,最能體現財政預期對債券收益率的影響。
法國財政赤字維持在GDP的5%,大選前景充滿不確定性,減税、養老金下調等政策預期進一步放大赤字壓力;
税收已經觸及高位,加税空間狹小,外資持有國債比例高達57%,資金出逃風險持續存在。
市場持續要求更高的風險補償,法德國債利差一路上行,逼近1%心理關口,市場甚至開始討論歐央行TPI工具作為“核選項”的啓用閾值。
反觀美國,強勁的消費、就業數據改變了市場對美國財政可持續性的預期。
經濟韌性推高税基,市場相信美國政府税收收入能夠得到支撐,對美債遠期債務爆倉的擔憂下降,債券需要的財政風險補償隨之降低。
資金不是因為利率下行被動買入美債,而是願意在高利率環境下主動配置美債,這和法國債市因財政惡化、風險溢價飆升形成鮮明反差。
正是市場對美國財政預期邊際修復,推動美債名義收益率回落,也影響了之前金價上漲的核心邏輯。
近期影響金價波動的多重因素拆解
名義利率≠實際利率,是短期行情核心矛盾
金價直接錨定實際利率,而非名義利率。
本次美債名義收益率回落,源於市場下調美國主權債務風險溢價。
短期美國經濟強,通脹粘性仍存,TIPS實際利率下行幅度有限,這也是此前一段時間,即便債市收益率小幅回落,黃金也沒有立刻大幅上漲的核心原因。
只有當實際利率真正下行,黃金的機會成本才會實質性降低。
油價與通脹預期的雙向擾動
今天油價大幅走低,但是金價卻沒有明顯上漲,
一方面,中東地緣衝突緩和,地緣避險溢價快速回吐,壓制黃金反彈力度,;另一方面,油價並不具備短期大幅調整的明確利好,後期大概率還要上漲反覆。
權益市場資金分流,短期壓制黃金
納指等權益資產持續上行,企業盈利預期向好,資金偏好風險資產。
黃金作為無息資產,在經濟火熱、股債雙優的環境裏,配置需求自然下降,高位多頭選擇獲利了結,金價進入震盪整理階段。
這種行情屬於階段性資金再平衡,不是長期趨勢反轉。
兩種情景推演:黃金的拐點,藏在財政預期之中
情景一(當前基準情景):美國經濟維持韌性,企業盈利尚可
市場對美國遠期財政盈餘預期保持穩定,財政風險溢價回落,美債名義收益率震盪下行。黃金處於底部震盪、逐步築底階段,等待催化,上行節奏偏慢。
情景二(中長期潛在拐點):企業盈利增長乏力,經濟走弱
高利率帶來的利息支出,成為美國政府沉重的被動支出,若税收收入無法覆蓋持續走高的利息成本,政府未來財政總盈餘的現值會持續收縮,債務持續累加。按照FTPL理論,物價水平會被重新定價,長期通脹預期顯著走擴。
通脹預期上行幅度超過名義利率上行幅度,實際利率大幅回落。
此時,黃金將同時兑現兩大價值:對抗主權財政帶來的長期通脹,對沖經濟下行風險,持有機會成本顯著下降,即便名義利率依然處在高位,金價也會迎來趨勢性上行行情。
總結與技術分析:
短期來看,美國強勁的經濟數據修復市場對美債的信心,推動名義利率回落,金價完成探底。
但這一輪利率下行的本質,是財政風險溢價的回落,並非貨幣寬鬆,短期權益市場火熱,黃金大概率維持震盪整理。
拉長週期,黃金的終極定價權不僅在美聯儲加息降息,也在市場對美國長期財政可持續性的預期。
一旦經濟增長不及預期、税收收入跟不上債務利息擴張,FTPL的定價邏輯將會重新主導市場,黃金將迎來趨勢性的回升行情。
技術面:現貨黃金受到箱體下沿壓制,同時這波反彈已經完成了近期利好的反應,後續走勢需要其他增量的推動因素。
(現貨黃金日線圖,來源:易匯通)
北京時間21:04,現貨黃金現報4357美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。