金银比回到66附近,白银走的是哪一条折现路径
2026-09-22 19:06:49
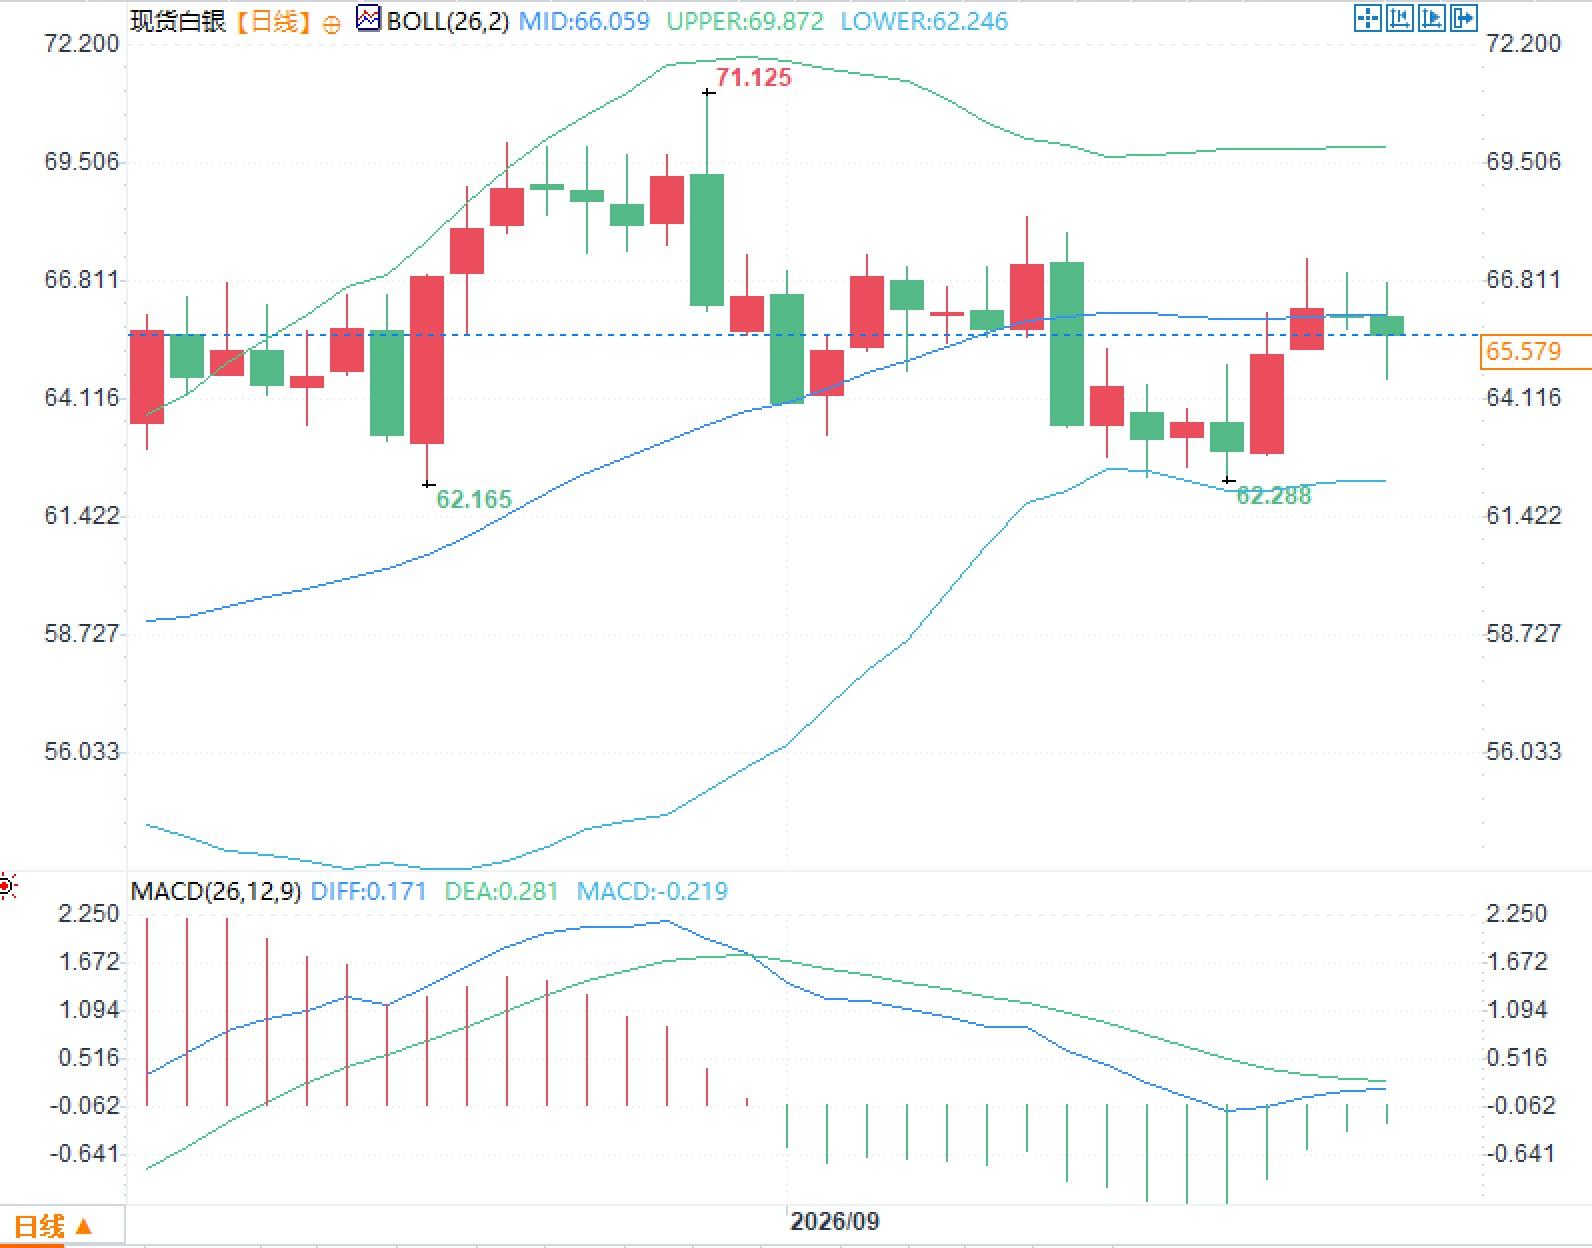
9月22日周二,现货白银当前运行在65.5美元/盎司附近,较前一交易日有所回落,但仍处在9月中旬反弹后的整理带中。同日现货黄金约4320美元/盎司至4350美元/盎司,金银比约66倍。
美联储在9月16日将联邦基金利率目标区间上调25个基点至3.75%至4.00%,点阵图中值显示2026年末政策利率约4.1%,18位官员中有12位倾向于年内再加一次。美联储主席沃什在会后记者会上沿用杰克逊霍尔口径,称“今夏通胀读数并没有告诉我,潜在趋势已出现有意义的改善”。市场最初把加息读成鹰派再定价,随后迅速回摆:点阵路径并不比会前定价更陡,沃什也拒绝用点阵绑定自身,贵金属因此并未按“加息即承压”的机械逻辑下行。与此同时,海湾冲突缓和预期压低油价,通胀溢价和后续加息斜率被重新讨论。有消息称伊朗提出若美方放松港口海上封锁,可在7日内恢复霍尔木兹海峡通航。纽约联合国大会周期内,相关接触正在进行。白银同时具备货币属性和工业属性,定价被拆成三块:政策路径、能源通胀溢价、仓位与数据的边际冲击。
美联储这次议息的关键不在25个基点本身,而在点阵、声明与主席口径是否同步抬升终值。联邦基金有效利率已升至约3.88%。点阵中值把2026年末政策利率放到4.1%,2027年仍在4.1%,2028年3.9%,更长期3.2%。中值只比6月上修约30个基点,并不等于把紧缩斜率一次性抬到市场最鹰的那一档。沃什本人不提交点阵,并公开反对前瞻指引。市场因此把“多数官员再加一次”读成委员会内部的概率分布,而不是主席已经锁定的路径。
沃什8月28日在杰克逊霍尔说:“标准很明确,必须确信潜在通胀正以足够速度、清晰地朝目标移动,否则还有工作要做。”他把持续65个月高于目标的通胀责任归到央行,并称2%的PCE目标是“确定且固定的”。9月16日他再次强调,今夏读数不能证明潜在趋势已改善,加息是在收回一部分宽松,且“很难把当前金融条件描述成限制性的”。这套表述偏紧,但缺少时间表。贵金属交易的是实际利率预期和风险溢价,不是议息当天的动作。当路径斜率低于会前定价,白银可以在加息之后仍维持相对抗跌,这是预期差,不是情绪口号。
数据锚点同样具体。美国7月PCE同比3.7%,核心PCE同比3.4%;8月CPI同比3.4%,核心CPI同比约2.4%,当月核心环比0.3%,能源项贡献了总体的一部分。美国8月非农增加16.2万人,失业率4.1%。沃什还提到PCE分项中仍有相当比例同比高于3%。对白银而言,真正敏感的是后续数据会把点阵里那一次加息的概率抬高还是打回。仓位和预期一旦拉伸,哪怕只是温和低于预期的数据,也会改写实际利率定价,贵金属的折现率随之摆动。
白银本轮定价里,能源是比口号更硬的变量。冲突推高油价后,美国PCE同比从一年前约2.5%升至年中前后的4%附近,美联储9月预测把2026年PCE同比中值上修至3.7%,核心PCE至3.4%,并显示2%要到2029年前后才回到点阵中值。油价回落至100美元/桶下方,直接削弱了“能源通胀会迫使政策连续上修”的线性外推。
霍尔木兹海峡承担全球原油和成品油的重要转运份额。通航受阻时,油价把冲突溢价写进通胀预期;通航预期修复时,溢价回吐。有消息称伊朗提出,若对方放松港口海上封锁并调整海峡周边军事行动,可在7日内恢复通航。卡塔尔方面希望哪怕形成临时安排,也能恢复航行并给谈判腾出空间。
油价回落先改变近月通胀预期,再改变对美联储反应函数的定价,最后才进入贵金属的实际利率折现。白银工业需求对经济周期敏感,货币属性对实际利率和避险溢价敏感,两条线在能源冲击里会短暂同向。缓和预期若持续,通胀溢价下降,加息终值被重新讨论,白银的持有成本压力减轻;若谈判反复、航道风险再起,油价回抽会重新抬升加息概率。当前油价仍明显高于一年前约60美元/桶的水平,只是从冲高后的极端溢价回落,不能把回落写成通胀问题已经消失。
当前市场定价已经把美联储“再加一次”写进点阵中值,也把霍尔木兹缓和写成油价回落的一部分。两边都有拥挤的地方。政策一侧,市场一度按更陡的加息路径交易,随后发现沃什既加息、又拒绝把点阵当成自己的承诺,于是把过热的鹰派溢价撤下来。能源一侧,地缘缓和消息交易的是条件句:7日内复航取决于封锁是否放松,并不等于航道已经恢复常态。拥挤之后,下一份数据的权重会高于平时。
接下来,9月30日将公布美国二季度GDP第三次估值和8月个人收入与支出(含PCE),10月2日是美国9月就业报告,10月14日是9月CPI。沃什的反应函数强调趋势而非单月,但市场定价往往先对单月误差做出反应,再在后续会议里校正。若数据连续低于已被抬高的加息定价,实际利率预期回落,贵金属的折现压力减轻;若核心分项再度加快,点阵里那一次加息的概率会被重新加满。
白银还要单独看供需弹性。它既是贵金属,也是光伏、电子和工业催化剂的原材料。政策利率和油价决定持有成本和通胀溢价,工业订单决定实物需求的斜率。当宏观叙事从“冲突溢价推升能源通胀”切到“缓和预期压低加息终值”,金融属性的权重会短暂超过工业属性;一旦航道风险再定价,两条线可能重新拧在一起。
美联储在9月16日将联邦基金利率目标区间上调25个基点至3.75%至4.00%,点阵图中值显示2026年末政策利率约4.1%,18位官员中有12位倾向于年内再加一次。美联储主席沃什在会后记者会上沿用杰克逊霍尔口径,称“今夏通胀读数并没有告诉我,潜在趋势已出现有意义的改善”。市场最初把加息读成鹰派再定价,随后迅速回摆:点阵路径并不比会前定价更陡,沃什也拒绝用点阵绑定自身,贵金属因此并未按“加息即承压”的机械逻辑下行。与此同时,海湾冲突缓和预期压低油价,通胀溢价和后续加息斜率被重新讨论。有消息称伊朗提出若美方放松港口海上封锁,可在7日内恢复霍尔木兹海峡通航。纽约联合国大会周期内,相关接触正在进行。白银同时具备货币属性和工业属性,定价被拆成三块:政策路径、能源通胀溢价、仓位与数据的边际冲击。
政策定价:市场在消化加息,而不是在交易路径陡峭化
美联储这次议息的关键不在25个基点本身,而在点阵、声明与主席口径是否同步抬升终值。联邦基金有效利率已升至约3.88%。点阵中值把2026年末政策利率放到4.1%,2027年仍在4.1%,2028年3.9%,更长期3.2%。中值只比6月上修约30个基点,并不等于把紧缩斜率一次性抬到市场最鹰的那一档。沃什本人不提交点阵,并公开反对前瞻指引。市场因此把“多数官员再加一次”读成委员会内部的概率分布,而不是主席已经锁定的路径。
沃什8月28日在杰克逊霍尔说:“标准很明确,必须确信潜在通胀正以足够速度、清晰地朝目标移动,否则还有工作要做。”他把持续65个月高于目标的通胀责任归到央行,并称2%的PCE目标是“确定且固定的”。9月16日他再次强调,今夏读数不能证明潜在趋势已改善,加息是在收回一部分宽松,且“很难把当前金融条件描述成限制性的”。这套表述偏紧,但缺少时间表。贵金属交易的是实际利率预期和风险溢价,不是议息当天的动作。当路径斜率低于会前定价,白银可以在加息之后仍维持相对抗跌,这是预期差,不是情绪口号。
数据锚点同样具体。美国7月PCE同比3.7%,核心PCE同比3.4%;8月CPI同比3.4%,核心CPI同比约2.4%,当月核心环比0.3%,能源项贡献了总体的一部分。美国8月非农增加16.2万人,失业率4.1%。沃什还提到PCE分项中仍有相当比例同比高于3%。对白银而言,真正敏感的是后续数据会把点阵里那一次加息的概率抬高还是打回。仓位和预期一旦拉伸,哪怕只是温和低于预期的数据,也会改写实际利率定价,贵金属的折现率随之摆动。
能源回落改写通胀溢价:霍尔木兹缓和预期的传导链条
白银本轮定价里,能源是比口号更硬的变量。冲突推高油价后,美国PCE同比从一年前约2.5%升至年中前后的4%附近,美联储9月预测把2026年PCE同比中值上修至3.7%,核心PCE至3.4%,并显示2%要到2029年前后才回到点阵中值。油价回落至100美元/桶下方,直接削弱了“能源通胀会迫使政策连续上修”的线性外推。
霍尔木兹海峡承担全球原油和成品油的重要转运份额。通航受阻时,油价把冲突溢价写进通胀预期;通航预期修复时,溢价回吐。有消息称伊朗提出,若对方放松港口海上封锁并调整海峡周边军事行动,可在7日内恢复通航。卡塔尔方面希望哪怕形成临时安排,也能恢复航行并给谈判腾出空间。
油价回落先改变近月通胀预期,再改变对美联储反应函数的定价,最后才进入贵金属的实际利率折现。白银工业需求对经济周期敏感,货币属性对实际利率和避险溢价敏感,两条线在能源冲击里会短暂同向。缓和预期若持续,通胀溢价下降,加息终值被重新讨论,白银的持有成本压力减轻;若谈判反复、航道风险再起,油价回抽会重新抬升加息概率。当前油价仍明显高于一年前约60美元/桶的水平,只是从冲高后的极端溢价回落,不能把回落写成通胀问题已经消失。
数据窗口:仓位与预期拉伸后,边际信息权重上升
当前市场定价已经把美联储“再加一次”写进点阵中值,也把霍尔木兹缓和写成油价回落的一部分。两边都有拥挤的地方。政策一侧,市场一度按更陡的加息路径交易,随后发现沃什既加息、又拒绝把点阵当成自己的承诺,于是把过热的鹰派溢价撤下来。能源一侧,地缘缓和消息交易的是条件句:7日内复航取决于封锁是否放松,并不等于航道已经恢复常态。拥挤之后,下一份数据的权重会高于平时。
接下来,9月30日将公布美国二季度GDP第三次估值和8月个人收入与支出(含PCE),10月2日是美国9月就业报告,10月14日是9月CPI。沃什的反应函数强调趋势而非单月,但市场定价往往先对单月误差做出反应,再在后续会议里校正。若数据连续低于已被抬高的加息定价,实际利率预期回落,贵金属的折现压力减轻;若核心分项再度加快,点阵里那一次加息的概率会被重新加满。
白银还要单独看供需弹性。它既是贵金属,也是光伏、电子和工业催化剂的原材料。政策利率和油价决定持有成本和通胀溢价,工业订单决定实物需求的斜率。当宏观叙事从“冲突溢价推升能源通胀”切到“缓和预期压低加息终值”,金融属性的权重会短暂超过工业属性;一旦航道风险再定价,两条线可能重新拧在一起。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。