金銀比回到66附近,白銀走的是哪一條折現路徑
2026-09-22 19:06:49
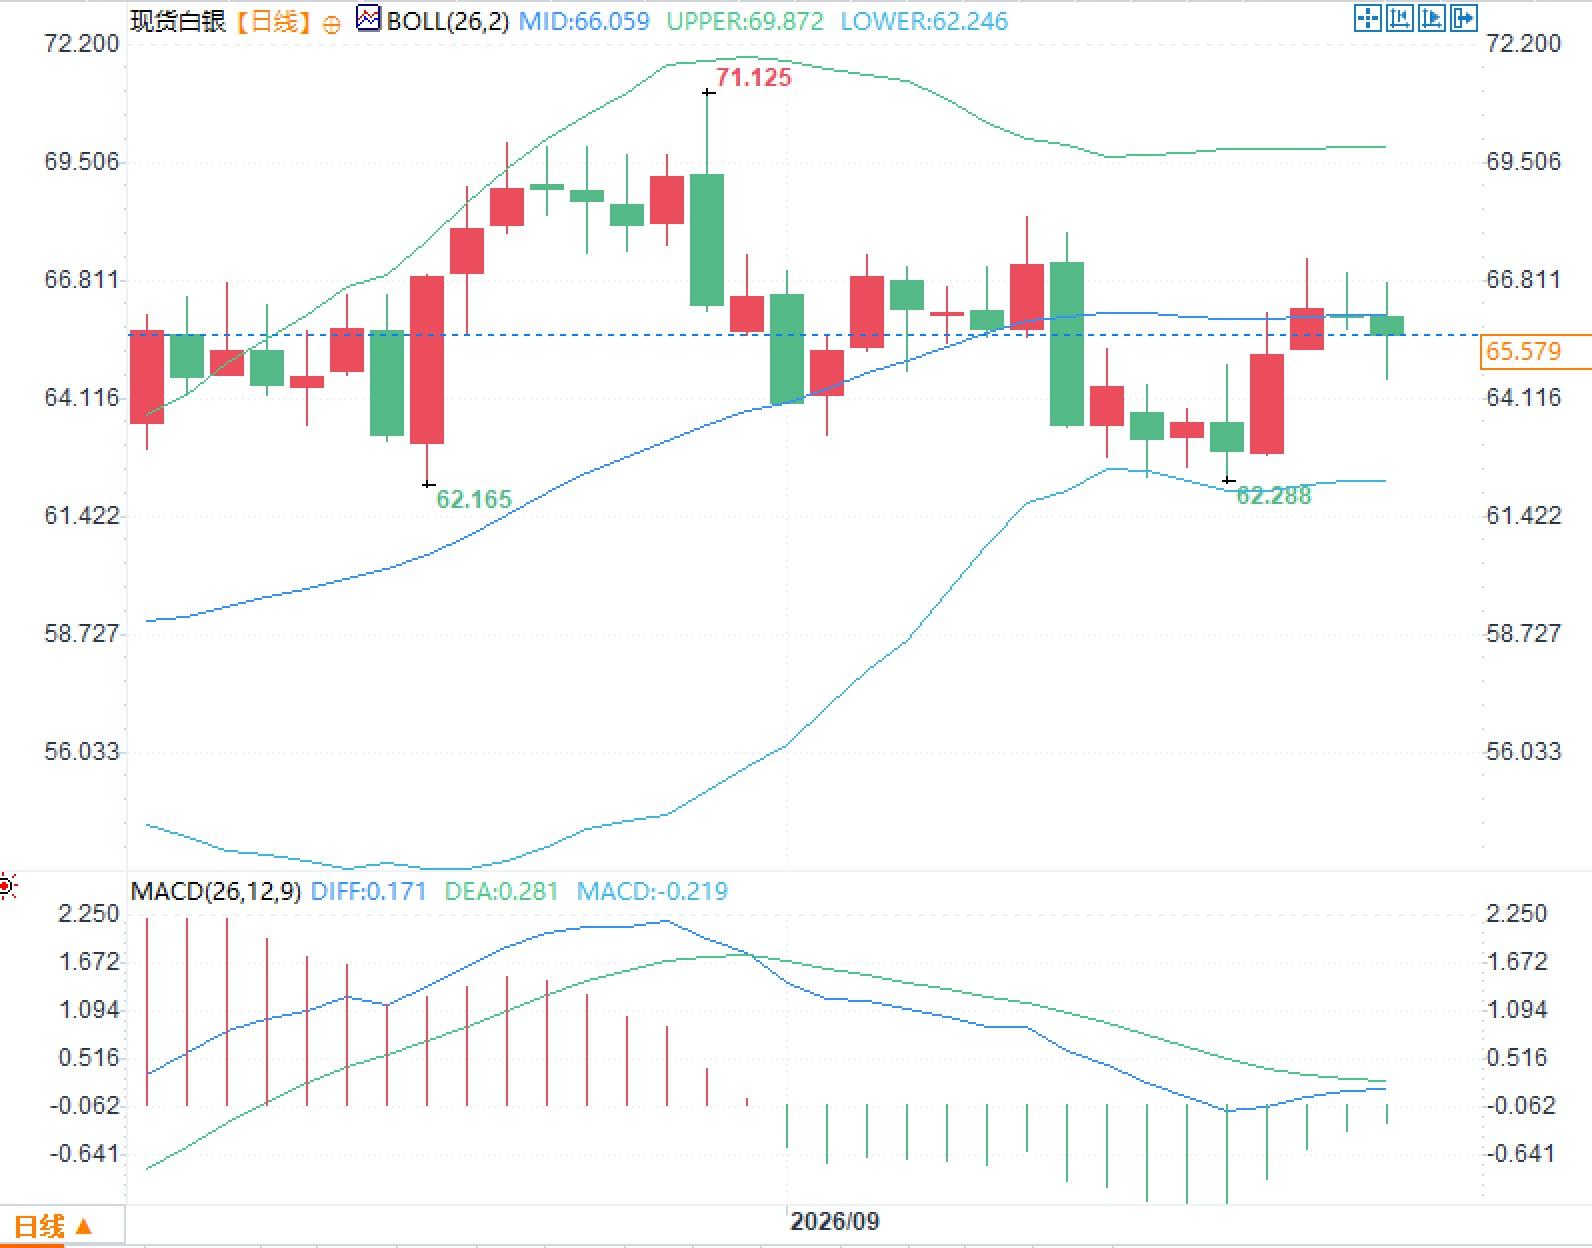
9月22日週二,現貨白銀當前運行在65.5美元/盎司附近,較前一交易日有所回落,但仍處在9月中旬反彈後的整理帶中。同日現貨黃金約4320美元/盎司至4350美元/盎司,金銀比約66倍。
美聯儲在9月16日將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,點陣圖中值顯示2026年末政策利率約4.1%,18位官員中有12位傾向於年內再加一次。美聯儲主席沃什在會後記者會上沿用傑克遜霍爾口徑,稱“今夏通脹讀數並沒有告訴我,潛在趨勢已出現有意義的改善”。市場最初把加息讀成鷹派再定價,隨後迅速回擺:點陣路徑並不比會前定價更陡,沃什也拒絕用點陣綁定自身,貴金屬因此並未按“加息即承壓”的機械邏輯下行。與此同時,海灣衝突緩和預期壓低油價,通脹溢價和後續加息斜率被重新討論。有消息稱伊朗提出若美方放鬆港口海上封鎖,可在7日內恢復霍爾木茲海峽通航。紐約聯合國大會週期內,相關接觸正在進行。白銀同時具備貨幣屬性和工業屬性,定價被拆成三塊:政策路徑、能源通脹溢價、倉位與數據的邊際衝擊。
美聯儲這次議息的關鍵不在25個基點本身,而在點陣、聲明與主席口徑是否同步抬升終值。聯邦基金有效利率已升至約3.88%。點陣中值把2026年末政策利率放到4.1%,2027年仍在4.1%,2028年3.9%,更長期3.2%。中值只比6月上修約30個基點,並不等於把緊縮斜率一次性抬到市場最鷹的那一檔。沃什本人不提交點陣,並公開反對前瞻指引。市場因此把“多數官員再加一次”讀成委員會內部的概率分佈,而不是主席已經鎖定的路徑。
沃什8月28日在傑克遜霍爾説:“標準很明確,必須確信潛在通脹正以足夠速度、清晰地朝目標移動,否則還有工作要做。”他把持續65個月高於目標的通脹責任歸到央行,並稱2%的PCE目標是“確定且固定的”。9月16日他再次強調,今夏讀數不能證明潛在趨勢已改善,加息是在收回一部分寬鬆,且“很難把當前金融條件描述成限制性的”。這套表述偏緊,但缺少時間表。貴金屬交易的是實際利率預期和風險溢價,不是議息當天的動作。當路徑斜率低於會前定價,白銀可以在加息之後仍維持相對抗跌,這是預期差,不是情緒口號。
數據錨點同樣具體。美國7月PCE同比3.7%,核心PCE同比3.4%;8月CPI同比3.4%,核心CPI同比約2.4%,當月核心環比0.3%,能源項貢獻了總體的一部分。美國8月非農增加16.2萬人,失業率4.1%。沃什還提到PCE分項中仍有相當比例同比高於3%。對白銀而言,真正敏感的是後續數據會把點陣裏那一次加息的概率抬高還是打回。倉位和預期一旦拉伸,哪怕只是温和低於預期的數據,也會改寫實際利率定價,貴金屬的折現率隨之擺動。
白銀本輪定價裏,能源是比口號更硬的變量。衝突推高油價後,美國PCE同比從一年前約2.5%升至年中前後的4%附近,美聯儲9月預測把2026年PCE同比中值上修至3.7%,核心PCE至3.4%,並顯示2%要到2029年前後才回到點陣中值。油價回落至100美元/桶下方,直接削弱了“能源通脹會迫使政策連續上修”的線性外推。
霍爾木茲海峽承擔全球原油和成品油的重要轉運份額。通航受阻時,油價把衝突溢價寫進通脹預期;通航預期修復時,溢價回吐。有消息稱伊朗提出,若對方放鬆港口海上封鎖並調整海峽周邊軍事行動,可在7日內恢復通航。卡塔爾方面希望哪怕形成臨時安排,也能恢復航行並給談判騰出空間。
油價回落先改變近月通脹預期,再改變對美聯儲反應函數的定價,最後才進入貴金屬的實際利率折現。白銀工業需求對經濟週期敏感,貨幣屬性對實際利率和避險溢價敏感,兩條線在能源衝擊裏會短暫同向。緩和預期若持續,通脹溢價下降,加息終值被重新討論,白銀的持有成本壓力減輕;若談判反覆、航道風險再起,油價回抽會重新抬升加息概率。當前油價仍明顯高於一年前約60美元/桶的水平,只是從衝高後的極端溢價回落,不能把回落寫成通脹問題已經消失。
當前市場定價已經把美聯儲“再加一次”寫進點陣中值,也把霍爾木茲緩和寫成油價回落的一部分。兩邊都有擁擠的地方。政策一側,市場一度按更陡的加息路徑交易,隨後發現沃什既加息、又拒絕把點陣當成自己的承諾,於是把過熱的鷹派溢價撤下來。能源一側,地緣緩和消息交易的是條件句:7日內復航取決於封鎖是否放鬆,並不等於航道已經恢復常態。擁擠之後,下一份數據的權重會高於平時。
接下來,9月30日將公佈美國二季度GDP第三次估值和8月個人收入與支出(含PCE),10月2日是美國9月就業報告,10月14日是9月CPI。沃什的反應函數強調趨勢而非單月,但市場定價往往先對單月誤差做出反應,再在後續會議裏校正。若數據連續低於已被抬高的加息定價,實際利率預期回落,貴金屬的折現壓力減輕;若核心分項再度加快,點陣裏那一次加息的概率會被重新加滿。
白銀還要單獨看供需彈性。它既是貴金屬,也是光伏、電子和工業催化劑的原材料。政策利率和油價決定持有成本和通脹溢價,工業訂單決定實物需求的斜率。當宏觀敍事從“衝突溢價推升能源通脹”切到“緩和預期壓低加息終值”,金融屬性的權重會短暫超過工業屬性;一旦航道風險再定價,兩條線可能重新擰在一起。
美聯儲在9月16日將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,點陣圖中值顯示2026年末政策利率約4.1%,18位官員中有12位傾向於年內再加一次。美聯儲主席沃什在會後記者會上沿用傑克遜霍爾口徑,稱“今夏通脹讀數並沒有告訴我,潛在趨勢已出現有意義的改善”。市場最初把加息讀成鷹派再定價,隨後迅速回擺:點陣路徑並不比會前定價更陡,沃什也拒絕用點陣綁定自身,貴金屬因此並未按“加息即承壓”的機械邏輯下行。與此同時,海灣衝突緩和預期壓低油價,通脹溢價和後續加息斜率被重新討論。有消息稱伊朗提出若美方放鬆港口海上封鎖,可在7日內恢復霍爾木茲海峽通航。紐約聯合國大會週期內,相關接觸正在進行。白銀同時具備貨幣屬性和工業屬性,定價被拆成三塊:政策路徑、能源通脹溢價、倉位與數據的邊際衝擊。
政策定價:市場在消化加息,而不是在交易路徑陡峭化
美聯儲這次議息的關鍵不在25個基點本身,而在點陣、聲明與主席口徑是否同步抬升終值。聯邦基金有效利率已升至約3.88%。點陣中值把2026年末政策利率放到4.1%,2027年仍在4.1%,2028年3.9%,更長期3.2%。中值只比6月上修約30個基點,並不等於把緊縮斜率一次性抬到市場最鷹的那一檔。沃什本人不提交點陣,並公開反對前瞻指引。市場因此把“多數官員再加一次”讀成委員會內部的概率分佈,而不是主席已經鎖定的路徑。
沃什8月28日在傑克遜霍爾説:“標準很明確,必須確信潛在通脹正以足夠速度、清晰地朝目標移動,否則還有工作要做。”他把持續65個月高於目標的通脹責任歸到央行,並稱2%的PCE目標是“確定且固定的”。9月16日他再次強調,今夏讀數不能證明潛在趨勢已改善,加息是在收回一部分寬鬆,且“很難把當前金融條件描述成限制性的”。這套表述偏緊,但缺少時間表。貴金屬交易的是實際利率預期和風險溢價,不是議息當天的動作。當路徑斜率低於會前定價,白銀可以在加息之後仍維持相對抗跌,這是預期差,不是情緒口號。
數據錨點同樣具體。美國7月PCE同比3.7%,核心PCE同比3.4%;8月CPI同比3.4%,核心CPI同比約2.4%,當月核心環比0.3%,能源項貢獻了總體的一部分。美國8月非農增加16.2萬人,失業率4.1%。沃什還提到PCE分項中仍有相當比例同比高於3%。對白銀而言,真正敏感的是後續數據會把點陣裏那一次加息的概率抬高還是打回。倉位和預期一旦拉伸,哪怕只是温和低於預期的數據,也會改寫實際利率定價,貴金屬的折現率隨之擺動。
能源回落改寫通脹溢價:霍爾木茲緩和預期的傳導鏈條
白銀本輪定價裏,能源是比口號更硬的變量。衝突推高油價後,美國PCE同比從一年前約2.5%升至年中前後的4%附近,美聯儲9月預測把2026年PCE同比中值上修至3.7%,核心PCE至3.4%,並顯示2%要到2029年前後才回到點陣中值。油價回落至100美元/桶下方,直接削弱了“能源通脹會迫使政策連續上修”的線性外推。
霍爾木茲海峽承擔全球原油和成品油的重要轉運份額。通航受阻時,油價把衝突溢價寫進通脹預期;通航預期修復時,溢價回吐。有消息稱伊朗提出,若對方放鬆港口海上封鎖並調整海峽周邊軍事行動,可在7日內恢復通航。卡塔爾方面希望哪怕形成臨時安排,也能恢復航行並給談判騰出空間。
油價回落先改變近月通脹預期,再改變對美聯儲反應函數的定價,最後才進入貴金屬的實際利率折現。白銀工業需求對經濟週期敏感,貨幣屬性對實際利率和避險溢價敏感,兩條線在能源衝擊裏會短暫同向。緩和預期若持續,通脹溢價下降,加息終值被重新討論,白銀的持有成本壓力減輕;若談判反覆、航道風險再起,油價回抽會重新抬升加息概率。當前油價仍明顯高於一年前約60美元/桶的水平,只是從衝高後的極端溢價回落,不能把回落寫成通脹問題已經消失。
數據窗口:倉位與預期拉伸後,邊際信息權重上升
當前市場定價已經把美聯儲“再加一次”寫進點陣中值,也把霍爾木茲緩和寫成油價回落的一部分。兩邊都有擁擠的地方。政策一側,市場一度按更陡的加息路徑交易,隨後發現沃什既加息、又拒絕把點陣當成自己的承諾,於是把過熱的鷹派溢價撤下來。能源一側,地緣緩和消息交易的是條件句:7日內復航取決於封鎖是否放鬆,並不等於航道已經恢復常態。擁擠之後,下一份數據的權重會高於平時。
接下來,9月30日將公佈美國二季度GDP第三次估值和8月個人收入與支出(含PCE),10月2日是美國9月就業報告,10月14日是9月CPI。沃什的反應函數強調趨勢而非單月,但市場定價往往先對單月誤差做出反應,再在後續會議裏校正。若數據連續低於已被抬高的加息定價,實際利率預期回落,貴金屬的折現壓力減輕;若核心分項再度加快,點陣裏那一次加息的概率會被重新加滿。
白銀還要單獨看供需彈性。它既是貴金屬,也是光伏、電子和工業催化劑的原材料。政策利率和油價決定持有成本和通脹溢價,工業訂單決定實物需求的斜率。當宏觀敍事從“衝突溢價推升能源通脹”切到“緩和預期壓低加息終值”,金融屬性的權重會短暫超過工業屬性;一旦航道風險再定價,兩條線可能重新擰在一起。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。