1.14失守之后,欧元兑美元的下一站在哪里?
2026-09-24 15:48:01
周四(9月24日)欧洲时段,欧元兑美元一度触及1.1368,创7月29日以来的新低。当前微幅反弹至1.1390附近。
丹斯克银行研究团队指出,强劲的美国PMI和美联储鹰派定价打压欧元兑美元。美国综合PMI大幅上升,推动市场预期美联储10月再次加息,并将欧元兑美元拉至1.14下方。
该团队强调,服务业投入价格上升和金融条件收紧是美元兑欧元走强的关键驱动因素。
欧元区9月综合采购经理人指数(PMI)闪速数据强劲超预期,升至53.1,远高于市场预期的51.7以及8月前值52.0,创下三年多以来最高水平。服务业成为主要推动力,指数升至53.0(预期51.4,前值51.6),制造业则保持稳定在52.7(预期52.6,前值52.7)。
数据显示,新订单增速达到2022年5月以来最快,积压订单也自2022年6月以来首次增加,就业虽温和上升但整体扩张动能增强。
德国连续第三个月扩张且增速接近一年高点,法国则在连续十个月收缩后重返增长区间,进一步巩固了区域复苏基础。所有价格指数均出现上升,服务业产出价格达到2024年初以来最高水平。
这反映出更高能源成本可能正在向更广泛领域蔓延,尽管当前绝对水平尚不至于引发过度担忧。投入成本和产出价格增速均为四个月来最快,显示通胀压力有所重燃。增长与通胀同步上行,使得该数据对欧洲央行整体偏鹰派。短端利率在数据发布后显著攀升。
丹斯克银行预计欧洲央行仍有两次加息空间,而未来一个月的能源价格走势将决定首次加息是否最早在10月落地。总体来看,欧元区经济展现出较强韧性,但价格压力回升将增加货币政策进一步收紧的可能性。
美国9月综合采购经理指数PMI同样大幅超出预期,从8月的56.0升至58.4,创下近年来最强增长动能。制造业指数从53.9跃升至57.0,新订单、产出和就业均出现明显改善;服务业则从56.5升至58.7,表现尤为亮眼。
细节显示,服务业投入价格正以2022年11月以来最快速度上升,表明当前价格压力可能难以单纯用能源成本来解释,更广泛的成本传导正在显现。就业创造速度达到逾四年最快,企业积极增加人手以满足需求,但积压订单上升和供应链延迟加剧,也反映出产能紧张状况。
该数据与欧元区一样整体偏鹰派,强化了市场对美联储继续收紧政策的预期。欧元兑美元随即跌破1.14关口,市场定价美联储10月再次加息的概率升至约70%。服务业主导的扩张叠加制造业反弹,显示美国私人部门活动加速至五年多来最快水平,对应潜在GDP增长动能较强。
然而,投入成本因能源价格飙升而显著走高,进一步恶化通胀前景,增加了政策制定者在增长与价格稳定之间权衡的难度。整体而言,美国数据不仅支撑美元走强,也加剧了全球利率预期的上行压力。
昨日过热的美国9月综合采购经理指数PMI数据在欧洲晚间交易时段引发金融条件急剧收紧。股票市场与债券市场同步下跌,投资者迅速调整风险敞口。美元兑所有其他G10货币全面走强,反映出市场对美联储政策路径的重新定价。
强于预期的美国数据不仅通过抬升利率预期直接支撑美元,还通过降低风险偏好和收紧金融条件,进一步强化了美元作为避险资产的吸引力。跨资产反应清晰显示,美国经济韧性超预期正在改变全球资金流向。债券收益率上行导致估值承压,股市回调则放大了避险情绪。
欧元等货币在自身数据偏鹰的情况下仍对美元走弱,凸显美国增长优势的主导作用。金融条件收紧可能对后续风险资产构成压力,同时也考验各国央行在应对潜在通胀回升时的政策协调空间。
整体市场动态表明,美国数据超预期正成为驱动短期汇率和利率波动的核心因素,投资者需密切关注后续通胀与就业数据对政策预期的进一步影响。
丹斯克银行指出,美国和欧元区PMI均超预期,但美国数据更为火热,服务业投入价格创2022年11月以来最快,市场定价美联储10月加息概率70%,欧元兑美元被拉至1.14下方。
欧元区PMI同样偏鹰派,服务业产出价格创2024年初以来最高,短端利率显著上升,丹斯克预计欧洲央行还有两次加息,首次可能最早在10月。金融条件急剧收紧,股债双杀,美元兑所有G10货币走强。
未来需关注未来一个月能源价格对欧洲央行10月决策的影响、美国通胀与就业数据对美联储路径的验证,以及金融条件收紧对风险资产的持续压力。
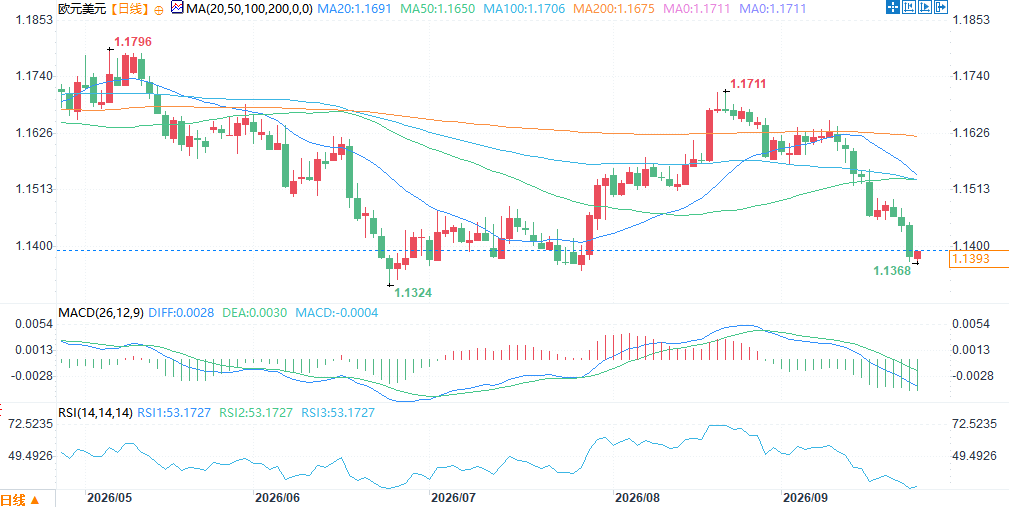
(欧元兑美元日线图,)
北京时间15:45,欧元兑美元报1.1393/94。
丹斯克银行研究团队指出,强劲的美国PMI和美联储鹰派定价打压欧元兑美元。美国综合PMI大幅上升,推动市场预期美联储10月再次加息,并将欧元兑美元拉至1.14下方。
该团队强调,服务业投入价格上升和金融条件收紧是美元兑欧元走强的关键驱动因素。
欧元区PMI超预期上行,服务业领涨,价格指标全面走高
欧元区9月综合采购经理人指数(PMI)闪速数据强劲超预期,升至53.1,远高于市场预期的51.7以及8月前值52.0,创下三年多以来最高水平。服务业成为主要推动力,指数升至53.0(预期51.4,前值51.6),制造业则保持稳定在52.7(预期52.6,前值52.7)。
数据显示,新订单增速达到2022年5月以来最快,积压订单也自2022年6月以来首次增加,就业虽温和上升但整体扩张动能增强。
德国连续第三个月扩张且增速接近一年高点,法国则在连续十个月收缩后重返增长区间,进一步巩固了区域复苏基础。所有价格指数均出现上升,服务业产出价格达到2024年初以来最高水平。
这反映出更高能源成本可能正在向更广泛领域蔓延,尽管当前绝对水平尚不至于引发过度担忧。投入成本和产出价格增速均为四个月来最快,显示通胀压力有所重燃。增长与通胀同步上行,使得该数据对欧洲央行整体偏鹰派。短端利率在数据发布后显著攀升。
丹斯克银行预计欧洲央行仍有两次加息空间,而未来一个月的能源价格走势将决定首次加息是否最早在10月落地。总体来看,欧元区经济展现出较强韧性,但价格压力回升将增加货币政策进一步收紧的可能性。
美国PMI同样远超预期,服务业投入价格创2022年11月以来最快
美国9月综合采购经理指数PMI同样大幅超出预期,从8月的56.0升至58.4,创下近年来最强增长动能。制造业指数从53.9跃升至57.0,新订单、产出和就业均出现明显改善;服务业则从56.5升至58.7,表现尤为亮眼。
细节显示,服务业投入价格正以2022年11月以来最快速度上升,表明当前价格压力可能难以单纯用能源成本来解释,更广泛的成本传导正在显现。就业创造速度达到逾四年最快,企业积极增加人手以满足需求,但积压订单上升和供应链延迟加剧,也反映出产能紧张状况。
该数据与欧元区一样整体偏鹰派,强化了市场对美联储继续收紧政策的预期。欧元兑美元随即跌破1.14关口,市场定价美联储10月再次加息的概率升至约70%。服务业主导的扩张叠加制造业反弹,显示美国私人部门活动加速至五年多来最快水平,对应潜在GDP增长动能较强。
然而,投入成本因能源价格飙升而显著走高,进一步恶化通胀前景,增加了政策制定者在增长与价格稳定之间权衡的难度。整体而言,美国数据不仅支撑美元走强,也加剧了全球利率预期的上行压力。
金融条件急剧收紧,美元兑所有G10货币走强
昨日过热的美国9月综合采购经理指数PMI数据在欧洲晚间交易时段引发金融条件急剧收紧。股票市场与债券市场同步下跌,投资者迅速调整风险敞口。美元兑所有其他G10货币全面走强,反映出市场对美联储政策路径的重新定价。
强于预期的美国数据不仅通过抬升利率预期直接支撑美元,还通过降低风险偏好和收紧金融条件,进一步强化了美元作为避险资产的吸引力。跨资产反应清晰显示,美国经济韧性超预期正在改变全球资金流向。债券收益率上行导致估值承压,股市回调则放大了避险情绪。
欧元等货币在自身数据偏鹰的情况下仍对美元走弱,凸显美国增长优势的主导作用。金融条件收紧可能对后续风险资产构成压力,同时也考验各国央行在应对潜在通胀回升时的政策协调空间。
整体市场动态表明,美国数据超预期正成为驱动短期汇率和利率波动的核心因素,投资者需密切关注后续通胀与就业数据对政策预期的进一步影响。
总结
丹斯克银行指出,美国和欧元区PMI均超预期,但美国数据更为火热,服务业投入价格创2022年11月以来最快,市场定价美联储10月加息概率70%,欧元兑美元被拉至1.14下方。
欧元区PMI同样偏鹰派,服务业产出价格创2024年初以来最高,短端利率显著上升,丹斯克预计欧洲央行还有两次加息,首次可能最早在10月。金融条件急剧收紧,股债双杀,美元兑所有G10货币走强。
未来需关注未来一个月能源价格对欧洲央行10月决策的影响、美国通胀与就业数据对美联储路径的验证,以及金融条件收紧对风险资产的持续压力。
(欧元兑美元日线图,)
北京时间15:45,欧元兑美元报1.1393/94。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。