1.14失守之後,歐元兑美元的下一站在哪裏?
2026-09-24 15:48:01
週四(9月24日)歐洲時段,歐元兑美元一度觸及1.1368,創7月29日以來的新低。當前微幅反彈至1.1390附近。
丹斯克銀行研究團隊指出,強勁的美國PMI和美聯儲鷹派定價打壓歐元兑美元。美國綜合PMI大幅上升,推動市場預期美聯儲10月再次加息,並將歐元兑美元拉至1.14下方。
該團隊強調,服務業投入價格上升和金融條件收緊是美元兑歐元走強的關鍵驅動因素。
歐元區9月綜合採購經理人指數(PMI)閃速數據強勁超預期,升至53.1,遠高於市場預期的51.7以及8月前值52.0,創下三年多以來最高水平。服務業成為主要推動力,指數升至53.0(預期51.4,前值51.6),製造業則保持穩定在52.7(預期52.6,前值52.7)。
數據顯示,新訂單增速達到2022年5月以來最快,積壓訂單也自2022年6月以來首次增加,就業雖温和上升但整體擴張動能增強。
德國連續第三個月擴張且增速接近一年高點,法國則在連續十個月收縮後重返增長區間,進一步鞏固了區域復甦基礎。所有價格指數均出現上升,服務業產出價格達到2024年初以來最高水平。
這反映出更高能源成本可能正在向更廣泛領域蔓延,儘管當前絕對水平尚不至於引發過度擔憂。投入成本和產出價格增速均為四個月來最快,顯示通脹壓力有所重燃。增長與通脹同步上行,使得該數據對歐洲央行整體偏鷹派。短端利率在數據發佈後顯著攀升。
丹斯克銀行預計歐洲央行仍有兩次加息空間,而未來一個月的能源價格走勢將決定首次加息是否最早在10月落地。總體來看,歐元區經濟展現出較強韌性,但價格壓力回升將增加貨幣政策進一步收緊的可能性。
美國9月綜合採購經理指數PMI同樣大幅超出預期,從8月的56.0升至58.4,創下近年來最強增長動能。製造業指數從53.9躍升至57.0,新訂單、產出和就業均出現明顯改善;服務業則從56.5升至58.7,表現尤為亮眼。
細節顯示,服務業投入價格正以2022年11月以來最快速度上升,表明當前價格壓力可能難以單純用能源成本來解釋,更廣泛的成本傳導正在顯現。就業創造速度達到逾四年最快,企業積極增加人手以滿足需求,但積壓訂單上升和供應鏈延遲加劇,也反映出產能緊張狀況。
該數據與歐元區一樣整體偏鷹派,強化了市場對美聯儲繼續收緊政策的預期。歐元兑美元隨即跌破1.14關口,市場定價美聯儲10月再次加息的概率升至約70%。服務業主導的擴張疊加製造業反彈,顯示美國私人部門活動加速至五年多來最快水平,對應潛在GDP增長動能較強。
然而,投入成本因能源價格飆升而顯著走高,進一步惡化通脹前景,增加了政策制定者在增長與價格穩定之間權衡的難度。整體而言,美國數據不僅支撐美元走強,也加劇了全球利率預期的上行壓力。
昨日過熱的美國9月綜合採購經理指數PMI數據在歐洲晚間交易時段引發金融條件急劇收緊。股票市場與債券市場同步下跌,投資者迅速調整風險敞口。美元兑所有其他G10貨幣全面走強,反映出市場對美聯儲政策路徑的重新定價。
強於預期的美國數據不僅通過抬升利率預期直接支撐美元,還通過降低風險偏好和收緊金融條件,進一步強化了美元作為避險資產的吸引力。跨資產反應清晰顯示,美國經濟韌性超預期正在改變全球資金流向。債券收益率上行導致估值承壓,股市回調則放大了避險情緒。
歐元等貨幣在自身數據偏鷹的情況下仍對美元走弱,凸顯美國增長優勢的主導作用。金融條件收緊可能對後續風險資產構成壓力,同時也考驗各國央行在應對潛在通脹回升時的政策協調空間。
整體市場動態表明,美國數據超預期正成為驅動短期匯率和利率波動的核心因素,投資者需密切關注後續通脹與就業數據對政策預期的進一步影響。
丹斯克銀行指出,美國和歐元區PMI均超預期,但美國數據更為火熱,服務業投入價格創2022年11月以來最快,市場定價美聯儲10月加息概率70%,歐元兑美元被拉至1.14下方。
歐元區PMI同樣偏鷹派,服務業產出價格創2024年初以來最高,短端利率顯著上升,丹斯克預計歐洲央行還有兩次加息,首次可能最早在10月。金融條件急劇收緊,股債雙殺,美元兑所有G10貨幣走強。
未來需關注未來一個月能源價格對歐洲央行10月決策的影響、美國通脹與就業數據對美聯儲路徑的驗證,以及金融條件收緊對風險資產的持續壓力。
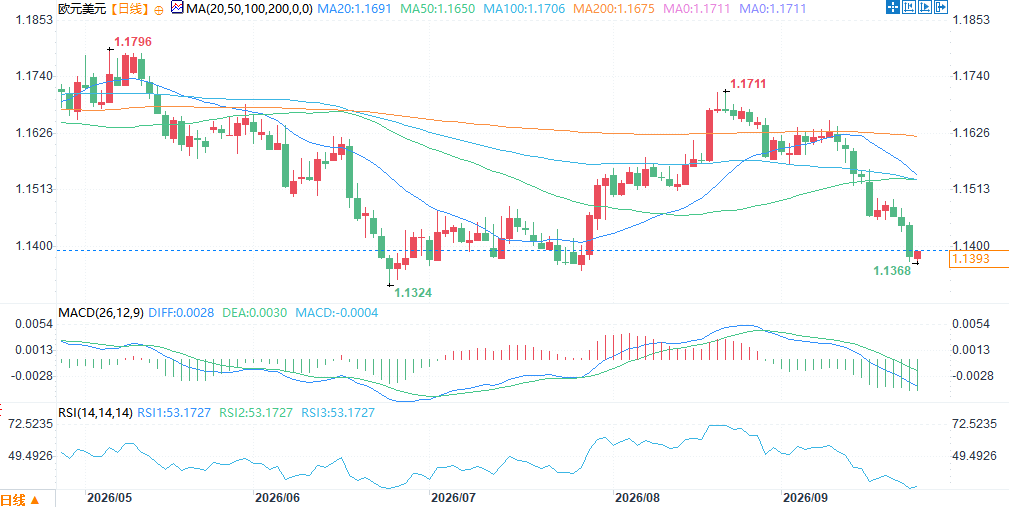
(歐元兑美元日線圖,)
北京時間15:45,歐元兑美元報1.1393/94。
丹斯克銀行研究團隊指出,強勁的美國PMI和美聯儲鷹派定價打壓歐元兑美元。美國綜合PMI大幅上升,推動市場預期美聯儲10月再次加息,並將歐元兑美元拉至1.14下方。
該團隊強調,服務業投入價格上升和金融條件收緊是美元兑歐元走強的關鍵驅動因素。
歐元區PMI超預期上行,服務業領漲,價格指標全面走高
歐元區9月綜合採購經理人指數(PMI)閃速數據強勁超預期,升至53.1,遠高於市場預期的51.7以及8月前值52.0,創下三年多以來最高水平。服務業成為主要推動力,指數升至53.0(預期51.4,前值51.6),製造業則保持穩定在52.7(預期52.6,前值52.7)。
數據顯示,新訂單增速達到2022年5月以來最快,積壓訂單也自2022年6月以來首次增加,就業雖温和上升但整體擴張動能增強。
德國連續第三個月擴張且增速接近一年高點,法國則在連續十個月收縮後重返增長區間,進一步鞏固了區域復甦基礎。所有價格指數均出現上升,服務業產出價格達到2024年初以來最高水平。
這反映出更高能源成本可能正在向更廣泛領域蔓延,儘管當前絕對水平尚不至於引發過度擔憂。投入成本和產出價格增速均為四個月來最快,顯示通脹壓力有所重燃。增長與通脹同步上行,使得該數據對歐洲央行整體偏鷹派。短端利率在數據發佈後顯著攀升。
丹斯克銀行預計歐洲央行仍有兩次加息空間,而未來一個月的能源價格走勢將決定首次加息是否最早在10月落地。總體來看,歐元區經濟展現出較強韌性,但價格壓力回升將增加貨幣政策進一步收緊的可能性。
美國PMI同樣遠超預期,服務業投入價格創2022年11月以來最快
美國9月綜合採購經理指數PMI同樣大幅超出預期,從8月的56.0升至58.4,創下近年來最強增長動能。製造業指數從53.9躍升至57.0,新訂單、產出和就業均出現明顯改善;服務業則從56.5升至58.7,表現尤為亮眼。
細節顯示,服務業投入價格正以2022年11月以來最快速度上升,表明當前價格壓力可能難以單純用能源成本來解釋,更廣泛的成本傳導正在顯現。就業創造速度達到逾四年最快,企業積極增加人手以滿足需求,但積壓訂單上升和供應鏈延遲加劇,也反映出產能緊張狀況。
該數據與歐元區一樣整體偏鷹派,強化了市場對美聯儲繼續收緊政策的預期。歐元兑美元隨即跌破1.14關口,市場定價美聯儲10月再次加息的概率升至約70%。服務業主導的擴張疊加製造業反彈,顯示美國私人部門活動加速至五年多來最快水平,對應潛在GDP增長動能較強。
然而,投入成本因能源價格飆升而顯著走高,進一步惡化通脹前景,增加了政策制定者在增長與價格穩定之間權衡的難度。整體而言,美國數據不僅支撐美元走強,也加劇了全球利率預期的上行壓力。
金融條件急劇收緊,美元兑所有G10貨幣走強
昨日過熱的美國9月綜合採購經理指數PMI數據在歐洲晚間交易時段引發金融條件急劇收緊。股票市場與債券市場同步下跌,投資者迅速調整風險敞口。美元兑所有其他G10貨幣全面走強,反映出市場對美聯儲政策路徑的重新定價。
強於預期的美國數據不僅通過抬升利率預期直接支撐美元,還通過降低風險偏好和收緊金融條件,進一步強化了美元作為避險資產的吸引力。跨資產反應清晰顯示,美國經濟韌性超預期正在改變全球資金流向。債券收益率上行導致估值承壓,股市回調則放大了避險情緒。
歐元等貨幣在自身數據偏鷹的情況下仍對美元走弱,凸顯美國增長優勢的主導作用。金融條件收緊可能對後續風險資產構成壓力,同時也考驗各國央行在應對潛在通脹回升時的政策協調空間。
整體市場動態表明,美國數據超預期正成為驅動短期匯率和利率波動的核心因素,投資者需密切關注後續通脹與就業數據對政策預期的進一步影響。
總結
丹斯克銀行指出,美國和歐元區PMI均超預期,但美國數據更為火熱,服務業投入價格創2022年11月以來最快,市場定價美聯儲10月加息概率70%,歐元兑美元被拉至1.14下方。
歐元區PMI同樣偏鷹派,服務業產出價格創2024年初以來最高,短端利率顯著上升,丹斯克預計歐洲央行還有兩次加息,首次可能最早在10月。金融條件急劇收緊,股債雙殺,美元兑所有G10貨幣走強。
未來需關注未來一個月能源價格對歐洲央行10月決策的影響、美國通脹與就業數據對美聯儲路徑的驗證,以及金融條件收緊對風險資產的持續壓力。
(歐元兑美元日線圖,)
北京時間15:45,歐元兑美元報1.1393/94。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。