美联储加息刚落地,哈马克把风险箭头又拨向通胀一侧
2026-09-24 21:59:25
9月24日周四,克利夫兰联邦储备银行主席贝丝·哈马克在克利夫兰联储与欧洲央行合办的通胀驱动与动态年会上发表开场讲话。她把物价稳定定义为央行不可转嫁的职责,并指出产出需求仍有支撑,通胀风险偏向上行,供给冲击是当下政策的突出难点。她同时强调,通胀在目标上方停留越久,拉回2%就越困难。
讲话落在明确的政策窗口里。美联储已于9月16日将联邦基金利率目标区间上调25个基点至3.75%至4.00%,结束约三年按兵不动。经济预测摘要把2026年PCE通胀中位数上修至3.7%,核心PCE上修至3.4%,年末利率中位数升至4.1%。绝大多数与会者判断整体PCE通胀风险偏向上行。美元指数当日运行于101附近,处于近两个月相对高位。市场要核对的,是委员会在已经加息之后,如何处理需求未明显降温、供给扰动仍在这一组合。
哈马克属于持续强调通胀一侧的官员,7月会议曾主张加息25个基点。此次逻辑分三层。第一层是职责:价格稳定是央行责任,不能指望供给自行修复后通胀自动回落。第二层是现状:产出需求仍有支撑,通胀仍处高位,风险分布偏向上行。第三层是时间成本:偏离目标越久,预期、定价和合同越容易把高通胀固化,后续纠偏代价越大。
口径与此前一致。8月她曾表示,通胀今年可能在3%附近结束,明年至多回到2%区间中部,并认为当时利率并未形成足够约束。她也多次提到,若等到通胀嵌入经济再行动,所需调整可能更大。此次讲话没有点名下一次会议必须加息,但风险函数清楚:她盯住的是把通胀留在高位过久的成本,而不是把就业缺口当作更紧迫的约束。
官方数据与点阵图是同方向的细微上修,不是趋势反转。美国7月PCE同比3.7%,核心PCE 3.3%。8月CPI同比3.4%,核心CPI 2.4%,当月整体环比0.4%,核心环比0.3%。克利夫兰联储截至9月23日的即时估计显示,8月PCE同比约3.8%、核心约3.4%,9月PCE同比约4.0%、核心约3.5%。8月正式PCE将于9月30日公布,市场会用它核对即时估计是否偏高。
就业提供的是缓冲,不是通胀已经受控的证据。美国8月失业率持稳于4.1%,非农就业增加16.2万人,劳动参与率回升至61.6%。点阵图把2026年失业率中位数从6月的4.3%下调至4.1%,实际GDP增速中位数从2.2%上修至2.3%。多数成员同时上修增长、下调失业、上修通胀和利率路径。政策函数里,就业恶化迫使转向的权重在下降,通胀停留过久的权重在上升。圣路易斯联储主席穆萨莱姆近日指出,持续需求和反复出现的供给力量仍在抬升通胀风险,若缺少进一步约束,18个月后通胀大幅高于2%的可能性大于回到目标。
哈马克把供给冲击单列,是因为工具错配。利率可以压需求,不能直接修复油品、运输或中间投入的中断。一次性冲击下,委员会可以在预期锚定时观察衰减。冲击若反复出现,或需求把相对价格上涨扩散成更广的价格指数,再选择看穿就会把高通胀写成事实。芝加哥联储主席古尔斯比本周也强调,面对持续而非一次性的供给冲击,央行不能以不作为完成价格稳定职责,最终仍需通过压缩需求缩小供需缺口。
难点不是识别来源,而是判断冲击是否已改变定价节奏。需求仍有支撑,企业更容易转嫁成本。停留越久,工资合同、租金条款和出厂报价越可能按更高基准重置。哈马克的时间成本论点针对的正是这一路径依赖:政策可以不承诺下一次会议的具体动作,但不能默认时间站在2%目标一边。
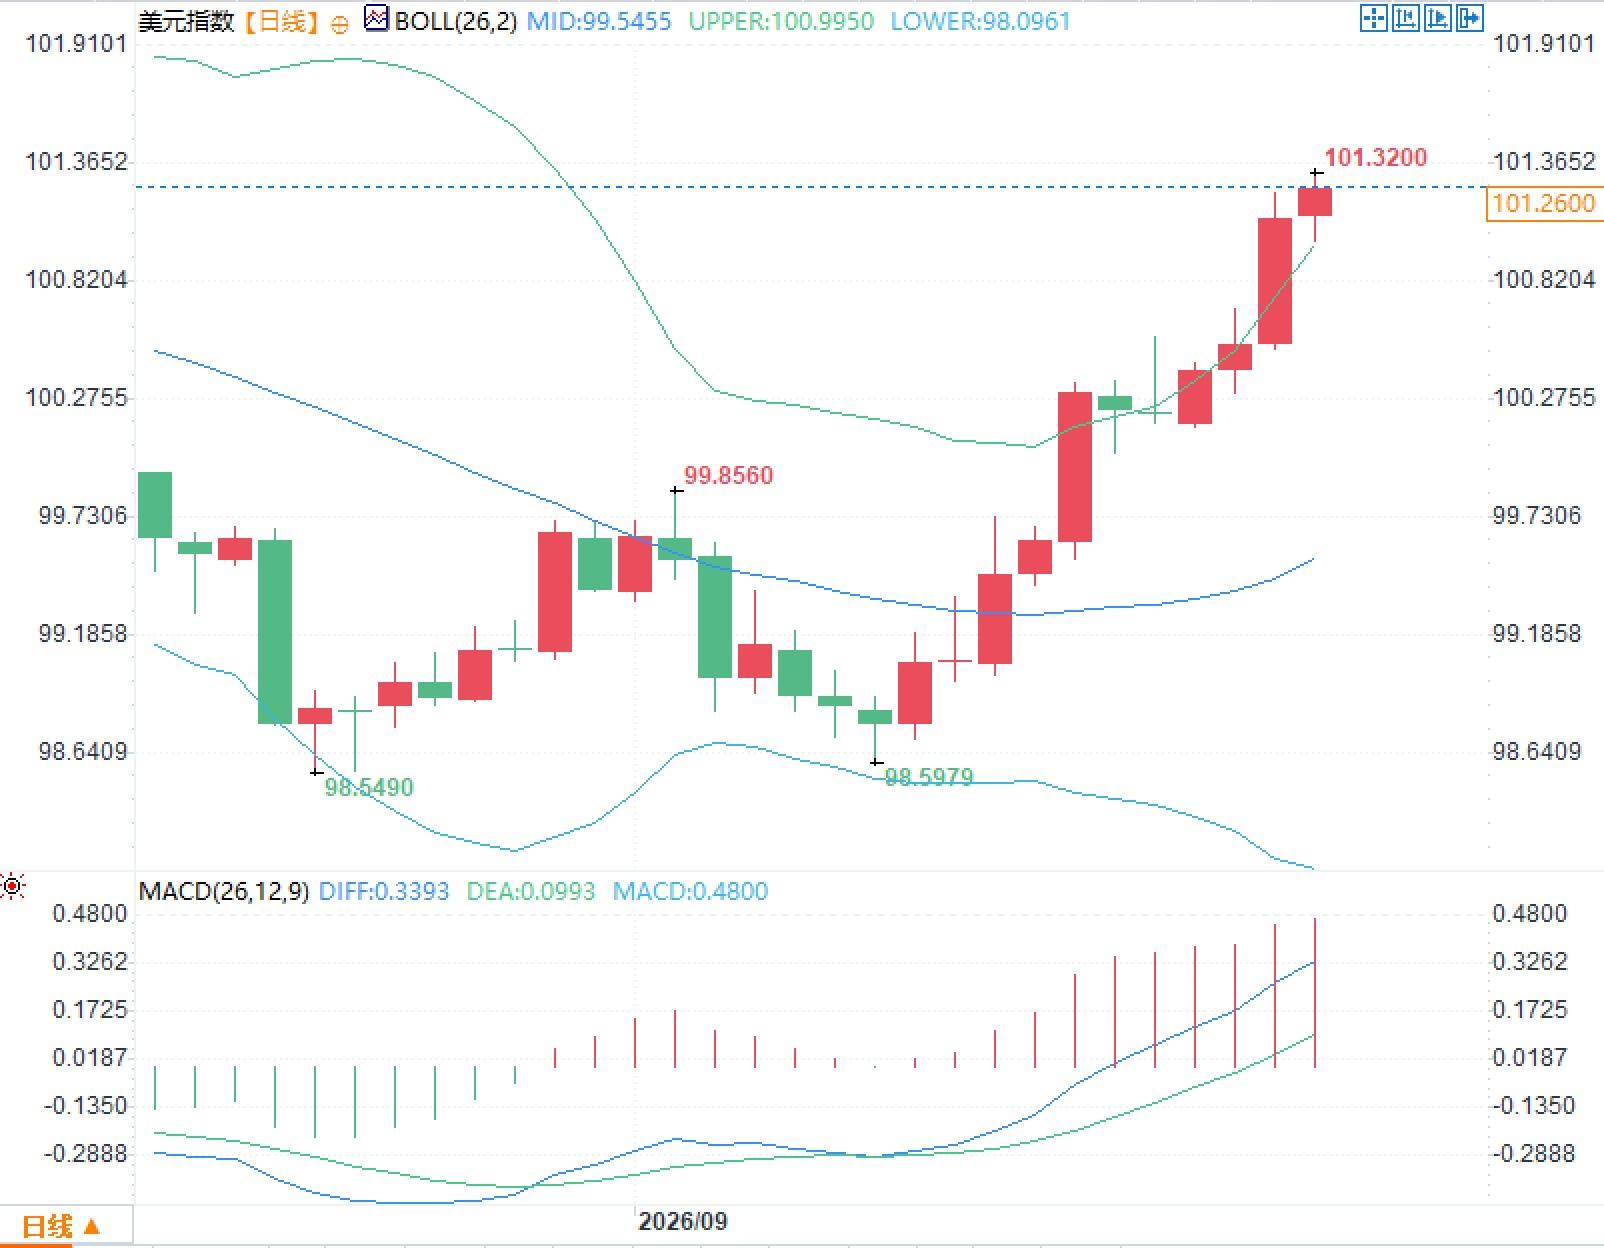
日线图上,美元指数自8月下旬低位回升后,近期运行于101附近。布林带中轨位于99上方,上轨位于101附近,下轨位于98上方。价格处于上轨外侧,带宽在收缩后重新打开。MACD显示DIFF高于DEA,柱状图位于零轴上方。
问题一:哈马克此次讲话是否等于预告下一次加息?
答:讲话明确的是风险分布和职责边界,并未点名下一次会议必须加息。她强调通胀风险偏向上行、供给冲击难解、停留过久会抬高纠偏成本。这与点阵图中位数4.1%可以对照,但不能把个人表态写成委员会日程。
问题二:供给冲击存在时,利率工具如何作用于通胀?
答:利率无法修复供给中断,但可以限制需求把相对价格上涨扩散为持续性通胀。委员会要判断冲击衰减速度与定价行为是否已经改变,而不是在需求与供给之间做简单取舍。工具错配解释了为何官员反复强调时间成本。
问题三:为何就业数据稳定时通胀议题仍占主位?
答:8月失业率4.1%,非农增加16.2万人,点阵图同步下调失业、上修增长。就业一侧暂未构成强制转向的条件,而PCE仍明显高于2%。在这一组合下,官员更关注通胀停留过久对预期和合同定价的侵蚀。
讲话落在明确的政策窗口里。美联储已于9月16日将联邦基金利率目标区间上调25个基点至3.75%至4.00%,结束约三年按兵不动。经济预测摘要把2026年PCE通胀中位数上修至3.7%,核心PCE上修至3.4%,年末利率中位数升至4.1%。绝大多数与会者判断整体PCE通胀风险偏向上行。美元指数当日运行于101附近,处于近两个月相对高位。市场要核对的,是委员会在已经加息之后,如何处理需求未明显降温、供给扰动仍在这一组合。
哈马克框架:价格稳定不能外包
哈马克属于持续强调通胀一侧的官员,7月会议曾主张加息25个基点。此次逻辑分三层。第一层是职责:价格稳定是央行责任,不能指望供给自行修复后通胀自动回落。第二层是现状:产出需求仍有支撑,通胀仍处高位,风险分布偏向上行。第三层是时间成本:偏离目标越久,预期、定价和合同越容易把高通胀固化,后续纠偏代价越大。
口径与此前一致。8月她曾表示,通胀今年可能在3%附近结束,明年至多回到2%区间中部,并认为当时利率并未形成足够约束。她也多次提到,若等到通胀嵌入经济再行动,所需调整可能更大。此次讲话没有点名下一次会议必须加息,但风险函数清楚:她盯住的是把通胀留在高位过久的成本,而不是把就业缺口当作更紧迫的约束。
数据交叉:回落速度慢于就业缓冲
官方数据与点阵图是同方向的细微上修,不是趋势反转。美国7月PCE同比3.7%,核心PCE 3.3%。8月CPI同比3.4%,核心CPI 2.4%,当月整体环比0.4%,核心环比0.3%。克利夫兰联储截至9月23日的即时估计显示,8月PCE同比约3.8%、核心约3.4%,9月PCE同比约4.0%、核心约3.5%。8月正式PCE将于9月30日公布,市场会用它核对即时估计是否偏高。
就业提供的是缓冲,不是通胀已经受控的证据。美国8月失业率持稳于4.1%,非农就业增加16.2万人,劳动参与率回升至61.6%。点阵图把2026年失业率中位数从6月的4.3%下调至4.1%,实际GDP增速中位数从2.2%上修至2.3%。多数成员同时上修增长、下调失业、上修通胀和利率路径。政策函数里,就业恶化迫使转向的权重在下降,通胀停留过久的权重在上升。圣路易斯联储主席穆萨莱姆近日指出,持续需求和反复出现的供给力量仍在抬升通胀风险,若缺少进一步约束,18个月后通胀大幅高于2%的可能性大于回到目标。
供给冲击为何构成政策难点
哈马克把供给冲击单列,是因为工具错配。利率可以压需求,不能直接修复油品、运输或中间投入的中断。一次性冲击下,委员会可以在预期锚定时观察衰减。冲击若反复出现,或需求把相对价格上涨扩散成更广的价格指数,再选择看穿就会把高通胀写成事实。芝加哥联储主席古尔斯比本周也强调,面对持续而非一次性的供给冲击,央行不能以不作为完成价格稳定职责,最终仍需通过压缩需求缩小供需缺口。
难点不是识别来源,而是判断冲击是否已改变定价节奏。需求仍有支撑,企业更容易转嫁成本。停留越久,工资合同、租金条款和出厂报价越可能按更高基准重置。哈马克的时间成本论点针对的正是这一路径依赖:政策可以不承诺下一次会议的具体动作,但不能默认时间站在2%目标一边。
美元指数日线结构
日线图上,美元指数自8月下旬低位回升后,近期运行于101附近。布林带中轨位于99上方,上轨位于101附近,下轨位于98上方。价格处于上轨外侧,带宽在收缩后重新打开。MACD显示DIFF高于DEA,柱状图位于零轴上方。
常见问题解答
问题一:哈马克此次讲话是否等于预告下一次加息?
答:讲话明确的是风险分布和职责边界,并未点名下一次会议必须加息。她强调通胀风险偏向上行、供给冲击难解、停留过久会抬高纠偏成本。这与点阵图中位数4.1%可以对照,但不能把个人表态写成委员会日程。
问题二:供给冲击存在时,利率工具如何作用于通胀?
答:利率无法修复供给中断,但可以限制需求把相对价格上涨扩散为持续性通胀。委员会要判断冲击衰减速度与定价行为是否已经改变,而不是在需求与供给之间做简单取舍。工具错配解释了为何官员反复强调时间成本。
问题三:为何就业数据稳定时通胀议题仍占主位?
答:8月失业率4.1%,非农增加16.2万人,点阵图同步下调失业、上修增长。就业一侧暂未构成强制转向的条件,而PCE仍明显高于2%。在这一组合下,官员更关注通胀停留过久对预期和合同定价的侵蚀。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。