美聯儲加息剛落地,哈馬克把風險箭頭又撥向通脹一側
2026-09-24 21:59:25
9月24日週四,克利夫蘭聯邦儲備銀行主席貝絲·哈馬克在克利夫蘭聯儲與歐洲央行合辦的通脹驅動與動態年會上發表開場講話。她把物價穩定定義為央行不可轉嫁的職責,並指出產出需求仍有支撐,通脹風險偏向上行,供給衝擊是當下政策的突出難點。她同時強調,通脹在目標上方停留越久,拉回2%就越困難。
講話落在明確的政策窗口裏。美聯儲已於9月16日將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,結束約三年按兵不動。經濟預測摘要把2026年PCE通脹中位數上修至3.7%,核心PCE上修至3.4%,年末利率中位數升至4.1%。絕大多數與會者判斷整體PCE通脹風險偏向上行。美元指數當日運行於101附近,處於近兩個月相對高位。市場要核對的,是委員會在已經加息之後,如何處理需求未明顯降温、供給擾動仍在這一組合。
哈馬克屬於持續強調通脹一側的官員,7月會議曾主張加息25個基點。此次邏輯分三層。第一層是職責:價格穩定是央行責任,不能指望供給自行修復後通脹自動回落。第二層是現狀:產出需求仍有支撐,通脹仍處高位,風險分佈偏向上行。第三層是時間成本:偏離目標越久,預期、定價和合同越容易把高通脹固化,後續糾偏代價越大。
口徑與此前一致。8月她曾表示,通脹今年可能在3%附近結束,明年至多回到2%區間中部,並認為當時利率並未形成足夠約束。她也多次提到,若等到通脹嵌入經濟再行動,所需調整可能更大。此次講話沒有點名下一次會議必須加息,但風險函數清楚:她盯住的是把通脹留在高位過久的成本,而不是把就業缺口當作更緊迫的約束。
官方數據與點陣圖是同方向的細微上修,不是趨勢反轉。美國7月PCE同比3.7%,核心PCE 3.3%。8月CPI同比3.4%,核心CPI 2.4%,當月整體環比0.4%,核心環比0.3%。克利夫蘭聯儲截至9月23日的即時估計顯示,8月PCE同比約3.8%、核心約3.4%,9月PCE同比約4.0%、核心約3.5%。8月正式PCE將於9月30日公佈,市場會用它核對即時估計是否偏高。
就業提供的是緩衝,不是通脹已經受控的證據。美國8月失業率持穩於4.1%,非農就業增加16.2萬人,勞動參與率回升至61.6%。點陣圖把2026年失業率中位數從6月的4.3%下調至4.1%,實際GDP增速中位數從2.2%上修至2.3%。多數成員同時上修增長、下調失業、上修通脹和利率路徑。政策函數里,就業惡化迫使轉向的權重在下降,通脹停留過久的權重在上升。聖路易斯聯儲主席穆薩萊姆近日指出,持續需求和反覆出現的供給力量仍在抬升通脹風險,若缺少進一步約束,18個月後通脹大幅高於2%的可能性大於回到目標。
哈馬克把供給衝擊單列,是因為工具錯配。利率可以壓需求,不能直接修復油品、運輸或中間投入的中斷。一次性衝擊下,委員會可以在預期錨定時觀察衰減。衝擊若反覆出現,或需求把相對價格上漲擴散成更廣的價格指數,再選擇看穿就會把高通脹寫成事實。芝加哥聯儲主席古爾斯比本週也強調,面對持續而非一次性的供給衝擊,央行不能以不作為完成價格穩定職責,最終仍需通過壓縮需求縮小供需缺口。
難點不是識別來源,而是判斷衝擊是否已改變定價節奏。需求仍有支撐,企業更容易轉嫁成本。停留越久,工資合同、租金條款和出廠報價越可能按更高基準重置。哈馬克的時間成本論點針對的正是這一路徑依賴:政策可以不承諾下一次會議的具體動作,但不能默認時間站在2%目標一邊。
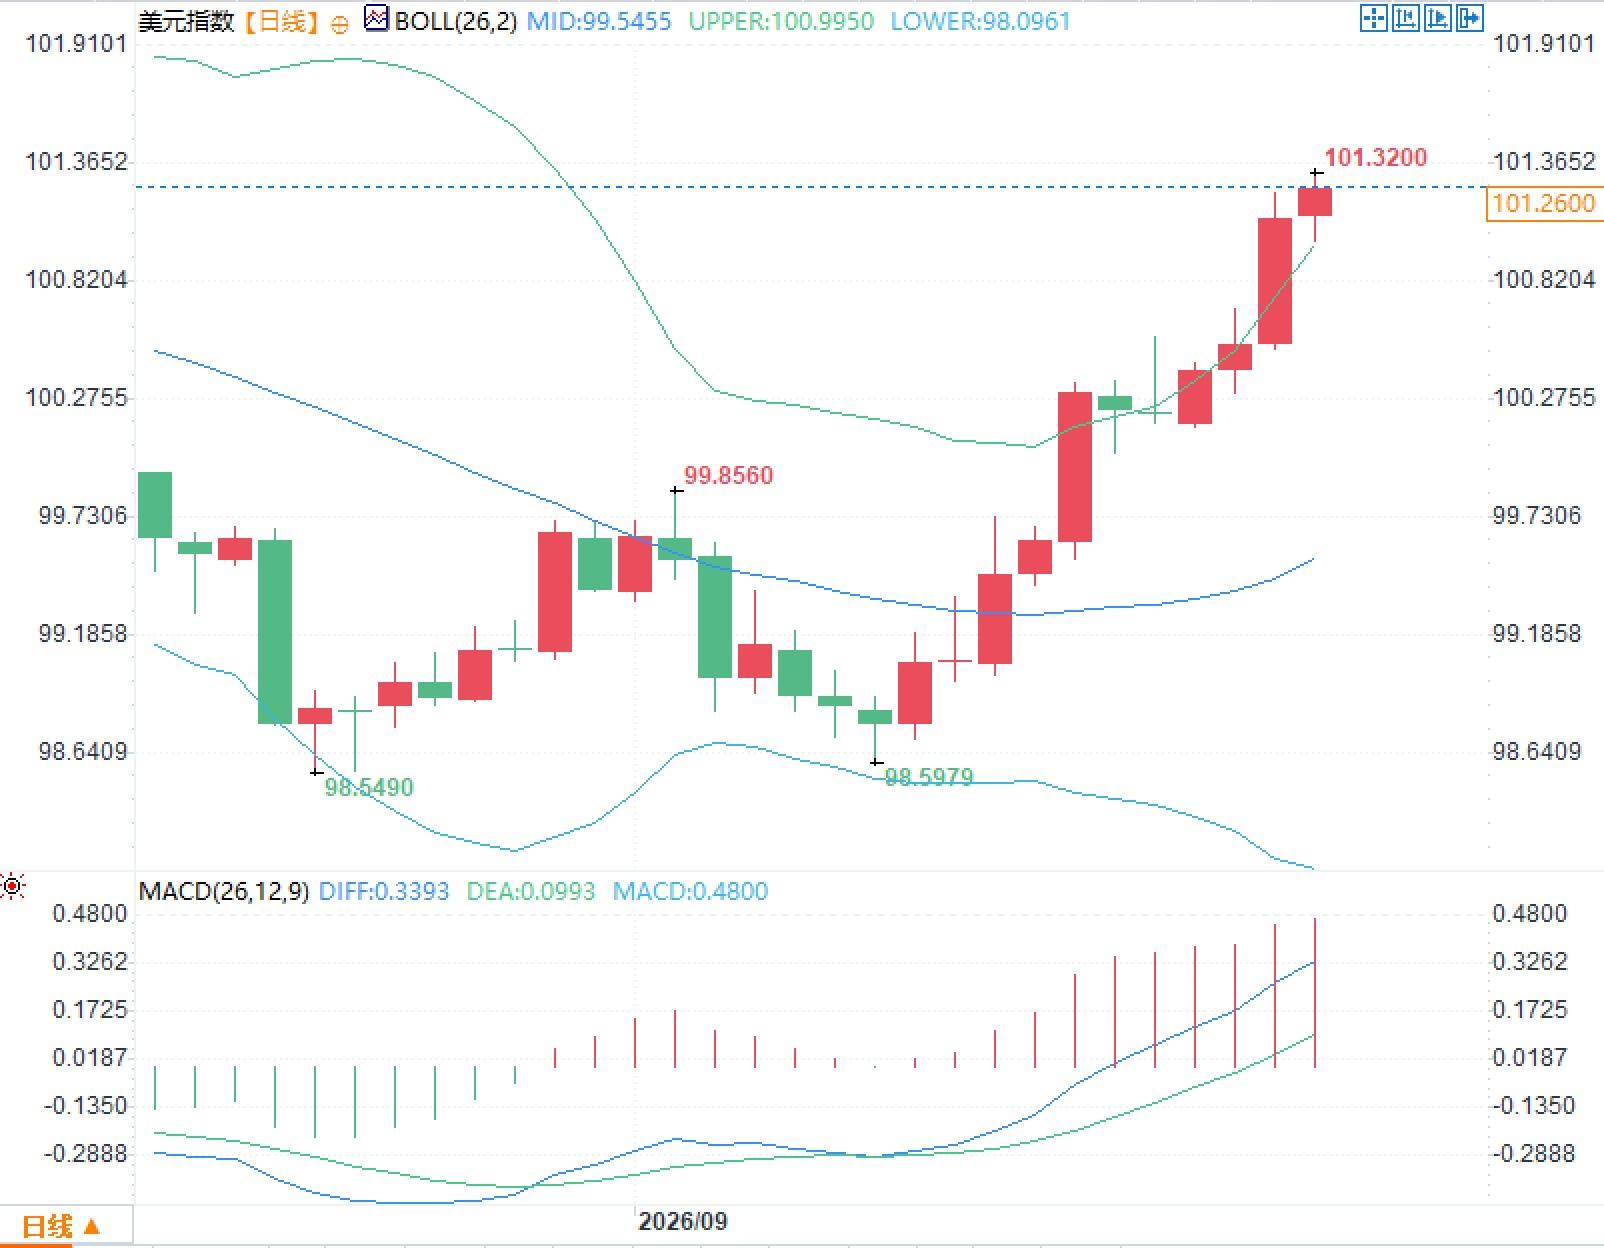
日線圖上,美元指數自8月下旬低位回升後,近期運行於101附近。布林帶中軌位於99上方,上軌位於101附近,下軌位於98上方。價格處於上軌外側,帶寬在收縮後重新打開。MACD顯示DIFF高於DEA,柱狀圖位於零軸上方。
問題一:哈馬克此次講話是否等於預告下一次加息?
答:講話明確的是風險分佈和職責邊界,並未點名下一次會議必須加息。她強調通脹風險偏向上行、供給衝擊難解、停留過久會抬高糾偏成本。這與點陣圖中位數4.1%可以對照,但不能把個人表態寫成委員會日程。
問題二:供給衝擊存在時,利率工具如何作用於通脹?
答:利率無法修復供給中斷,但可以限制需求把相對價格上漲擴散為持續性通脹。委員會要判斷衝擊衰減速度與定價行為是否已經改變,而不是在需求與供給之間做簡單取捨。工具錯配解釋了為何官員反覆強調時間成本。
問題三:為何就業數據穩定時通脹議題仍佔主位?
答:8月失業率4.1%,非農增加16.2萬人,點陣圖同步下調失業、上修增長。就業一側暫未構成強制轉向的條件,而PCE仍明顯高於2%。在這一組合下,官員更關注通脹停留過久對預期和合同定價的侵蝕。
講話落在明確的政策窗口裏。美聯儲已於9月16日將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,結束約三年按兵不動。經濟預測摘要把2026年PCE通脹中位數上修至3.7%,核心PCE上修至3.4%,年末利率中位數升至4.1%。絕大多數與會者判斷整體PCE通脹風險偏向上行。美元指數當日運行於101附近,處於近兩個月相對高位。市場要核對的,是委員會在已經加息之後,如何處理需求未明顯降温、供給擾動仍在這一組合。
哈馬克框架:價格穩定不能外包
哈馬克屬於持續強調通脹一側的官員,7月會議曾主張加息25個基點。此次邏輯分三層。第一層是職責:價格穩定是央行責任,不能指望供給自行修復後通脹自動回落。第二層是現狀:產出需求仍有支撐,通脹仍處高位,風險分佈偏向上行。第三層是時間成本:偏離目標越久,預期、定價和合同越容易把高通脹固化,後續糾偏代價越大。
口徑與此前一致。8月她曾表示,通脹今年可能在3%附近結束,明年至多回到2%區間中部,並認為當時利率並未形成足夠約束。她也多次提到,若等到通脹嵌入經濟再行動,所需調整可能更大。此次講話沒有點名下一次會議必須加息,但風險函數清楚:她盯住的是把通脹留在高位過久的成本,而不是把就業缺口當作更緊迫的約束。
數據交叉:回落速度慢於就業緩衝
官方數據與點陣圖是同方向的細微上修,不是趨勢反轉。美國7月PCE同比3.7%,核心PCE 3.3%。8月CPI同比3.4%,核心CPI 2.4%,當月整體環比0.4%,核心環比0.3%。克利夫蘭聯儲截至9月23日的即時估計顯示,8月PCE同比約3.8%、核心約3.4%,9月PCE同比約4.0%、核心約3.5%。8月正式PCE將於9月30日公佈,市場會用它核對即時估計是否偏高。
就業提供的是緩衝,不是通脹已經受控的證據。美國8月失業率持穩於4.1%,非農就業增加16.2萬人,勞動參與率回升至61.6%。點陣圖把2026年失業率中位數從6月的4.3%下調至4.1%,實際GDP增速中位數從2.2%上修至2.3%。多數成員同時上修增長、下調失業、上修通脹和利率路徑。政策函數里,就業惡化迫使轉向的權重在下降,通脹停留過久的權重在上升。聖路易斯聯儲主席穆薩萊姆近日指出,持續需求和反覆出現的供給力量仍在抬升通脹風險,若缺少進一步約束,18個月後通脹大幅高於2%的可能性大於回到目標。
供給衝擊為何構成政策難點
哈馬克把供給衝擊單列,是因為工具錯配。利率可以壓需求,不能直接修復油品、運輸或中間投入的中斷。一次性衝擊下,委員會可以在預期錨定時觀察衰減。衝擊若反覆出現,或需求把相對價格上漲擴散成更廣的價格指數,再選擇看穿就會把高通脹寫成事實。芝加哥聯儲主席古爾斯比本週也強調,面對持續而非一次性的供給衝擊,央行不能以不作為完成價格穩定職責,最終仍需通過壓縮需求縮小供需缺口。
難點不是識別來源,而是判斷衝擊是否已改變定價節奏。需求仍有支撐,企業更容易轉嫁成本。停留越久,工資合同、租金條款和出廠報價越可能按更高基準重置。哈馬克的時間成本論點針對的正是這一路徑依賴:政策可以不承諾下一次會議的具體動作,但不能默認時間站在2%目標一邊。
美元指數日線結構
日線圖上,美元指數自8月下旬低位回升後,近期運行於101附近。布林帶中軌位於99上方,上軌位於101附近,下軌位於98上方。價格處於上軌外側,帶寬在收縮後重新打開。MACD顯示DIFF高於DEA,柱狀圖位於零軸上方。
常見問題解答
問題一:哈馬克此次講話是否等於預告下一次加息?
答:講話明確的是風險分佈和職責邊界,並未點名下一次會議必須加息。她強調通脹風險偏向上行、供給衝擊難解、停留過久會抬高糾偏成本。這與點陣圖中位數4.1%可以對照,但不能把個人表態寫成委員會日程。
問題二:供給衝擊存在時,利率工具如何作用於通脹?
答:利率無法修復供給中斷,但可以限制需求把相對價格上漲擴散為持續性通脹。委員會要判斷衝擊衰減速度與定價行為是否已經改變,而不是在需求與供給之間做簡單取捨。工具錯配解釋了為何官員反覆強調時間成本。
問題三:為何就業數據穩定時通脹議題仍佔主位?
答:8月失業率4.1%,非農增加16.2萬人,點陣圖同步下調失業、上修增長。就業一側暫未構成強制轉向的條件,而PCE仍明顯高於2%。在這一組合下,官員更關注通脹停留過久對預期和合同定價的侵蝕。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。