油价与美债收益率相关性飙创历史新高,债券交易员是否过度定价了油价冲击?
2026-09-25 15:03:34
原油价格、美国国债收益率与股市走势之间的联动关系,如今已成为市场共识。油价上涨往往推高债券收益率,并压制股价。本月10年期美国国债收益率与原油期货的日间走势相关性,已创下有记录以来的最高水平。最新数据显示,10年期美债收益率近期在5.2%附近徘徊,为2007年6月全球金融危机爆发前夕以来的最高水平。本周行情基本印证了这一规律:周一、周二油价回落,债券收益率随之小幅走低;周三收益率飙升、油价上扬;周四两者再度双双走高;周五(9月25日)亚市,国际油价小幅走弱,美债收益率也小幅走弱。
然而,市场正面临一个核心疑问:如果债券市场如此紧盯石油本身就是一个重大误判,那么收益率的涨幅或许已经过头,由此引发的对政府债务、股价及其他资产的连锁反应,也可能反应过度。

从表面看,油价走高与美债收益率上行之间的关联似乎直观。油价上涨正在推高通胀预期,而凯文·沃什(Kevin Warsh)担任主席后的美联储已明确表态必须有所回应。因此,油价越高,市场对短期利率上行的预期就越强。利率期货市场目前反映出,到明年年底再加息多次的概率仍保持在较高水平。
但问题在于,短期利率预期上升,为何必然带动长期债券收益率同步上行?10年期、甚至30年期债券对短期利率变动的敏感性本应大幅降低,除非市场笃定高利率将长期维持。欧洲央行前副行长维托尔·康斯坦西奥(Vitor Constancio)直言:“今天石油的走势竟会牵动10年期国债,这毫无道理。”
根本症结在于,油价上涨更多是一次性冲击。即便考虑到连锁成本,其对通胀的推动也只是阶段性的,而非永久性的。一旦油价停止上涨,无论最终稳定在什么价位,它对通胀的直接影响便会消退。如果油价高到足以拖累经济增长,反而可能压低非石油类通胀。
可偏偏近期石油与债券的联动关系异常紧密,且长期国债与石油的相关性甚至高于短期国债。即便剔除短期收益率、构造从五年后起算的合成债券,这种关联依然牢固。2年期美债对美联储未来几次会议的预期极为敏感,其收益率随油价起伏并不奇怪;但对10年期乃至30年期债券而言,短期利率变动的影响本该小得多。
市场给出了几种可能的解释。其一,高企的油价正迫使各国政府出手干预,通过补贴、减税或出口限制等方式应对,结果要么加剧财政赤字,要么损害贸易、增长与税收基础。债券投资者本就对高企的债务水平高度敏感,若油价上涨最终换来更多债务或削弱偿债能力,他们理应要求更高收益率作为补偿。
其二,“最后一根稻草”效应。高油价来袭之时,美国经济正因人工智能相关支出而保持强劲。经济越强,越有底气承受高油价;预期增长加速同时抬升债券收益率和油价,也符合逻辑。近期强劲数据公布后的走势便是例证。或许正是AI驱动的增长,与中东地缘冲突带来的供给冲击叠加,才让这种相关性达到惊人高度。
其三,投资者可能并未正确看待长期债券。美联储前副主席艾伦·布林德(Alan Blinder)早在三十年前就指出,1年期债券的每日价格与29年后隐含的1年期利率之间存在极强相关性,尽管某一天发生的几乎一切在29年后都无足轻重。他由此推断,若定价果真理性,长期收益率对短期利率的敏感度本不该如此之高。前对冲基金经理、英国央行前政策制定者苏希尔·瓦德瓦尼(Sushil Wadhwani)则认为,市场并不清楚利率上升在多大程度上是永久性的,于是倾向于假定至少有一部分是永久性的,除非利率已明显过高,从而让近期利率预期变化一路传导至更长期限。
康斯坦西奥对日间相关性不以为意,认为其意义有限,更多是巧合与同向波动的杂糅,而非严格因果关系。但他同时认为,10年期收益率走高合情合理,因为从长远看,扣除通胀后的实际利率本就需要更高。
这种石油与债券的高度相关并非首次出现。1990至1991年第一次海湾战争期间、2010年市场担忧增长前景时、2012年欧元区危机期间、2016年石油业深度衰退时,以及2020年新冠疫情冲击各类资产价格时,类似联动都曾出现。这里并没有铁律可循。当前各类债券指标本身也充满令人困惑的矛盾,但交易员认定石油与债券理应同步而动,有其现实依据。
取决于信奉哪套理论,眼下的高收益率要么极具吸引力(若市场过度聚焦短期影响),要么依然远不足以弥补风险(若它源于政府债务的进一步膨胀)。多种理论恐怕各有几分道理。美债收益率在当前环境下可被视为一道防线,用以应对潜在的股市波动,但美国债务水平、美联储对经济高速增长的滞后反应,以及石油供给的不确定性,仍是市场共同担忧的焦点。
当前油价与美债收益率的高度联动,既反映了通胀预期与货币政策路径的现实约束,也暴露出市场对一次性供给冲击可能过度定价的风险。10年期收益率升至约5.2%的近20年高位,叠加地缘冲突与财政压力,使长期债券定价变得更加复杂。投资者需在短期油价波动与长期实际利率趋势之间找到平衡,避免将暂时性冲击永久化。历史经验显示,此类相关性往往随地缘或增长叙事的变化而快速瓦解,市场应保持对多因素驱动的警惕,而非单一依赖油价信号。
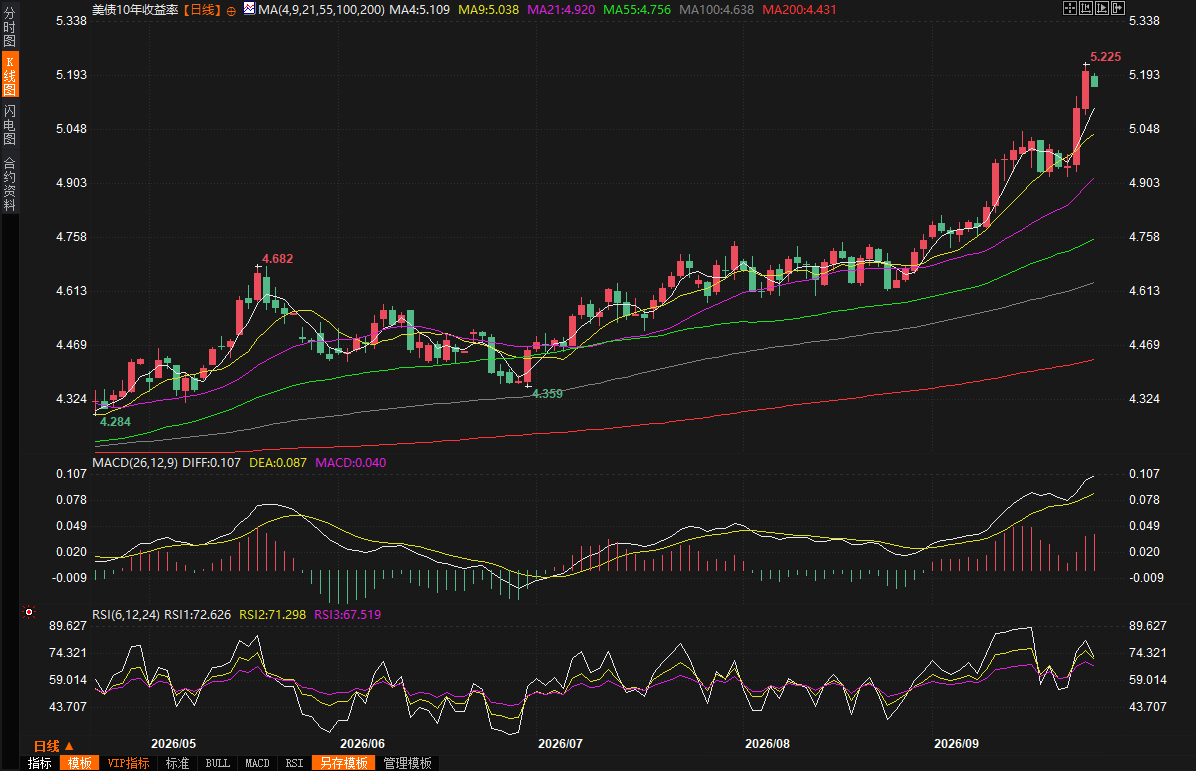
(美国10年期国债收益率日线图,)
北京时间15:00,美国10年期国债收益率报5.165%。
然而,市场正面临一个核心疑问:如果债券市场如此紧盯石油本身就是一个重大误判,那么收益率的涨幅或许已经过头,由此引发的对政府债务、股价及其他资产的连锁反应,也可能反应过度。
油价上涨与收益率联动的表层逻辑
从表面看,油价走高与美债收益率上行之间的关联似乎直观。油价上涨正在推高通胀预期,而凯文·沃什(Kevin Warsh)担任主席后的美联储已明确表态必须有所回应。因此,油价越高,市场对短期利率上行的预期就越强。利率期货市场目前反映出,到明年年底再加息多次的概率仍保持在较高水平。
但问题在于,短期利率预期上升,为何必然带动长期债券收益率同步上行?10年期、甚至30年期债券对短期利率变动的敏感性本应大幅降低,除非市场笃定高利率将长期维持。欧洲央行前副行长维托尔·康斯坦西奥(Vitor Constancio)直言:“今天石油的走势竟会牵动10年期国债,这毫无道理。”
一次性冲击与长期定价的错位
根本症结在于,油价上涨更多是一次性冲击。即便考虑到连锁成本,其对通胀的推动也只是阶段性的,而非永久性的。一旦油价停止上涨,无论最终稳定在什么价位,它对通胀的直接影响便会消退。如果油价高到足以拖累经济增长,反而可能压低非石油类通胀。
可偏偏近期石油与债券的联动关系异常紧密,且长期国债与石油的相关性甚至高于短期国债。即便剔除短期收益率、构造从五年后起算的合成债券,这种关联依然牢固。2年期美债对美联储未来几次会议的预期极为敏感,其收益率随油价起伏并不奇怪;但对10年期乃至30年期债券而言,短期利率变动的影响本该小得多。
多种解释并存:财政、增长与定价行为
市场给出了几种可能的解释。其一,高企的油价正迫使各国政府出手干预,通过补贴、减税或出口限制等方式应对,结果要么加剧财政赤字,要么损害贸易、增长与税收基础。债券投资者本就对高企的债务水平高度敏感,若油价上涨最终换来更多债务或削弱偿债能力,他们理应要求更高收益率作为补偿。
其二,“最后一根稻草”效应。高油价来袭之时,美国经济正因人工智能相关支出而保持强劲。经济越强,越有底气承受高油价;预期增长加速同时抬升债券收益率和油价,也符合逻辑。近期强劲数据公布后的走势便是例证。或许正是AI驱动的增长,与中东地缘冲突带来的供给冲击叠加,才让这种相关性达到惊人高度。
其三,投资者可能并未正确看待长期债券。美联储前副主席艾伦·布林德(Alan Blinder)早在三十年前就指出,1年期债券的每日价格与29年后隐含的1年期利率之间存在极强相关性,尽管某一天发生的几乎一切在29年后都无足轻重。他由此推断,若定价果真理性,长期收益率对短期利率的敏感度本不该如此之高。前对冲基金经理、英国央行前政策制定者苏希尔·瓦德瓦尼(Sushil Wadhwani)则认为,市场并不清楚利率上升在多大程度上是永久性的,于是倾向于假定至少有一部分是永久性的,除非利率已明显过高,从而让近期利率预期变化一路传导至更长期限。
康斯坦西奥对日间相关性不以为意,认为其意义有限,更多是巧合与同向波动的杂糅,而非严格因果关系。但他同时认为,10年期收益率走高合情合理,因为从长远看,扣除通胀后的实际利率本就需要更高。
历史经验与当前判断
这种石油与债券的高度相关并非首次出现。1990至1991年第一次海湾战争期间、2010年市场担忧增长前景时、2012年欧元区危机期间、2016年石油业深度衰退时,以及2020年新冠疫情冲击各类资产价格时,类似联动都曾出现。这里并没有铁律可循。当前各类债券指标本身也充满令人困惑的矛盾,但交易员认定石油与债券理应同步而动,有其现实依据。
取决于信奉哪套理论,眼下的高收益率要么极具吸引力(若市场过度聚焦短期影响),要么依然远不足以弥补风险(若它源于政府债务的进一步膨胀)。多种理论恐怕各有几分道理。美债收益率在当前环境下可被视为一道防线,用以应对潜在的股市波动,但美国债务水平、美联储对经济高速增长的滞后反应,以及石油供给的不确定性,仍是市场共同担忧的焦点。
编辑总结
当前油价与美债收益率的高度联动,既反映了通胀预期与货币政策路径的现实约束,也暴露出市场对一次性供给冲击可能过度定价的风险。10年期收益率升至约5.2%的近20年高位,叠加地缘冲突与财政压力,使长期债券定价变得更加复杂。投资者需在短期油价波动与长期实际利率趋势之间找到平衡,避免将暂时性冲击永久化。历史经验显示,此类相关性往往随地缘或增长叙事的变化而快速瓦解,市场应保持对多因素驱动的警惕,而非单一依赖油价信号。
(美国10年期国债收益率日线图,)
北京时间15:00,美国10年期国债收益率报5.165%。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。