油價與美債收益率相關性飆創歷史新高,債券交易員是否過度定價了油價衝擊?
2026-09-25 15:03:34
原油價格、美國國債收益率與股市走勢之間的聯動關係,如今已成為市場共識。油價上漲往往推高債券收益率,並壓制股價。本月10年期美國國債收益率與原油期貨的日間走勢相關性,已創下有記錄以來的最高水平。最新數據顯示,10年期美債收益率近期在5.2%附近徘徊,為2007年6月全球金融危機爆發前夕以來的最高水平。本週行情基本印證了這一規律:週一、週二油價回落,債券收益率隨之小幅走低;週三收益率飆升、油價上揚;週四兩者再度雙雙走高;週五(9月25日)亞市,國際油價小幅走弱,美債收益率也小幅走弱。
然而,市場正面臨一個核心疑問:如果債券市場如此緊盯石油本身就是一個重大誤判,那麼收益率的漲幅或許已經過頭,由此引發的對政府債務、股價及其他資產的連鎖反應,也可能反應過度。

從表面看,油價走高與美債收益率上行之間的關聯似乎直觀。油價上漲正在推高通脹預期,而凱文·沃什(Kevin Warsh)擔任主席後的美聯儲已明確表態必須有所回應。因此,油價越高,市場對短期利率上行的預期就越強。利率期貨市場目前反映出,到明年年底再加息多次的概率仍保持在較高水平。
但問題在於,短期利率預期上升,為何必然帶動長期債券收益率同步上行?10年期、甚至30年期債券對短期利率變動的敏感性本應大幅降低,除非市場篤定高利率將長期維持。歐洲央行前副行長維托爾·康斯坦西奧(Vitor Constancio)直言:“今天石油的走勢竟會牽動10年期國債,這毫無道理。”
根本癥結在於,油價上漲更多是一次性衝擊。即便考慮到連鎖成本,其對通脹的推動也只是階段性的,而非永久性的。一旦油價停止上漲,無論最終穩定在什麼價位,它對通脹的直接影響便會消退。如果油價高到足以拖累經濟增長,反而可能壓低非石油類通脹。
可偏偏近期石油與債券的聯動關係異常緊密,且長期國債與石油的相關性甚至高於短期國債。即便剔除短期收益率、構造從五年後起算的合成債券,這種關聯依然牢固。2年期美債對美聯儲未來幾次會議的預期極為敏感,其收益率隨油價起伏並不奇怪;但對10年期乃至30年期債券而言,短期利率變動的影響本該小得多。
市場給出了幾種可能的解釋。其一,高企的油價正迫使各國政府出手干預,通過補貼、減税或出口限制等方式應對,結果要麼加劇財政赤字,要麼損害貿易、增長與税收基礎。債券投資者本就對高企的債務水平高度敏感,若油價上漲最終換來更多債務或削弱償債能力,他們理應要求更高收益率作為補償。
其二,“最後一根稻草”效應。高油價來襲之時,美國經濟正因人工智能相關支出而保持強勁。經濟越強,越有底氣承受高油價;預期增長加速同時抬升債券收益率和油價,也符合邏輯。近期強勁數據公佈後的走勢便是例證。或許正是AI驅動的增長,與中東地緣衝突帶來的供給衝擊疊加,才讓這種相關性達到驚人高度。
其三,投資者可能並未正確看待長期債券。美聯儲前副主席艾倫·布林德(Alan Blinder)早在三十年前就指出,1年期債券的每日價格與29年後隱含的1年期利率之間存在極強相關性,儘管某一天發生的幾乎一切在29年後都無足輕重。他由此推斷,若定價果真理性,長期收益率對短期利率的敏感度本不該如此之高。前對沖基金經理、英國央行前政策制定者蘇希爾·瓦德瓦尼(Sushil Wadhwani)則認為,市場並不清楚利率上升在多大程度上是永久性的,於是傾向於假定至少有一部分是永久性的,除非利率已明顯過高,從而讓近期利率預期變化一路傳導至更長期限。
康斯坦西奧對日間相關性不以為意,認為其意義有限,更多是巧合與同向波動的雜糅,而非嚴格因果關係。但他同時認為,10年期收益率走高合情合理,因為從長遠看,扣除通脹後的實際利率本就需要更高。
這種石油與債券的高度相關並非首次出現。1990至1991年第一次海灣戰爭期間、2010年市場擔憂增長前景時、2012年歐元區危機期間、2016年石油業深度衰退時,以及2020年新冠疫情衝擊各類資產價格時,類似聯動都曾出現。這裏並沒有鐵律可循。當前各類債券指標本身也充滿令人困惑的矛盾,但交易員認定石油與債券理應同步而動,有其現實依據。
取決於信奉哪套理論,眼下的高收益率要麼極具吸引力(若市場過度聚焦短期影響),要麼依然遠不足以彌補風險(若它源於政府債務的進一步膨脹)。多種理論恐怕各有幾分道理。美債收益率在當前環境下可被視為一道防線,用以應對潛在的股市波動,但美國債務水平、美聯儲對經濟高速增長的滯後反應,以及石油供給的不確定性,仍是市場共同擔憂的焦點。
當前油價與美債收益率的高度聯動,既反映了通脹預期與貨幣政策路徑的現實約束,也暴露出市場對一次性供給衝擊可能過度定價的風險。10年期收益率升至約5.2%的近20年高位,疊加地緣衝突與財政壓力,使長期債券定價變得更加複雜。投資者需在短期油價波動與長期實際利率趨勢之間找到平衡,避免將暫時性衝擊永久化。歷史經驗顯示,此類相關性往往隨地緣或增長敍事的變化而快速瓦解,市場應保持對多因素驅動的警惕,而非單一依賴油價信號。
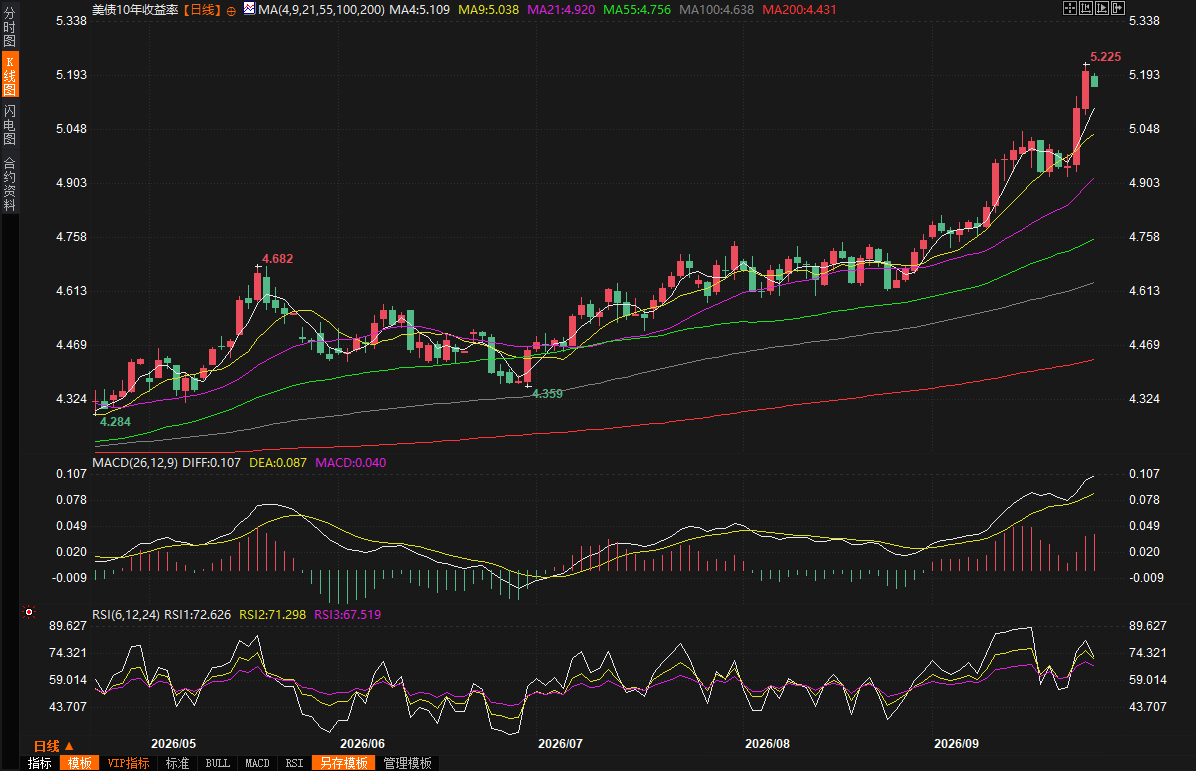
(美國10年期國債收益率日線圖,)
北京時間15:00,美國10年期國債收益率報5.165%。
然而,市場正面臨一個核心疑問:如果債券市場如此緊盯石油本身就是一個重大誤判,那麼收益率的漲幅或許已經過頭,由此引發的對政府債務、股價及其他資產的連鎖反應,也可能反應過度。
油價上漲與收益率聯動的表層邏輯
從表面看,油價走高與美債收益率上行之間的關聯似乎直觀。油價上漲正在推高通脹預期,而凱文·沃什(Kevin Warsh)擔任主席後的美聯儲已明確表態必須有所回應。因此,油價越高,市場對短期利率上行的預期就越強。利率期貨市場目前反映出,到明年年底再加息多次的概率仍保持在較高水平。
但問題在於,短期利率預期上升,為何必然帶動長期債券收益率同步上行?10年期、甚至30年期債券對短期利率變動的敏感性本應大幅降低,除非市場篤定高利率將長期維持。歐洲央行前副行長維托爾·康斯坦西奧(Vitor Constancio)直言:“今天石油的走勢竟會牽動10年期國債,這毫無道理。”
一次性衝擊與長期定價的錯位
根本癥結在於,油價上漲更多是一次性衝擊。即便考慮到連鎖成本,其對通脹的推動也只是階段性的,而非永久性的。一旦油價停止上漲,無論最終穩定在什麼價位,它對通脹的直接影響便會消退。如果油價高到足以拖累經濟增長,反而可能壓低非石油類通脹。
可偏偏近期石油與債券的聯動關係異常緊密,且長期國債與石油的相關性甚至高於短期國債。即便剔除短期收益率、構造從五年後起算的合成債券,這種關聯依然牢固。2年期美債對美聯儲未來幾次會議的預期極為敏感,其收益率隨油價起伏並不奇怪;但對10年期乃至30年期債券而言,短期利率變動的影響本該小得多。
多種解釋並存:財政、增長與定價行為
市場給出了幾種可能的解釋。其一,高企的油價正迫使各國政府出手干預,通過補貼、減税或出口限制等方式應對,結果要麼加劇財政赤字,要麼損害貿易、增長與税收基礎。債券投資者本就對高企的債務水平高度敏感,若油價上漲最終換來更多債務或削弱償債能力,他們理應要求更高收益率作為補償。
其二,“最後一根稻草”效應。高油價來襲之時,美國經濟正因人工智能相關支出而保持強勁。經濟越強,越有底氣承受高油價;預期增長加速同時抬升債券收益率和油價,也符合邏輯。近期強勁數據公佈後的走勢便是例證。或許正是AI驅動的增長,與中東地緣衝突帶來的供給衝擊疊加,才讓這種相關性達到驚人高度。
其三,投資者可能並未正確看待長期債券。美聯儲前副主席艾倫·布林德(Alan Blinder)早在三十年前就指出,1年期債券的每日價格與29年後隱含的1年期利率之間存在極強相關性,儘管某一天發生的幾乎一切在29年後都無足輕重。他由此推斷,若定價果真理性,長期收益率對短期利率的敏感度本不該如此之高。前對沖基金經理、英國央行前政策制定者蘇希爾·瓦德瓦尼(Sushil Wadhwani)則認為,市場並不清楚利率上升在多大程度上是永久性的,於是傾向於假定至少有一部分是永久性的,除非利率已明顯過高,從而讓近期利率預期變化一路傳導至更長期限。
康斯坦西奧對日間相關性不以為意,認為其意義有限,更多是巧合與同向波動的雜糅,而非嚴格因果關係。但他同時認為,10年期收益率走高合情合理,因為從長遠看,扣除通脹後的實際利率本就需要更高。
歷史經驗與當前判斷
這種石油與債券的高度相關並非首次出現。1990至1991年第一次海灣戰爭期間、2010年市場擔憂增長前景時、2012年歐元區危機期間、2016年石油業深度衰退時,以及2020年新冠疫情衝擊各類資產價格時,類似聯動都曾出現。這裏並沒有鐵律可循。當前各類債券指標本身也充滿令人困惑的矛盾,但交易員認定石油與債券理應同步而動,有其現實依據。
取決於信奉哪套理論,眼下的高收益率要麼極具吸引力(若市場過度聚焦短期影響),要麼依然遠不足以彌補風險(若它源於政府債務的進一步膨脹)。多種理論恐怕各有幾分道理。美債收益率在當前環境下可被視為一道防線,用以應對潛在的股市波動,但美國債務水平、美聯儲對經濟高速增長的滯後反應,以及石油供給的不確定性,仍是市場共同擔憂的焦點。
編輯總結
當前油價與美債收益率的高度聯動,既反映了通脹預期與貨幣政策路徑的現實約束,也暴露出市場對一次性供給衝擊可能過度定價的風險。10年期收益率升至約5.2%的近20年高位,疊加地緣衝突與財政壓力,使長期債券定價變得更加複雜。投資者需在短期油價波動與長期實際利率趨勢之間找到平衡,避免將暫時性衝擊永久化。歷史經驗顯示,此類相關性往往隨地緣或增長敍事的變化而快速瓦解,市場應保持對多因素驅動的警惕,而非單一依賴油價信號。
(美國10年期國債收益率日線圖,)
北京時間15:00,美國10年期國債收益率報5.165%。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。