油价高企加10年期和30年期美债收益率破5%,美元指数有望连续第二日上涨
2026-09-29 10:53:33
周二(9月29日)亚洲时段,美元指数高位震荡,当前交投于101.20附近。美元获得支撑,因美伊谈判持续存在不确定性使油价维持高位。能源成本的持续压力加剧了市场对美联储需要进一步收紧货币政策以对抗通胀的预期。美伊谈判停滞推高美债收益率,10年期和30年期收益率均升破5%。市场定价美联储10月再次加息的概率约为70%。
美伊外交僵局持续发酵,成为近期国际油价反弹的核心推手。伊朗官员公开对在11月美国中期选举前达成全面协议表达怀疑,同时美国总统特朗普明确拒绝了德黑兰方面提出的最新方案,导致此前一度缓和的谈判势头迅速陷入停滞。
双方在霍尔木兹海峡通行、制裁解除等关键议题上仍存在明显分歧,地缘政治风险溢价重新回归油市。布伦特原油价格因此回升至高位区间,美原油期货也同步走强,能源成本压力进一步向下游传导。
高企的油价直接加剧了市场对通胀黏性的担忧,能源相关分项可能继续支撑整体物价水平,从而强化投资者对美联储维持甚至进一步收紧货币政策的预期。
这一传导链条清晰可见:谈判僵局推高油价,油价上涨加剧通胀压力,通胀担忧转化为加息预期,最终成为支撑美元走强的重要逻辑。
市场普遍认为,只要中东紧张局势未出现实质性缓和,油价高位震荡的格局就难以彻底改变,美元的利率优势与避险属性也将继续得到强化。
通胀担忧升温叠加额外加息预期,推动美国国债收益率攀升至多年新高。
10年期和30年期国债收益率均已升破5%关键关口,10年期收益率更创下2007年以来最高水平,30年期收益率则触及2004年以来高位。收益率大幅上行反映市场对美联储政策路径的重新定价。
本月早些时候,美联储已完成三年来的首次加息,将联邦基金利率目标区间上调至3.75%-4.00%。此后,CME FedWatch工具显示,货币市场对10月再次加息25个基点的概率已上升至约70%附近。
更高的收益率提升了美元资产的相对吸引力,吸引国际资本流入美国国债及相关市场,从而进一步支撑美元汇率。
与此同时,收益率上升也收紧了全球金融条件,对风险资产形成一定压制。
投资者正密切关注收益率曲线形态变化,以及长端收益率是否会继续上行。若通胀数据与就业数据继续支持紧缩立场,收益率高位运行的局面可能延续,美元的利差优势也将得到巩固。
荷兰合作银行分析师指出,美元投机仓位的净变化幅度较小,“美元净多头大体未变,因为多头和空头仓位各增加了约2000手”。
这一数据来自最新的CFTC持仓报告,显示大型投机者在美元期货上的净多头头寸保持相对稳定。多空双方同步增仓,意味着市场并未形成一边倒的看多共识,而是在多空两端都进行了仓位调整。
这种平衡状态反映出投资者对美元后续方向仍存在分歧:一方面,美联储加息预期与高收益率支撑美元多头逻辑;另一方面,地缘政治不确定性、潜在的经济数据波动以及全球资金流动变化,也为空头提供了操作空间。净头寸大体持平表明市场敞口调整较为谨慎,投机力量尚未大幅倾斜。
这种多空均衡的格局为美元走势增添了不确定性,一旦即将公布的经济数据偏离预期,仓位可能迅速重新调整,从而放大汇率波动。
分析人士提醒,当前持仓结构显示市场仍在观望,而非全力押注美元单边升值。
本周市场注意力高度集中于即将公布的美国关键经济指标,以寻找未来货币政策的明确信号。
周三将发布8月个人消费支出(PCE)通胀报告,这是美联储最关注的通胀衡量指标之一;周五则公布9月非农就业报告,涵盖新增就业人数、失业率与平均时薪等核心数据。这两项数据将直接影响市场对美联储10月及后续加息路径的定价。
若PCE显示通胀仍具黏性、核心读数超预期,叠加非农就业继续强劲,市场可能进一步上调加息概率,从而支撑美元走强;反之,若通胀明显回落或就业数据显著走弱,加息预期可能降温,美元则面临回调压力。投资者还将关注数据细节,例如PCE中能源与服务分项的贡献,以及非农中劳动力参与率和薪资增速的变化。
这些数据不仅影响短期汇率波动,也将塑造美联储官员在10月议息会议前的沟通基调,成为决定美元中期走势的关键变量。
美元指数有望连续第二日上涨,美伊谈判停滞推高油价,能源成本压力强化美联储进一步紧缩预期。美债收益率升破5%,市场定价10月加息概率约70%。
荷兰合作银行数据显示美元净多头大体未变,多空各增2000手,市场敞口大体平衡。未来需关注周三的PCE通胀报告和周五的非农就业数据,这两项数据将决定加息预期的进一步强化或降温。
在地缘僵局、油价高企和通胀担忧并存的背景下,美元短期获得支撑,但多空平衡的仓位结构意味着方向仍取决于数据。若PCE和非农就业数据支持鹰派立场,美元可能进一步走强;若数据走弱,美元面临回调压力。
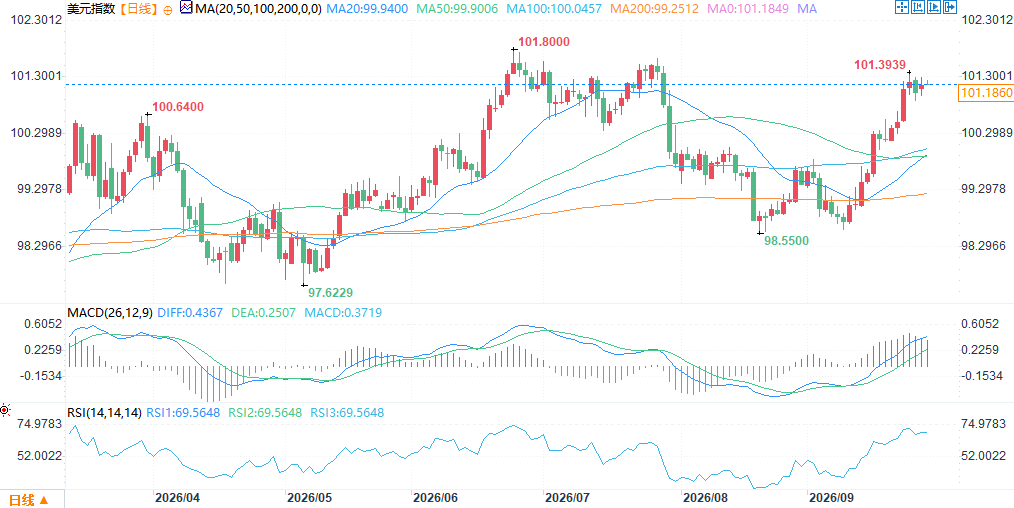
(美元指数日线图,)
北京时间10:53,美元指数报101.20。
美伊谈判停滞推高油价,强化美联储紧缩预期
美伊外交僵局持续发酵,成为近期国际油价反弹的核心推手。伊朗官员公开对在11月美国中期选举前达成全面协议表达怀疑,同时美国总统特朗普明确拒绝了德黑兰方面提出的最新方案,导致此前一度缓和的谈判势头迅速陷入停滞。
双方在霍尔木兹海峡通行、制裁解除等关键议题上仍存在明显分歧,地缘政治风险溢价重新回归油市。布伦特原油价格因此回升至高位区间,美原油期货也同步走强,能源成本压力进一步向下游传导。
高企的油价直接加剧了市场对通胀黏性的担忧,能源相关分项可能继续支撑整体物价水平,从而强化投资者对美联储维持甚至进一步收紧货币政策的预期。
这一传导链条清晰可见:谈判僵局推高油价,油价上涨加剧通胀压力,通胀担忧转化为加息预期,最终成为支撑美元走强的重要逻辑。
市场普遍认为,只要中东紧张局势未出现实质性缓和,油价高位震荡的格局就难以彻底改变,美元的利率优势与避险属性也将继续得到强化。
美债收益率升破5%,市场定价10月加息概率70%
通胀担忧升温叠加额外加息预期,推动美国国债收益率攀升至多年新高。
10年期和30年期国债收益率均已升破5%关键关口,10年期收益率更创下2007年以来最高水平,30年期收益率则触及2004年以来高位。收益率大幅上行反映市场对美联储政策路径的重新定价。
本月早些时候,美联储已完成三年来的首次加息,将联邦基金利率目标区间上调至3.75%-4.00%。此后,CME FedWatch工具显示,货币市场对10月再次加息25个基点的概率已上升至约70%附近。
更高的收益率提升了美元资产的相对吸引力,吸引国际资本流入美国国债及相关市场,从而进一步支撑美元汇率。
与此同时,收益率上升也收紧了全球金融条件,对风险资产形成一定压制。
投资者正密切关注收益率曲线形态变化,以及长端收益率是否会继续上行。若通胀数据与就业数据继续支持紧缩立场,收益率高位运行的局面可能延续,美元的利差优势也将得到巩固。
投机仓位净多基本持平,多空双方均增2000手
荷兰合作银行分析师指出,美元投机仓位的净变化幅度较小,“美元净多头大体未变,因为多头和空头仓位各增加了约2000手”。
这一数据来自最新的CFTC持仓报告,显示大型投机者在美元期货上的净多头头寸保持相对稳定。多空双方同步增仓,意味着市场并未形成一边倒的看多共识,而是在多空两端都进行了仓位调整。
这种平衡状态反映出投资者对美元后续方向仍存在分歧:一方面,美联储加息预期与高收益率支撑美元多头逻辑;另一方面,地缘政治不确定性、潜在的经济数据波动以及全球资金流动变化,也为空头提供了操作空间。净头寸大体持平表明市场敞口调整较为谨慎,投机力量尚未大幅倾斜。
这种多空均衡的格局为美元走势增添了不确定性,一旦即将公布的经济数据偏离预期,仓位可能迅速重新调整,从而放大汇率波动。
分析人士提醒,当前持仓结构显示市场仍在观望,而非全力押注美元单边升值。
市场关注PCE与非农数据
本周市场注意力高度集中于即将公布的美国关键经济指标,以寻找未来货币政策的明确信号。
周三将发布8月个人消费支出(PCE)通胀报告,这是美联储最关注的通胀衡量指标之一;周五则公布9月非农就业报告,涵盖新增就业人数、失业率与平均时薪等核心数据。这两项数据将直接影响市场对美联储10月及后续加息路径的定价。
若PCE显示通胀仍具黏性、核心读数超预期,叠加非农就业继续强劲,市场可能进一步上调加息概率,从而支撑美元走强;反之,若通胀明显回落或就业数据显著走弱,加息预期可能降温,美元则面临回调压力。投资者还将关注数据细节,例如PCE中能源与服务分项的贡献,以及非农中劳动力参与率和薪资增速的变化。
这些数据不仅影响短期汇率波动,也将塑造美联储官员在10月议息会议前的沟通基调,成为决定美元中期走势的关键变量。
总结
美元指数有望连续第二日上涨,美伊谈判停滞推高油价,能源成本压力强化美联储进一步紧缩预期。美债收益率升破5%,市场定价10月加息概率约70%。
荷兰合作银行数据显示美元净多头大体未变,多空各增2000手,市场敞口大体平衡。未来需关注周三的PCE通胀报告和周五的非农就业数据,这两项数据将决定加息预期的进一步强化或降温。
在地缘僵局、油价高企和通胀担忧并存的背景下,美元短期获得支撑,但多空平衡的仓位结构意味着方向仍取决于数据。若PCE和非农就业数据支持鹰派立场,美元可能进一步走强;若数据走弱,美元面临回调压力。
(美元指数日线图,)
北京时间10:53,美元指数报101.20。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。