油價高企加10年期和30年期美債收益率破5%,美元指數有望連續第二日上漲
2026-09-29 10:53:33
週二(9月29日)亞洲時段,美元指數高位震盪,當前交投於101.20附近。美元獲得支撐,因美伊談判持續存在不確定性使油價維持高位。能源成本的持續壓力加劇了市場對美聯儲需要進一步收緊貨幣政策以對抗通脹的預期。美伊談判停滯推高美債收益率,10年期和30年期收益率均升破5%。市場定價美聯儲10月再次加息的概率約為70%。
美伊外交僵局持續發酵,成為近期國際油價反彈的核心推手。伊朗官員公開對在11月美國中期選舉前達成全面協議表達懷疑,同時美國總統特朗普明確拒絕了德黑蘭方面提出的最新方案,導致此前一度緩和的談判勢頭迅速陷入停滯。
雙方在霍爾木茲海峽通行、制裁解除等關鍵議題上仍存在明顯分歧,地緣政治風險溢價重新迴歸油市。布倫特原油價格因此回升至高位區間,美原油期貨也同步走強,能源成本壓力進一步向下游傳導。
高企的油價直接加劇了市場對通脹黏性的擔憂,能源相關分項可能繼續支撐整體物價水平,從而強化投資者對美聯儲維持甚至進一步收緊貨幣政策的預期。
這一傳導鏈條清晰可見:談判僵局推高油價,油價上漲加劇通脹壓力,通脹擔憂轉化為加息預期,最終成為支撐美元走強的重要邏輯。
市場普遍認為,只要中東緊張局勢未出現實質性緩和,油價高位震盪的格局就難以徹底改變,美元的利率優勢與避險屬性也將繼續得到強化。
通脹擔憂升温疊加額外加息預期,推動美國國債收益率攀升至多年新高。
10年期和30年期國債收益率均已升破5%關鍵關口,10年期收益率更創下2007年以來最高水平,30年期收益率則觸及2004年以來高位。收益率大幅上行反映市場對美聯儲政策路徑的重新定價。
本月早些時候,美聯儲已完成三年來的首次加息,將聯邦基金利率目標區間上調至3.75%-4.00%。此後,CME FedWatch工具顯示,貨幣市場對10月再次加息25個基點的概率已上升至約70%附近。
更高的收益率提升了美元資產的相對吸引力,吸引國際資本流入美國國債及相關市場,從而進一步支撐美元匯率。
與此同時,收益率上升也收緊了全球金融條件,對風險資產形成一定壓制。
投資者正密切關注收益率曲線形態變化,以及長端收益率是否會繼續上行。若通脹數據與就業數據繼續支持緊縮立場,收益率高位運行的局面可能延續,美元的利差優勢也將得到鞏固。
荷蘭合作銀行分析師指出,美元投機倉位的淨變化幅度較小,“美元淨多頭大體未變,因為多頭和空頭倉位各增加了約2000手”。
這一數據來自最新的CFTC持倉報告,顯示大型投機者在美元期貨上的淨多頭頭寸保持相對穩定。多空雙方同步增倉,意味着市場並未形成一邊倒的看多共識,而是在多空兩端都進行了倉位調整。
這種平衡狀態反映出投資者對美元后續方向仍存在分歧:一方面,美聯儲加息預期與高收益率支撐美元多頭邏輯;另一方面,地緣政治不確定性、潛在的經濟數據波動以及全球資金流動變化,也為空頭提供了操作空間。淨頭寸大體持平表明市場敞口調整較為謹慎,投機力量尚未大幅傾斜。
這種多空均衡的格局為美元走勢增添了不確定性,一旦即將公佈的經濟數據偏離預期,倉位可能迅速重新調整,從而放大匯率波動。
分析人士提醒,當前持倉結構顯示市場仍在觀望,而非全力押注美元單邊升值。
本週市場注意力高度集中於即將公佈的美國關鍵經濟指標,以尋找未來貨幣政策的明確信號。
週三將發佈8月個人消費支出(PCE)通脹報告,這是美聯儲最關注的通脹衡量指標之一;週五則公佈9月非農就業報告,涵蓋新增就業人數、失業率與平均時薪等核心數據。這兩項數據將直接影響市場對美聯儲10月及後續加息路徑的定價。
若PCE顯示通脹仍具黏性、核心讀數超預期,疊加非農就業繼續強勁,市場可能進一步上調加息概率,從而支撐美元走強;反之,若通脹明顯回落或就業數據顯著走弱,加息預期可能降温,美元則面臨回調壓力。投資者還將關注數據細節,例如PCE中能源與服務分項的貢獻,以及非農中勞動力參與率和薪資增速的變化。
這些數據不僅影響短期匯率波動,也將塑造美聯儲官員在10月議息會議前的溝通基調,成為決定美元中期走勢的關鍵變量。
美元指數有望連續第二日上漲,美伊談判停滯推高油價,能源成本壓力強化美聯儲進一步緊縮預期。美債收益率升破5%,市場定價10月加息概率約70%。
荷蘭合作銀行數據顯示美元淨多頭大體未變,多空各增2000手,市場敞口大體平衡。未來需關注週三的PCE通脹報告和週五的非農就業數據,這兩項數據將決定加息預期的進一步強化或降温。
在地緣僵局、油價高企和通脹擔憂並存的背景下,美元短期獲得支撐,但多空平衡的倉位結構意味着方向仍取決於數據。若PCE和非農就業數據支持鷹派立場,美元可能進一步走強;若數據走弱,美元面臨回調壓力。
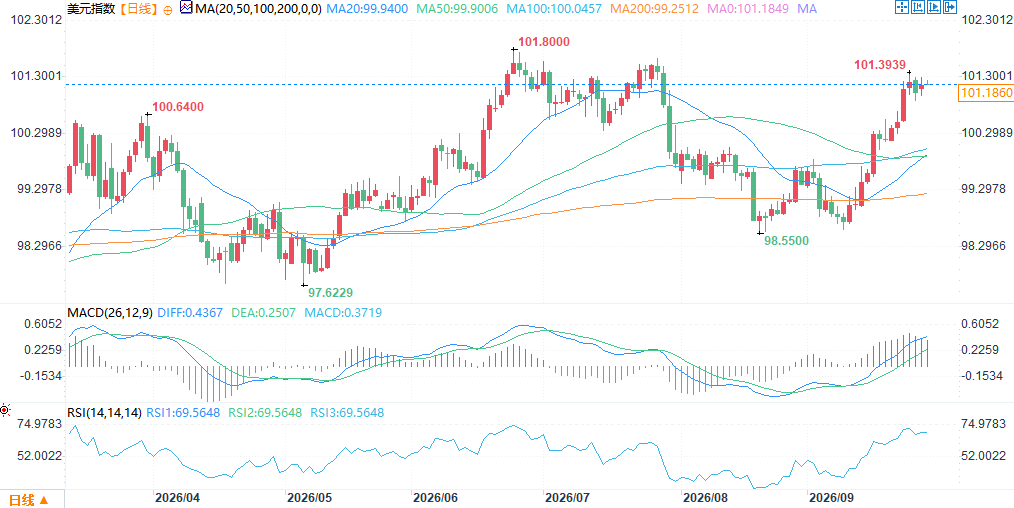
(美元指數日線圖,)
北京時間10:53,美元指數報101.20。
美伊談判停滯推高油價,強化美聯儲緊縮預期
美伊外交僵局持續發酵,成為近期國際油價反彈的核心推手。伊朗官員公開對在11月美國中期選舉前達成全面協議表達懷疑,同時美國總統特朗普明確拒絕了德黑蘭方面提出的最新方案,導致此前一度緩和的談判勢頭迅速陷入停滯。
雙方在霍爾木茲海峽通行、制裁解除等關鍵議題上仍存在明顯分歧,地緣政治風險溢價重新迴歸油市。布倫特原油價格因此回升至高位區間,美原油期貨也同步走強,能源成本壓力進一步向下游傳導。
高企的油價直接加劇了市場對通脹黏性的擔憂,能源相關分項可能繼續支撐整體物價水平,從而強化投資者對美聯儲維持甚至進一步收緊貨幣政策的預期。
這一傳導鏈條清晰可見:談判僵局推高油價,油價上漲加劇通脹壓力,通脹擔憂轉化為加息預期,最終成為支撐美元走強的重要邏輯。
市場普遍認為,只要中東緊張局勢未出現實質性緩和,油價高位震盪的格局就難以徹底改變,美元的利率優勢與避險屬性也將繼續得到強化。
美債收益率升破5%,市場定價10月加息概率70%
通脹擔憂升温疊加額外加息預期,推動美國國債收益率攀升至多年新高。
10年期和30年期國債收益率均已升破5%關鍵關口,10年期收益率更創下2007年以來最高水平,30年期收益率則觸及2004年以來高位。收益率大幅上行反映市場對美聯儲政策路徑的重新定價。
本月早些時候,美聯儲已完成三年來的首次加息,將聯邦基金利率目標區間上調至3.75%-4.00%。此後,CME FedWatch工具顯示,貨幣市場對10月再次加息25個基點的概率已上升至約70%附近。
更高的收益率提升了美元資產的相對吸引力,吸引國際資本流入美國國債及相關市場,從而進一步支撐美元匯率。
與此同時,收益率上升也收緊了全球金融條件,對風險資產形成一定壓制。
投資者正密切關注收益率曲線形態變化,以及長端收益率是否會繼續上行。若通脹數據與就業數據繼續支持緊縮立場,收益率高位運行的局面可能延續,美元的利差優勢也將得到鞏固。
投機倉位淨多基本持平,多空雙方均增2000手
荷蘭合作銀行分析師指出,美元投機倉位的淨變化幅度較小,“美元淨多頭大體未變,因為多頭和空頭倉位各增加了約2000手”。
這一數據來自最新的CFTC持倉報告,顯示大型投機者在美元期貨上的淨多頭頭寸保持相對穩定。多空雙方同步增倉,意味着市場並未形成一邊倒的看多共識,而是在多空兩端都進行了倉位調整。
這種平衡狀態反映出投資者對美元后續方向仍存在分歧:一方面,美聯儲加息預期與高收益率支撐美元多頭邏輯;另一方面,地緣政治不確定性、潛在的經濟數據波動以及全球資金流動變化,也為空頭提供了操作空間。淨頭寸大體持平表明市場敞口調整較為謹慎,投機力量尚未大幅傾斜。
這種多空均衡的格局為美元走勢增添了不確定性,一旦即將公佈的經濟數據偏離預期,倉位可能迅速重新調整,從而放大匯率波動。
分析人士提醒,當前持倉結構顯示市場仍在觀望,而非全力押注美元單邊升值。
市場關注PCE與非農數據
本週市場注意力高度集中於即將公佈的美國關鍵經濟指標,以尋找未來貨幣政策的明確信號。
週三將發佈8月個人消費支出(PCE)通脹報告,這是美聯儲最關注的通脹衡量指標之一;週五則公佈9月非農就業報告,涵蓋新增就業人數、失業率與平均時薪等核心數據。這兩項數據將直接影響市場對美聯儲10月及後續加息路徑的定價。
若PCE顯示通脹仍具黏性、核心讀數超預期,疊加非農就業繼續強勁,市場可能進一步上調加息概率,從而支撐美元走強;反之,若通脹明顯回落或就業數據顯著走弱,加息預期可能降温,美元則面臨回調壓力。投資者還將關注數據細節,例如PCE中能源與服務分項的貢獻,以及非農中勞動力參與率和薪資增速的變化。
這些數據不僅影響短期匯率波動,也將塑造美聯儲官員在10月議息會議前的溝通基調,成為決定美元中期走勢的關鍵變量。
總結
美元指數有望連續第二日上漲,美伊談判停滯推高油價,能源成本壓力強化美聯儲進一步緊縮預期。美債收益率升破5%,市場定價10月加息概率約70%。
荷蘭合作銀行數據顯示美元淨多頭大體未變,多空各增2000手,市場敞口大體平衡。未來需關注週三的PCE通脹報告和週五的非農就業數據,這兩項數據將決定加息預期的進一步強化或降温。
在地緣僵局、油價高企和通脹擔憂並存的背景下,美元短期獲得支撐,但多空平衡的倉位結構意味着方向仍取決於數據。若PCE和非農就業數據支持鷹派立場,美元可能進一步走強;若數據走弱,美元面臨回調壓力。
(美元指數日線圖,)
北京時間10:53,美元指數報101.20。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。