中东冲突加AI需求双重夹击,澳洲联储第四次出手,通胀黏性有多强?
2026-09-29 13:38:19
周二(9月29日)亚洲时段,澳洲联储宣布加息25个基点,澳元兑美元短线拉升,自0.7006一度走高至0.7028附近。
澳洲储备银行货币政策委员会今日一致决定,将现金利率目标上调25个基点至4.60%。这是该行今年第四次加息,累计收紧100个基点,也将官方利率推升至2011年11月以来最高水平。
委员会在声明中明确指出,通胀仍处高位,8月会议中提及的部分上行风险正在成为现实。市场对此次加息已高度定价,决议公布后澳元兑美元短线上扬,盘中交投于0.7025附近,较决议前低位有所回升。
分析人士认为,加息本身符合预期,真正影响澳元后续走势的关键在于联储对未来政策路径的表态。决议的一致通过显示委员会内部对进一步收紧的共识较强,短期内对澳元形成一定支撑。
声明详细阐述了通胀居高不下的多重驱动因素。
中东冲突范围扩大,全球能源价格已远高于8月预测时所假设的水平;人工智能相关需求正推动全球科技类商品价格快速上涨;国内产能压力依然显著。
企业联络信息显示,不少企业已面临成本上升压力,并已提高或计划提高商品和服务价格。短期通胀预期指标仍处高位,近期公布的澳洲通胀数据也强于上次会议时的预期。
这些因素叠加,使通胀下行路径变得更加艰难。市场评论指出,能源价格冲击与AI投资热潮形成的双重压力,是此次加息的核心背景,也增加了联储未来继续行动的必要性。
尽管产出增长有所放缓,但6月季度数据在边际上仍强于预期。
消费者支出正按预期逐步减速,多数首府城市房价持续下跌,新增住房贷款明显下降。劳动力市场近几个月大体按预期缓和,领先指标总体保持稳定,而商业投资和债务增长则维持强劲。
委员会认为,今年以来的三次加息已收紧金融条件,经济似乎正在放缓,但通胀仍然过高。这种“增长降温、通胀黏性”的组合,正是迫使联储继续行动的关键矛盾。
分析师解读称,住房市场降温有助于缓解需求压力,但投资强劲和劳动力市场韧性可能延缓通胀回落速度。
国内经济与通胀前景仍充满高度不确定性。中东冲突尚未解决,存在通胀高于预测、经济活动低于预测的情景。全球石油供应中断继续推高能源价格和通胀水平,长期不确定性也可能拖累海外及澳洲增长。
不过迄今为止,澳洲主要贸易伙伴增长强于预期,AI相关投资的提振作用超过了中东冲突的不利影响。在国内,疲弱的生产率增长继续制约潜在增长,住房市场低迷的影响也存在不确定性。
委员会强调,将密切关注数据演变及风险变化,以指导后续决策。
市场普遍认为,这种平衡表述既保留了进一步加息的空间,也避免了过度鹰派信号。
委员会明确表示,自上次会议以来,部分通胀上行风险正在显现。全球石油供应进一步中断,近期数据显示澳洲增长和通胀高于预期,燃料涨价已部分传导至其他商品和服务价格。这一通胀冲击叠加了经济中的产能压力。为确保高通胀不会根深蒂固,总需求增长需在一段时间内保持温和,以减轻产能压力并将通胀带回目标。
委员会判断,鉴于近期发展,有必要进一步收紧金融条件,以支持通胀在合理时间内回到目标区间。
声明中“包括在必要时进一步上调现金利率目标”的表述,被市场视为明确的开放式指引,增加了11月再次行动的可能性。
决议公布后,澳元兑主要货币整体走强,尤其对纽元和日元表现相对坚挺,但兑美元升幅有限,因市场已充分定价此次加息,且美联储加息预期同步升温限制了澳元相对优势。股市反应平淡,澳股主要指数小幅波动。
分析人士指出,联储保持数据依赖立场,后续关键看点在于即将公布的通胀数据和就业数据。若数据继续偏强,11月加息概率将显著上升;若经济放缓迹象加速显现,政策路径可能趋于谨慎。
总体而言,此次加息巩固了澳洲联储对抗通胀的决心,短期内对澳元形成支撑,但全球利率环境与地缘风险仍将主导中期汇率走势。不过,美元受到中东局势的避险支撑,澳元兑美元涨幅受限,目前回落至
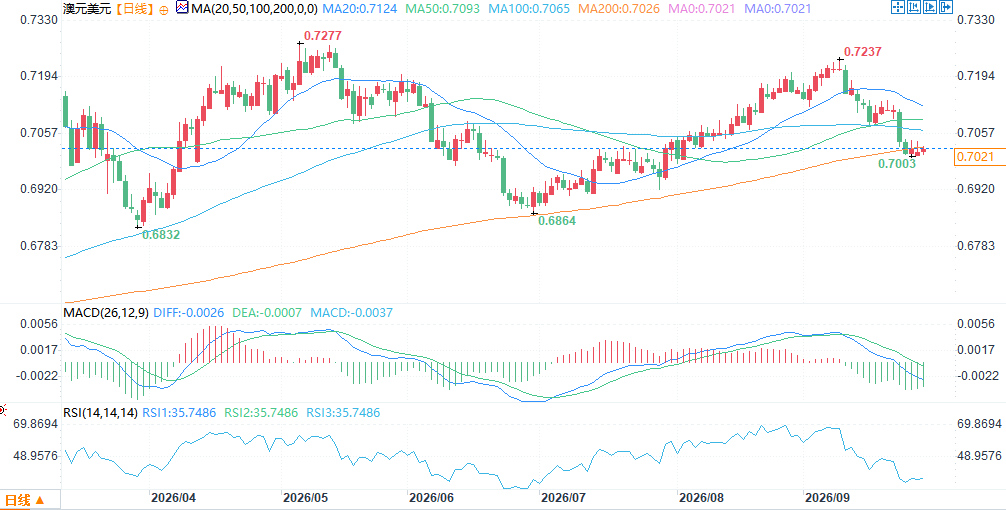
(澳元兑美元日线图,)
北京时间13:37,澳元兑美元报0.7009/10。
澳洲联储加息25个基点至4.60%
澳洲储备银行货币政策委员会今日一致决定,将现金利率目标上调25个基点至4.60%。这是该行今年第四次加息,累计收紧100个基点,也将官方利率推升至2011年11月以来最高水平。
委员会在声明中明确指出,通胀仍处高位,8月会议中提及的部分上行风险正在成为现实。市场对此次加息已高度定价,决议公布后澳元兑美元短线上扬,盘中交投于0.7025附近,较决议前低位有所回升。
分析人士认为,加息本身符合预期,真正影响澳元后续走势的关键在于联储对未来政策路径的表态。决议的一致通过显示委员会内部对进一步收紧的共识较强,短期内对澳元形成一定支撑。
通胀压力来源:中东冲突与AI需求叠加
声明详细阐述了通胀居高不下的多重驱动因素。
中东冲突范围扩大,全球能源价格已远高于8月预测时所假设的水平;人工智能相关需求正推动全球科技类商品价格快速上涨;国内产能压力依然显著。
企业联络信息显示,不少企业已面临成本上升压力,并已提高或计划提高商品和服务价格。短期通胀预期指标仍处高位,近期公布的澳洲通胀数据也强于上次会议时的预期。
这些因素叠加,使通胀下行路径变得更加艰难。市场评论指出,能源价格冲击与AI投资热潮形成的双重压力,是此次加息的核心背景,也增加了联储未来继续行动的必要性。
经济现况:增长放缓但韧性犹存
尽管产出增长有所放缓,但6月季度数据在边际上仍强于预期。
消费者支出正按预期逐步减速,多数首府城市房价持续下跌,新增住房贷款明显下降。劳动力市场近几个月大体按预期缓和,领先指标总体保持稳定,而商业投资和债务增长则维持强劲。
委员会认为,今年以来的三次加息已收紧金融条件,经济似乎正在放缓,但通胀仍然过高。这种“增长降温、通胀黏性”的组合,正是迫使联储继续行动的关键矛盾。
分析师解读称,住房市场降温有助于缓解需求压力,但投资强劲和劳动力市场韧性可能延缓通胀回落速度。
前景高度不确定:外部冲击与内部制约并存
国内经济与通胀前景仍充满高度不确定性。中东冲突尚未解决,存在通胀高于预测、经济活动低于预测的情景。全球石油供应中断继续推高能源价格和通胀水平,长期不确定性也可能拖累海外及澳洲增长。
不过迄今为止,澳洲主要贸易伙伴增长强于预期,AI相关投资的提振作用超过了中东冲突的不利影响。在国内,疲弱的生产率增长继续制约潜在增长,住房市场低迷的影响也存在不确定性。
委员会强调,将密切关注数据演变及风险变化,以指导后续决策。
市场普遍认为,这种平衡表述既保留了进一步加息的空间,也避免了过度鹰派信号。
政策立场:有必要进一步收紧以锚定预期
委员会明确表示,自上次会议以来,部分通胀上行风险正在显现。全球石油供应进一步中断,近期数据显示澳洲增长和通胀高于预期,燃料涨价已部分传导至其他商品和服务价格。这一通胀冲击叠加了经济中的产能压力。为确保高通胀不会根深蒂固,总需求增长需在一段时间内保持温和,以减轻产能压力并将通胀带回目标。
委员会判断,鉴于近期发展,有必要进一步收紧金融条件,以支持通胀在合理时间内回到目标区间。
声明中“包括在必要时进一步上调现金利率目标”的表述,被市场视为明确的开放式指引,增加了11月再次行动的可能性。
市场反应与展望:澳元获支撑但上行受限
决议公布后,澳元兑主要货币整体走强,尤其对纽元和日元表现相对坚挺,但兑美元升幅有限,因市场已充分定价此次加息,且美联储加息预期同步升温限制了澳元相对优势。股市反应平淡,澳股主要指数小幅波动。
分析人士指出,联储保持数据依赖立场,后续关键看点在于即将公布的通胀数据和就业数据。若数据继续偏强,11月加息概率将显著上升;若经济放缓迹象加速显现,政策路径可能趋于谨慎。
总体而言,此次加息巩固了澳洲联储对抗通胀的决心,短期内对澳元形成支撑,但全球利率环境与地缘风险仍将主导中期汇率走势。不过,美元受到中东局势的避险支撑,澳元兑美元涨幅受限,目前回落至
(澳元兑美元日线图,)
北京时间13:37,澳元兑美元报0.7009/10。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。